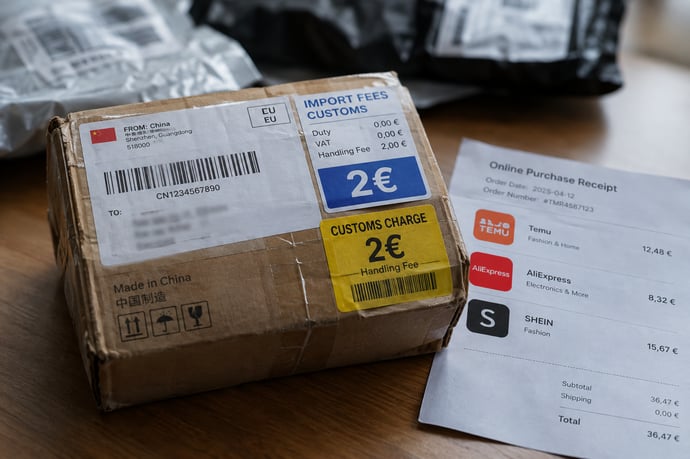
Una nuova handling fee da 2 euro potrebbe incidere sugli acquisti da Temu, AliExpress e Shein: ecco quando scatta, come si calcola e chi la paga, distinguendola dal dazio di 3 euro e dal contributo italiano.
Il tassello mancante è arrivato: la Commissione europea ha fissato a due euro per articolo la nuova handling fee sui beni acquistati online e importati da Paesi extra-Ue, se il valore dell’invio non supera 150 euro. L’importo, indicato nell’atto delegato pubblicato il 21 settembre, è al livello minimo della forbice di 2-4 euro discussa nelle settimane precedenti. La misura riguarda anche gli acquisti su Temu, AliExpress e Shein, ma non equivale al dazio doganale: ha una finalità amministrativa e si aggiungerà al prelievo europeo già attivo.
Quando entra in vigore la tassa di gestione e quale iter deve completare
La data prevista per l’avvio è il 1° novembre 2026. Non è però un passaggio automatico: l’atto delegato della Commissione deve prima superare il controllo del Parlamento europeo e del Consiglio dell’Ue. Le due istituzioni hanno 30 giorni dalla notifica per presentare obiezioni; se non lo faranno, il testo potrà essere pubblicato nella Gazzetta ufficiale dell’Unione europea ed entrare in vigore il giorno della pubblicazione.
La tassa si applicherà dieci giorni dopo l’entrata in vigore del regolamento. Da questo intervallo deriva la data del primo novembre, in coordinamento con il nuovo Codice doganale dell’Unione, regolamento 2026/2108, pubblicato in Gazzetta la settimana precedente. La tempistica resta quindi subordinata all’assenza di rilievi e al completamento dei passaggi formali: fino ad allora, la data indicata è quella prevista dal calendario normativo, non una decorrenza da considerare già perfezionata.
La Commissione ha scelto il limite inferiore della fascia circolata nel dibattito, ma l’importo non è immutabile. Il Codice prevede una relazione biennale sui costi sostenuti dalle amministrazioni doganali, che potrà offrire la base per eventuali revisioni. Per i consumatori, il punto pratico è distinguere la data di acquisto da quella di importazione: in linea generale conta il regime applicabile quando la merce viene presentata in dogana, secondo le procedure operative che saranno definite.
Come si calcolano i 2 euro per articolo e quali acquisti sono interessati
La fee europea è fissata a due euro per articolo, non a due euro per pacco. Il criterio la differenzia dal contributo nazionale italiano previsto per spedizione e impone di guardare alla composizione dell’invio: un pacco con più beni può comportare più addebiti, secondo le regole di classificazione e contabilizzazione doganale applicabili. Non va confusa con il dazio forfettario di 3 euro, che si calcola invece per voce o sottovoce tariffaria, non per singolo pezzo fisico.
La misura riguarda i beni venduti a distanza e spediti da un Paese fuori dall’Unione europea, con valore complessivo fino a 150 euro. Non è quindi il nome del marketplace a determinare l’obbligo, bensì l’origine fisica della merce e il percorso logistico. Un articolo comprato su una piattaforma asiatica ma già custodito in un deposito europeo, e spedito da lì al cliente, non segue lo stesso schema di un pacco inviato direttamente da un Paese terzo: la fee è legata ai flussi di importazione interessati dal nuovo Codice.
La distinzione fra articolo e pacco è rilevante anche per gli ordini misti. Se una spedizione contiene più prodotti, il totale non si ricava semplicemente moltiplicando per il numero dei pacchi: occorre applicare la regola per articolo stabilita dalla misura e verificare come i beni siano identificati nella dichiarazione. La normativa doganale utilizza dati merceologici e codici di classificazione; eventuali prodotti identici o appartenenti a categorie diverse possono dunque avere trattamenti diversi ai fini del dazio, senza che ciò modifichi l’unità di calcolo della handling fee.
Per esempio, un invio con un solo articolo ricadente nel perimetro genera una fee di 2 euro; con tre articoli interessati, il riferimento è 6 euro. È una stima del prelievo, non un preventivo completo: IVA, dazio e spese del corriere restano voci autonome. I dettagli applicativi, inclusa la gestione di resi, invii frazionati o ordini consolidati, dipendono dalle disposizioni doganali e dai dati trasmessi dall’operatore.
Chi paga la handling fee: piattaforme, venditori e possibile effetto sui prezzi
Il consumatore non dovrebbe vedersi chiedere la nuova fee dal corriere al momento della consegna. Con il nuovo Codice doganale, la responsabilità per le vendite online viene attribuita all’operatore che vende o facilita la vendita a distanza. Nel perimetro rientrano quindi marketplace e venditori extra-Ue, non soltanto le piattaforme specializzate come Temu, AliExpress e Shein, ma anche i venditori terzi che operano su altri siti, Amazon compreso.
La responsabilità giuridica dell’operatore non impedisce che l’onere economico venga trasferito, in tutto o in parte, sul prezzo finale. Un marketplace può assorbirlo nei propri margini, incorporarlo nel prezzo dell’articolo o distribuirlo tra prezzo e spese di spedizione. Per questo il cliente potrebbe non visualizzare una riga separata da 2 euro: il costo può essere riflesso nel totale mostrato al checkout o nei prezzi praticati in seguito dai venditori.
La differenza è importante: chi è tenuto a versare il contributo alle autorità non coincide necessariamente con chi ne sostiene il costo economico. La fee non è una tariffa che il destinatario paga automaticamente alla porta, mentre l’eventuale ribaltamento commerciale dipende dalle scelte dell’impresa e dalle condizioni di vendita. Gli importi indicati nella pagina di pagamento e le informazioni sulla provenienza della spedizione sono quindi gli elementi più utili per capire il costo complessivo.
Per gli operatori, il nuovo obbligo comporta anche attività di raccolta e trasmissione dei dati necessari allo sdoganamento. Le piattaforme con grandi volumi possono ripartire i costi amministrativi su molti ordini, ma l’incidenza percentuale resta più visibile sui prodotti economici. Un addebito unitario ridotto può pesare sensibilmente su un articolo da pochi euro e meno su un acquisto di valore elevato, pur rimanendo identico in termini assoluti.
Handling fee e dazio di 3 euro: due prelievi distinti sui beni importati
Dal primo novembre la fee europea si aggiungerà, secondo il calendario previsto, al dazio forfettario di 3 euro introdotto dal 1° luglio 2026 per i piccoli invii extra-Ue di valore non superiore a 150 euro. Non si tratta di due nomi per la stessa imposta. Il dazio è un prelievo sulla merce e sostituisce, per questa fase transitoria, l’esenzione dai dazi che prima valeva sotto la soglia; la handling fee serve invece a coprire i costi delle amministrazioni doganali per gestire le importazioni.
I criteri di calcolo non vanno sovrapposti. La nuova fee è fissata in 2 euro per articolo, mentre il dazio di 3 euro si applica per voce doganale: beni classificati nella stessa sottovoce possono concorrere a un solo forfait, mentre categorie doganali diverse possono moltiplicare l’importo. Un pacco con più prodotti, dunque, può generare un totale composto da più fee e da uno o più dazi. Il numero finale dipende dalla composizione e dalla classificazione dichiarata, non soltanto dal valore del carrello.
Entrambi sono inoltre distinti dall’IVA. L’imposta sul valore aggiunto si applica secondo le regole ordinarie delle vendite e delle importazioni, mentre la fee e il dazio hanno presupposti differenti. Non è corretto, quindi, sommare semplicemente «due più tre» e considerare quello il costo doganale complessivo: possono aggiungersi IVA e, a seconda del caso, spese di sdoganamento o gestione applicate dal corriere. Queste ultime sono costi di servizio privati e non vanno confuse con i tributi europei.
Il dazio ha già prodotto effetti osservabili. Secondo quanto riferito dal direttore dell’Agenzia delle Dogane Roberto Alesse al Sole 24 Ore, nei primi due mesi di applicazione avrebbe portato 83 milioni di euro nelle casse italiane; nello stesso periodo le importazioni sarebbero diminuite del 39% rispetto al bimestre precedente. Il dato descrive una variazione dei flussi nel confronto indicato, ma da solo non dimostra che il dazio sia l’unica causa del calo.
Il contributo italiano da 2 euro per spedizione: rinvii e rischio di sovrapposizione
Accanto alle misure Ue resta il contributo nazionale previsto dalla legge di Bilancio 2026: due euro per spedizione di valore non superiore a 150 euro proveniente da Paesi extra-Ue. È diverso dalla handling fee europea, che si calcola per articolo, e dal dazio di 3 euro, che segue la classificazione doganale. Tre importi con basi e finalità distinte rendono essenziale leggere con attenzione le regole applicabili a ciascun invio.
Il contributo italiano avrebbe dovuto partire il 1° luglio, poi la decorrenza è slittata al 1° ottobre e successivamente al 1° dicembre 2026, in base al nuovo rinvio inserito nel decreto. Lo slittamento comporta minori entrate stimate in 40,8 milioni di euro per il periodo rinviato; i due rinvii complessivi hanno richiesto coperture per poco più di 102 milioni. Dal 2027 i conti pubblici considerano un gettito annuo di 245 milioni, secondo le stime citate nel dibattito.
Il problema è la possibile sovrapposizione. Dal primo novembre dovrebbe applicarsi la handling fee Ue e dal primo dicembre potrebbe partire anche il contributo nazionale, mentre il dazio europeo è già attivo. Il governo deve quindi individuare un meccanismo che coordini il prelievo italiano con quello comunitario, evitando duplicazioni senza rinunciare alle entrate previste. Le misure hanno presupposti giuridici differenti, ma la loro contemporanea applicazione allo stesso flusso potrebbe tradursi in più costi per un singolo ordine.
La soluzione operativa non va data per acquisita finché non sarà definita in atti ufficiali. Per il consumatore, occorre distinguere il contributo nazionale per collo dalla fee Ue per articolo: un solo pacco con più prodotti può avere una sola componente italiana e più componenti europee. Restano inoltre da chiarire le modalità di riscossione e l’eventuale coordinamento fra soggetti che presentano la dichiarazione doganale e operatori di vendita.
Leggi anche
- Temu, AliExpress, Shein: 2 euro di tassa di gestione dopo i 3 euro di dazio sui prodotti: chi li deve pagare
- Manovra Finanziaria 2026-2027, interventi su tasse, stipendi, pensioni ancora possibili: Giorgetti in trattativa con Ue
- Manovra Finanziaria 2026-2027: le tasse che rischiano di non scendere senza tesoretto e deficit al 3,1%

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra