Le nuove sentenze della Corte d'Appello di Napoli aprono scenari inediti sulla riduzione del TFR come strumento per salvare posti di lavoro: limiti giuridici, effetti pratici, rischi e impatti su aziende e lavoratori.
Ciò che sembrava intangibile nel contratto di lavoro può oggi essere oggetto di modifica. In sole cinque righe sarà chiaro quanto siano cambiati gli equilibri per imprese e dipendenti: due sentenze gemelle dell’11 novembre 2025 della Corte d’Appello di Napoli hanno aperto alla possibilità, per le aziende in difficoltà, di ridurre temporaneamente il trattamento di fine rapporto allo scopo di tutelare occupazione e allontanare lo spettro dei licenziamenti collettivi. Quanto è sicuro per i lavoratori accettare una simile modifica?
Sta cambiando la gestione delle crisi occupazionali: il dibattito non riguarda solo la legittimità giuridica, ma ridefinisce il perimetro delle garanzie contrattuali. Aziende e rappresentanze dei lavoratori devono confrontarsi con nuovi meccanismi che possono incidere sul futuro previdenziale di migliaia di famiglie.
I rischi e le opportunità sono concreti: solo chi comprende le regole e i dettagli tecnici può evitare sorprese irreversibili.
Cosa prevedono le sentenze: il caso e le motivazioni dei giudici della Corte d’Appello di Napoli
Le sentenze n. 4072 e n. 4206 dell’11 novembre 2025 della Corte d’Appello di Napoli rappresentano il primo precedente di rilievo nazionale su un tema rimasto a lungo in zona d’ombra: la possibilità per un’azienda, attraversando una crisi significativa, di ridurre la base di calcolo del TFR tramite un accordo collettivo.
Il caso esaminato dai giudici riguarda una realtà produttiva che, nel periodo compreso tra febbraio 2017 e marzo 2020, ha modificato la base da cui maturava il TFR per quasi 850 dipendenti. La misura era giustificata dalla necessità di evitare licenziamenti di massa e aveva trovato il consenso delle rappresentanze sindacali. All’interno dell’accordo non veniva calcolata, ai fini dell’accantonamento del TFR, né la retribuzione minima contrattuale né la ex indennità di contingenza.
Secondo i giudici:
- il lavoratore non ha un diritto acquisito al valore futuro della quota di TFR (essendo questo determinato solo alla cessazione del rapporto),
- la modifica è possibile tramite accordo sindacale, purché non venga leso il livello retributivo minimo previsto dalla Costituzione,
- non è necessario il consenso individuale del singolo lavoratore, a fronte di una decisione adottata collettivamente,
- la deroga vale per il periodo determinato dall’accordo e non produce effetti retroattivi.
Quando è possibile ridurre la base del TFR per evitare i licenziamenti: quadro giuridico e limiti
La riduzione della base di calcolo del trattamento di fine rapporto costituisce un’eccezione alla regola, consentita esclusivamente in alcuni scenari definiti e regolata da precisi limiti:
- L’urgenza deve essere reale: la difficoltà aziendale deve essere concreta, documentata e non transitoria;
- Serve un accordo collettivo: la modifica può avvenire solo tramite intesa con le organizzazioni sindacali rappresentative; non può essere adottata unilateralmente;
- Restrizione temporale: la deroga è valida solo per un periodo definito, dopo il quale si torna alle condizioni ordinarie;
- Tutela del minimo salariale: la riduzione non può far cadere il trattamento sotto i livelli sanciti dall’art. 36 della Costituzione;
- No effetto retroattivo: le somme già maturate restano acquisite, la modifica opera solo sul futuro;
- Consultazione e trasparenza: l’iter deve prevedere informazione dettagliata ai lavoratori e, preferibilmente, un referendum consultivo.
Sono esclusi da questa dinamica i settori pubblici dove vigono codici speciali di garanzia.
Accordo collettivo e modifica temporanea del TFR: esempi, procedure e condizioni di legittimità
La strada legittima per la diminuzione dell’accantonamento TFR prevede passaggi tecnici e negoziali molto rigorosi:
- Analisi della situazione aziendale (crisi, esuberi, alternative esaurite);
- Avvio del confronto con rappresentanze sindacali rappresentative;
- Definizione della proposta aziendale (determinazione delle componenti retributive che escono temporaneamente dalla base di calcolo, durata della misura);
- Negoziazione e verifica della salvaguardia dei livelli minimi;
- Eventuale referendum consultivo tra i dipendenti coinvolti;
- Formalizzazione dell’accordo, con trasparenza sugli effetti futuri e sulle eventuali compensazioni previste;
- Previsione espressa della “clausola di ritorno” alle regole ordinarie e della non retroattività.
Le condizioni per la validità della modifica sono:
- Rispetto della rappresentatività sindacale e del coinvolgimento trasparente;
- Accertamento oggettivo dello stato di crisi;
- Temporalità della deroga;
- Proporzionalità tra sacrificio richiesto e beneficio ottenuto (salvata occupazione/an).
Analisi tecnica: cosa cambia nel calcolo del TFR e differenze con il sistema ordinario
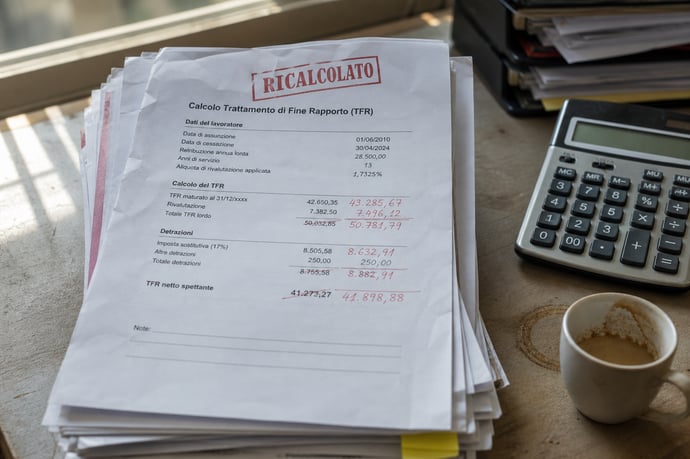
Il trattamento di fine rapporto si calcola accantonando annualmente una quota pari alla retribuzione utile divisa per 13,5. L’intervento modificativo si concentra proprio sulla “retribuzione utile”: tramite accordo collettivo, possono essere temporaneamente esclusi alcuni elementi fissi (ad esempio, la minima contrattuale e alcune indennità accessorie).Tabella di confronto:
| Sistema ordinario | Accordo temporaneo |
| Tutta la retribuzione fissa (minimo CCNL, indennità di contingenza, eventuali superminimi, straordinari ricorrenti, etc.) | Esclusione di alcune voci (di solito minimo CCNL o indennità accessorie) solo per la durata prevista dall’accordo |
| Rivalutazione annua ISTAT | Rivalutazione solo sulla base ridotta temporaneamente |
| Sistema invariato e permanente | Ritorno alle condizioni originali dopo la scadenza |
Impatto quantitativo: a seconda delle voci escluse, la riduzione può portare a una diminuzione dell’accantonamento annuo significativa (anche superiore al 20-30%). Il recupero può essere previsto tramite importi compensativi, come fatto nel caso analizzato dai giudici napoletani.
Salvaguardare i posti di lavoro: dati sul caso, alternative e confronto con altre pratiche aziendali
Nell’esperienza valutata dalla Corte d’Appello di Napoli, sono stati mantenuti intatti 845 posti di lavoro che, secondo la documentazione agli atti, sarebbero stati irrimediabilmente persi senza il ricorso alla modifica temporanea del TFR.
Ecco alcune alternative normalmente considerate per la gestione degli esuberi:
- Cassa integrazione guadagni straordinaria (CIGS);
- Contratti di solidarietà e riduzione dell’orario di lavoro;
- Prepensionamenti e incentivi all’esodo;
- Riorganizzazione interna e ricollocazione;
- Riduzione degli asset non produttivi;
- Taglio dei benefit accessori;
- Licenziamenti collettivi.
Diritti dei lavoratori e tutele residue: cosa rimane intoccabile (e cosa è modificabile)
I lavoratori, anche in presenza di accordi “difensivi”, conservano alcuni diritti inalterabili:
- Minimo retributivo garantito: nessuna modifica può portare la busta paga sotto la soglia di adeguatezza dettata dalla Costituzione;
- Irreversibilità solo per il futuro: quanto maturato fino a quel momento resta acquisito secondo il regime originario;
- Diritto all’informazione e al coinvolgimento: la trasparenza deve essere massima, l’accordo non può essere imposto;
- Accantonamento TFR comunque garantito, almeno sulla parte residua di base retributiva;
- Diritti come ferie, permessi, tredicesima/quattordicesima, e la previdenza obbligatoria non sono coinvolti nella deroga;
- Possibilità di ottenere compensazioni, condizionate all’andamento dell’azienda.
Errori comuni e rischi: come strutturare accordi sindacali senza incorrere in contenziosi
La gestione tecnica e giuridica degli accordi richiede grande accuratezza:
- Dimenticare la temporaneità, rendendo l’accordo permanente;
- Scarsa informazione ai diretti coinvolti;
- Coinvolgimento sindacale non autentico (solo formale);
- Omissione della verifica sull’adeguatezza salariale minima;
- Mancanza di monitoraggio sull’effettiva ripresa aziendale e di meccanismi per tornare alle regole ordinarie,
- Assenza di misure compensative per i lavoratori;
- Redazione poco chiara delle clausole di deroga;
- Sottovalutazione del rischio giudiziale: se il lavoratore dimostra un pregiudizio grave, può essere contestata la legittimità dell’accordo.
Come operare concretamente: passaggi pratici per aziende e lavoratori, incluso il coinvolgimento dei sindacati
- Analisi preventiva della crisi: raccolta di dati economico-finanziari oggettivi, coinvolgendo consulenti del lavoro e HR;
- Confronto propedeutico con tutte le rappresentanze sindacali presenti in azienda;
- Pianificazione degli incontri: stesura di una bozza di proposta con simulazione degli effetti per fascia di lavoratori;
- Negoziazione di dettaglio: illustrazione chiara ai rappresentanti sindacali delle alternative e dei relativi impatti su occupazione e calcolo degli accantonamenti;
- Voto consultivo dei lavoratori, se previsto dalle prassi aziendali o richiesto dalle sigle sindacali;
- Redazione, firma e deposito dell’accordo presso le sedi competenti;
- Comunicazione trasparente e completamento degli obblighi informativi ai collaboratori coinvolti;
- Monitoraggio nel tempo, con report periodici sull’andamento aziendale e verifica delle condizioni di ritorno alla normalità;
- Incontri periodici di aggiornamento tra azienda e sindacati.
Cosa fare se il TFR è già stato tagliato o si deve affrontare un accordo analogo
- Controllare la legittimità dell’accordo: il primo passo è verifcare se l’intesa è stata sottoscritta dalle rappresentanze sindacali maggiormente rappresentative e se ha rispettato i criteri di trasparenza e proporzionalità;
- Verificare che la base di calcolo sia tornata al regime ordinario alla scadenza dell’accordo;
- Chiedere copia del verbale di accordo e dei prospetti individuali degli accantonamenti;
- Se si ha dubbio sulla correttezza della cancellazione di alcune voci dalla base di calcolo, è possibile rivolgersi al sindacato o a un consulente specializzato per richiedere un controllo tecnico-fiscale dei conteggi;
- In presenza di danno non compensato (ad esempio mancata erogazione di importi integrativi previsti in fase di ridiscussione), è valutabile la richiesta di ulteriore confronto sindacale o la tutela giudiziale individuale.
Aspetti fiscali e previdenziali dopo la riduzione del TFR: obblighi, calcoli e cosa attendersi
La temporanea riduzione dell’accantonamento TFR comporta effetti su tassazione e pensione, ma non altera i meccanismi generali:
- Il TFR maturato sulla nuova base sarà soggetto a tassazione separata (art. 17 TUIR) all’atto della liquidazione, come quello ordinario;
- Non sono dovute trattenute aggiuntive o versamenti integrativi, salvo quanto eventualmente pattuito (ad es., importo compensativo),
- Ai fini della contribuzione pensionistica obbligatoria, la stagione di deroga lascia inalterati incentivi e mensilità aggiuntive;
- L’azienda deve fornire allegati dettagliati in busta paga e nella causa di liquidazione del TFR;
- Qualora il rapporto termini durante il periodo di riduzione, il conteggio si effettua secondo l’accordo, risultando in una liquidazione nettamente inferiore;
- Non sono previsti effetti negativi sul diritto alla NASpI in caso di risoluzione del rapporto (licenziamento o dimissioni per giusta causa durante la vigenza dell’accordo).
Impatto sulle pensioni e sul futuro previdenziale: strategie per minimizzare le perdite
La variazione temporanea della base di calcolo del TFR non incide direttamente sui contributi previdenziali obbligatori versati (che restano agganciati alla retribuzione lorda soggetta a contributi Inps), ma può avere effetti indiretti per chi avesse pianificato di integrare la pensione utilizzando il montante TFR.- Per tutelarsi durante periodi di riduzione, può essere opportuno destinare una parte delle risorse a piani di previdenza integrativa;
- Per chi si avvicina alla pensione, è importante monitorare i conteggi TFR maturati e richiedere eventualmente simulazioni di liquidazione;
- In trattativa, chiedere sempre l’erogazione di importi compensativi in caso di ritorno anticipato al sistema ordinario o di miglioramento dei conti aziendali;
- Laddove previsto, gli incentivi all’esodo possono essere strutturati includendo il recupero della quota ridotta;
- Per comparti in crisi, può essere valutata la “neutralizzazione” dei periodi sfavorevoli ai fini del calcolo della pensione retributiva (normativa su richiesta all’Inps: art. 12 D.lgs. 22/2015 e sentenze correlate).
Leggi anche
- Quando si può diminuire il TFR per salvare posti in azienda e non licenziare secondo 2 nuove sentenze
- Tfs-Tfr statali più veloce: interviene anche il CIV dell'INPS dopo la Consulta
- Tfr-Tfs statali a rate e in tempi lunghi vietato dalla Corte Costituzionale con la sentenza di oggi: cosa e come deve cambiare



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra