Conti correnti intestati a familiari o terzi, rischi e implicazioni: tra deleghe, presunzioni legali, indagini GDF e decisioni giudiziarie, ecco come vengono valutate disponibilità, responsabilità.
Nel sistema tributario italiano la struttura e la gestione di un conto corrente rivestono un'importanza strategica sia in ottica organizzativa sia sul piano delle responsabilità tributarie. In particolare, la semplice intestazione formale di un conto a moglie, marito, convivente, figli o altre persone terze non costituisce uno scudo assoluto contro i controlli fiscali.
Al contrario, la disponibilità effettiva delle somme e la concreta possibilità di utilizzo diventano elementi centrali nel momento in cui la Guardia di Finanza (GDF) o l'Agenzia delle Entrate conducono verifiche per individuare redditi o patrimoni non dichiarati. La pratica di appoggiare flussi finanziari su rapporti intestati a familiari o fiduciari, infatti, può risultare rischiosa qualora siano presenti quei segnali che rendono il conto riconducibile all'indagato.
Impatto della delega di firma e orientamenti della Cassazione
Spesso si tende a ritenere che l'intestazione di un conto corrente a una persona diversa dal soggetto sottoposto a controllo fiscale possa mettere al riparo da accertamenti. Tuttavia, le pronunce della Cassazione, rafforzate dall'ordinanza n. 2577/2026, chiariscono che la mera intestazione nominale non basta per escludere i rischi di imputazione. In particolare, la presenza di una delega di firma sul conto intestato a moglie, figli o altri terzi può essere un fattore decisivo nell'attribuzione delle movimentazioni al contribuente verificato.
Questa delega non è neutra: ai fini fiscali, l'ampiezza con cui il delegato opera e la frequenza delle sue azioni sono leggibili come indicatori di una disponibilità sostanziale, più che formale, del conto. Non conta soltanto chi è l'intestatario ufficiale, ma come e da chi il rapporto bancario viene realmente utilizzato. Dunque, se il soggetto sotto controllo opera ripetutamente sul conto di un familiare grazie alla delega, effettua versamenti, bonifici o prelievi, la sua posizione può essere assimilata a quella di un titolare effettivo.
La Cassazione evidenzia, inoltre, che il principio si applica indipendentemente dal grado di parentela o dalla natura della relazione. Ad essere testata è, in sostanza, la coerenza economica tra i flussi bancari e la capacità contributiva del titolare formale, confrontata con la reale gestione del rapporto. Quando emerge una discrasia, ad esempio, il coniuge casalingo che muove decine di migliaia di euro con il marito delegato abitualmente sul conto, il rischio di contestazione fiscale è concreto. La disponibilità reale si desume da una serie di indizi gravi, precisi e concordanti, che possono includere:
- delega di firma abilitante a operare in piena autonomia
- numero e tipologia delle operazioni eseguite dal delegato
- entità delle somme non coerente con la posizione reddituale dell'intestatario
- prove documentali o dichiarative di una gestione effettiva da parte dell'indagato
Come sono valutate movimentazioni sui conti intestati a terzi
La disciplina degli accertamenti finanziari è fondata su presunzioni legali relative, tipiche dell'articolo 32 del d.P.R. 600/1973. In forza di questa disposizione, accertata la riconducibilità di fatto di un conto corrente a un contribuente indagato (anche via delega o gestione effettiva), tutte le movimentazioni non giustificate possono essere considerate reddito imponibile.
Non sono richiesti requisiti particolarmente stringenti: è sufficiente che le circostanze indiziarie rendano verosimile la presenza di una interposizione fittizia, non sarà quindi l'Ufficio a dover dimostrare in dettaglio ogni singolo passaggio economico. Il passaggio operativo centrale è la prova presuntiva dell'interposizione, che può basarsi su:
- Delega a operare sul conto e utilizzo concreto del rapporto
- Movimenti incoerenti con la situazione finanziaria dell'intestatario
- Gestione sistematica delle somme da parte del soggetto sotto accertamento
- Riscontri incrociati tra rapporti bancari diversi e frequenza delle operazioni unilaterali
Va sottolineato che la prova contraria non può essere generica: affermazioni non suffragate da riscontri saranno normalmente rigettate in giudizio. È il motivo per cui la documentazione e la coerenza della ricostruzione finanziaria diventano imprescindibili, soprattutto quando a essere in discussione sono somme di rilievo appoggiate a terzi apparentemente estranei.
Ruolo della Guardia di Finanza: indagini sui conti correnti
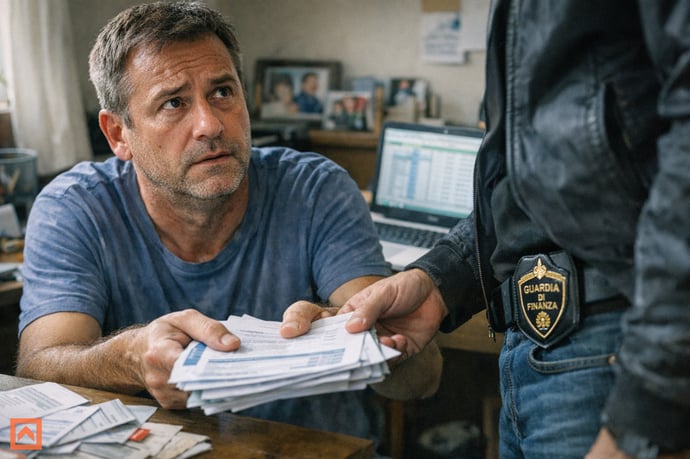
Quando parte un accertamento fiscale o patrimoniale, la Guardia di Finanza detiene strumenti di indagine molto ampi anche nei confronti di soggetti collegati all'indagato, pur non coinvolti direttamente nella sua attività economica. I casi tipici riguardano:
- Conti correnti intestati a familiari (moglie, marito, figli, genitori) ma gestiti stabilmente dal soggetto sotto controllo
- Rapporti cointestati o dotati di delega a operare
- Conti intestati a conviventi, soci di società a base ristretta, amministratori o fiduciari
- Analisi dei movimenti anomali rispetto al profilo reddituale
- Verifica di provenienza e destinazione delle somme
- Richiesta di chiarimenti o convocazione del contribuente per dimostrare la natura delle operazioni
Nei casi in cui la GDF riscontra una sistematicità operativa o un'evidente sproporzione tra il profilo del delegato e il volume delle transazioni, può anche suggerire all'Agenzia delle Entrate di procedere d'ufficio a ricondurre i flussi a reddito non dichiarato, innescando procedure di rettifica, sanzioni e, in presenza di soglie, segnalazioni penali.
Profili penali e fiscali: confisca, sequestro e proporzionalità
L'utilizzo di conti correnti formalmente intestati a terzi comporta conseguenze rilevanti sia sul piano amministrativo sia su quello penale. Sul piano fiscale, la ricostruzione presuntiva dei redditi può portare all'emissione di avvisi di accertamento, sanzioni amministrative e iscrizione a ruolo di imposte non pagate e relativi interessi.
Il rischio fiscale diventa particolarmente grave quando le somme movimentate superano le soglie penali previste dal D.Lgs. 74/2000: tra i reati più comuni figurano la dichiarazione infedele e l'omessa dichiarazione, ma può configurarsi anche il reato di autoriciclaggio se le somme occulte vengono reimpiegate in modo da ostacolarne l'identificazione.
Le autorità giudiziarie, in presenza di prove di interposizione o uso simulato di conti di terzi, possono disporre misure cautelari come il sequestro preventivo o la confisca dei beni fino a concorrenza del profitto del reato. In tali circostanze, la giurisprudenza delle Sezioni Unite della Cassazione si è soffermata sul rispetto del principio di proporzionalità: la confisca deve essere calibrata sull'effettivo arricchimento derivante dall'illecito e individualizzata sul singolo attore coinvolto.
Per la corte, il criterio selettivo resta la possibilità di ricondurre la movimentazione di denaro all'effettiva disponibilità e al vantaggio conseguito. Il tentativo di proteggere somme attraverso l'intestazione di conti ad altri, se smentito dai riscontri pratici e documentali, può quindi comportare non solo la tassazione del presunto reddito ma anche il blocco e la perdita definitiva dei beni agganciati alle operazioni contestate.
In sede penale, è ancora centrale la distinzione tra profitto diretto e profitti indiretti, ma in caso di sistemi di occultamento via interposte persone, la soglia di intervento della confisca può riguardare anche il complesso dei beni nella disponibilità del soggetto, e non solo il singolo rapporto bancario.
Operazioni e pronunce tribunali su conti intestati a terzi
Gli ultimi anni hanno visto un'applicazione sempre più concreta dei principi sopra illustrati. Le corti hanno confermato che non basta intestare un conto a un familiare per sottrarsi a controlli e sanzioni. Un esempio emblematico riguarda la figura dell'imprenditore che, durante una verifica fiscale, risultava titolare di una delega a operare sul conto intestato alla moglie, di cui gestiva ripetutamente versamenti e prelievi. In questo caso, l'Amministrazione ha potuto attribuire le somme a reddito occulto, smentendo la natura personale delle movimentazioni, convalidando la pretesa anche in giudizio.
Altri casi riguardano le società a ristretta base familiare, in cui i conti dei soci sono stati utilizzati per far transitare compensi non registrati. La Cassazione ha confermato che, qualora vi sia una collaborazione nell'attività e i movimenti siano incompatibili con la posizione dei soci, è legittimo attribuire tali ricavi all'azienda e/o direttamente ai soggetti verificati.
Leggi anche
- Quanto un conto corrente intestato a moglie, marito, convivente, figli o terzi è imputabile a un soggetto indagato da GDF
- Come sapere se il proprio conto corrente è spiato e visto da qualcuno e come ci si può proteggere
- Quando i soldi pignorati rimangono bloccati sul conto corrente anche se debito è stato pagato e come sbloccarli
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra