La sicurezza del conto corrente è una necessità quotidiana: tra controlli di autorità, rischi digitali e segnali sospetti, scoprire chi può accedere ai nostri dati e come difendersi è sempre più importante.
Nell’era digitale la gestione del conto corrente si è trasformata: pagamenti online, home banking e trasferimenti a distanza sono ormai la norma, offrendo comodità e velocità. Tuttavia, l’aumento della digitalizzazione porta con sé crescenti interrogativi su privacy e sicurezza legate ai dati bancari. La riservatezza dei movimenti finanziari non è più garantita solo dalla discrezione della banca, ma anche dalla capacità di proteggere le proprie informazioni sia da controlli leciti che da potenziali attacchi informatici. In Italia, non vige il segreto bancario assoluto: istituzioni come Fisco, Guardia di Finanza e autorità giudiziarie possono, su precise basi normative, avere accesso ai dati dei correntisti. A ciò si aggiunge il rischio di violazioni tramite tecniche sempre più sofisticate, dal furto d’identità al phishing, fino a spyware che possono compromettere i dispositivi utilizzati per l’home banking.
Chi può vedere e controllare il tuo conto corrente: soggetti e autorità autorizzate
Un tempo si credeva che il conto corrente fosse un territorio pressoché inviolabile. Oggi, invece, la trasparenza è diventata una regola: istituzioni pubbliche e soggetti privati possono, in alcune circostanze definite dalla legge, accedere ai dati bancari. Gli attori principali sono:
- Agenzia delle Entrate: con accesso agli archivi dei rapporti finanziari, può monitorare giacenze medie, saldi e flussi su tutti i conti.
- Guardia di Finanza: opera in sinergia con il Fisco per prevenzione e accertamento di reati fiscali e riciclaggio, analizzando movimenti e saldi.
- Autorità giudiziaria: in caso di procedimenti penali, può ordinare indagini dettagliate sui movimenti di conto.
- Unità di Informazione Finanziaria (UIF) e Banca d’Italia: ricevono le Segnalazioni di Operazioni Sospette (SOS) dalle banche e possono inoltrarle agli organi competenti.
- Enti locali: come Comuni, Province e Regioni, nel contesto della riscossione di tributi locali.
- Creditori privati: ma solo con autorizzazione giudiziaria, in presenza di decreti ingiuntivi o sentenza, ad esempio nelle procedure di pignoramento.
I controlli dell’Agenzia delle Entrate e delle banche: quando scattano e su quali movimenti
Contrariamente alle credenze più diffuse, le autorità non monitorano ogni singolo movimento sul conto in tempo reale. I controlli fiscali sui conti correnti avvengono secondo due principali modalità. Innanzitutto, le banche sono obbligate a inviare all’Archivio dei Rapporti Finanziari dati annuali aggregati: saldo iniziale e finale, totale di accrediti e addebiti, e dati identificativi del titolare. Questi dati consentono analisi di rischio per incrociare la coerenza tra importi movimentati e reddito dichiarato. Ad esempio, se su un conto vengono accreditate cifre significativamente superiori al reddito annuale, possono scattare approfondimenti. Tuttavia, un modesto versamento isolato non genera una segnalazione automatica.
La seconda modalità coinvolge le SOS- Segnalazioni di Operazioni Sospette. Spetta agli istituti bancari individuare attività anomale rispetto al profilo finanziario del cliente: potrebbe trattarsi di frequenti versamenti di contanti, operazioni frazionate per evitare soglie, bonifici con importi ricorrenti e ingiustificati, o flussi da e verso l’estero senza chiara giustificazione. Anche importi relativamente contenuti, se anomali rispetto all’attività del cliente o ripetuti frequentemente, possono far scattare una SOS.
| Soglia automatica di sospetto per versamenti in contanti | = 15.000 € |
| Bonifici esteri segnalati | = 5.000 € |
| Movimenti rilevanti | Accrediti superiori al reddito dichiarato, frazionamenti ripetitivi |
Quando l’Unità di Informazione Finanziaria considera fondato il sospetto trasmesso dagli istituti bancari, inoltra la segnalazione all’Agenzia delle Entrate o alle autorità giudiziarie. Il principio guida resta la discrepanza tra movimenti bancari e capacità reddituale reale. Attenzione anche alle giacenze medie elevate e all’utilizzo dei conti per operazioni non giustificate. In sostanza, il sistema mira a identificare incoerenze di rilievo senza penalizzare i piccoli risparmiatori e favorendo una gestione trasparente dei propri fondi.
Segnali che indicano un conto spiato o sotto osservazione
Tra i segnali che possono suggerire che il proprio conto sia sotto osservazione, ve ne sono alcuni di natura amministrativa e altri di tipo digitale. Dal punto di vista delle autorità, un primo indizio sono le richieste di aggiornamento di dati, documenti o chiarimenti da parte della banca riguardo operazioni recenti. Una richiesta, ad esempio, di giustificare la provenienza di un versamento in contanti o di fornire documentazione su una movimentazione rilevante può segnalare un controllo in corso, spesso in risposta ai riscontri degli algoritmi di monitoraggio automatico.
- Richieste di chiarimenti su movimenti inusuali (ad esempio versamenti consistenti o insoliti per il profilo del correntista)
- Richiesta documentazione per entrate straordinarie: vendita di beni, donazioni, eredità
- Avvisi di aggiornamento dati anagrafici o fiscali spesso motivati da controlli incrociati
- Comunicazioni relative a blocco o congelamento temporaneo delle somme, in attesa di giustificazione
Come si può essere spiati digitalmente: furto d’identità, phishing, spyware e SIM swap
Le tecniche digitali utilizzate dai malintenzionati per accedere al conto corrente sono molteplici e sempre più raffinate. Il furto d’identità è tra le minacce più insidiose: ottenendo dati personali come nome, codice fiscale e accessi bancari, l’attaccante può compiere operazioni fraudolente anche a distanza. Tra i metodi principali si segnalano:
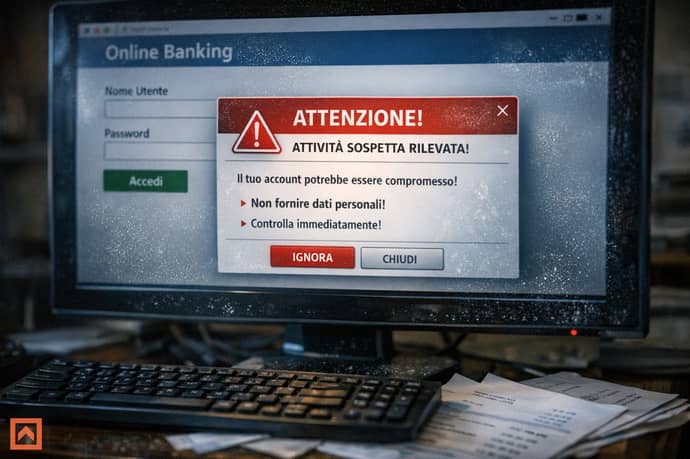
- Phishing: email o SMS apparentemente legittimi che spingono a fornire credenziali o dati sensibili su siti fasulli;
- Spyware: programmi malevoli installati su smartphone o computer, spesso veicolati da app o file sospetti, capaci di registrare attività e carpire password, codici OTP e informazioni sui movimenti di conto;
- SIM swap: frode che consiste nel duplicare la SIM telefonica del titolare tramite dati rubati, permettendo così ai criminali di ricevere i codici di autenticazione necessari per autorizzare operazioni bancarie;
- Social engineering: tecniche manipolative per ottenere informazioni direttamente dagli utenti (esempio telefonate da falsi operatori bancari).
Cosa fare per proteggere il proprio conto: consigli pratici e misure di sicurezza concrete
La difesa del conto corrente richiede attenzione su più piani: comportamentale, tecnico e documentale. Ecco alcune strategie raccomandate dagli esperti per aumentare la sicurezza delle proprie finanze personali:
- Custodire documentazione aggiornata: avere sempre pronta e in ordine la documentazione su redditi, donazioni, vendite, eredità e altre entrate straordinarie. Tale prontezza agevola risposte rapide in caso di richieste della banca o del Fisco.
- Monitorare regolarmente movimenti e accessi al conto: controllare spesso l’estratto conto, gli alert via app o SMS e le comunicazioni inviate dall’istituto bancario, prestando massima attenzione ad attività sconosciute o anomale.
- Utilizzare sistemi di autenticazione forte: preferire sempre autenticazione a due fattori (ad esempio OTP via app o token), evitando di comunicare mai a terzi codici temporanei e password. Inoltre, aggiornare periodicamente le credenziali scegliendo password complesse e non banali.
- Verificare sempre richieste sospette o urgenti: NON cliccare su link provenienti da email o SMS che invitano a inserire dati bancari. In caso di dubbio, contattare direttamente la banca utilizzando i canali ufficiali.
- Proteggere i dispositivi utilizzati per home banking: aggiornare regolarmente sistemi operativi, antivirus e firewall sia su PC che su smartphone. Non installare app da fonti sconosciute e non utilizzare reti Wi-Fi pubbliche per accedere al conto.
- Contrastare il rischio di SIM swap: attivare servizi di notifica su cambiamenti sospetti della SIM e avvisare subito l’operatore telefonico in caso di perdita di segnale improvvisa.
- Limitare la condivisione di dati sensibili nelle chat e sui social: ogni informazione in più rappresenta una potenziale via di attacco (es. madrelingua, date di nascita, nomi di familiari).
- Fare il backup periodico dei dati, per prevenire la perdita o il furto di informazioni rilevanti.
Leggi anche
- Come sapere se il proprio conto corrente è spiato e visto da qualcuno e come ci si può proteggere
- Quando i soldi pignorati rimangono bloccati sul conto corrente anche se debito è stato pagato e come sbloccarli
- Costi conti correnti: le parole e frasi magiche per riuscire a risparmiare in banca



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra