Rottamazione quinquies verso proroga al 30 Giugno e ampliamento cartelle, debiti e anni inclusi
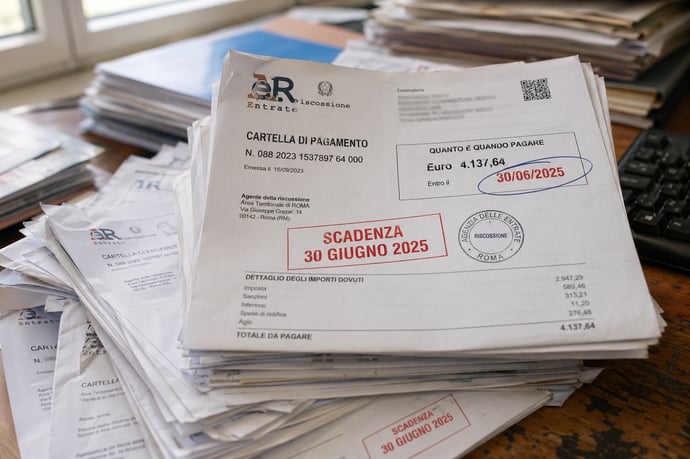
La proroga al 30 giugno della rottamazione quinquies apre a novità su cartelle, anni inclusi e modalità di adesione
Negli ultimi giorni diverse testate specializzate hanno rilanciato tra le ultime e ultimssime notizie indiscrezioni su una prossima proroga delle scadenze legate alla rottamazione quinquies. Voci da ambienti parlamentari e da fonti di settore parlano di imminenti novità sulla rottamazione quinquies riguardo lo spostamento del termine dal 30 aprile al 30 giugno, accompagnato da una possibile estensione delle tipologie di cartelle esattoriali, degli anni coinvolti e delle sanzioni oggetto di possibile stralcio. Fonti normative dirette non si sono ancora espresse ufficialmente, ma il dato di basse adesioni evidenziato dagli operatori fiscali potrebbe spingere ad una modifica della tempistica e delle regole della misura.
Nell’attesa di conferme definitive dalle autorità competenti, l’attenzione degli addetti ai lavori resta molto alta sia per la proroga della scadenza sia per le modifiche alla platea dei beneficiari, con possibili ricadute importanti sul piano finanziario di imprese e singoli cittadini.
Proroga delle scadenze: scenario attuale e possibili sviluppi
L’attuale quadro normativo, fissato dalla Legge di Bilancio 2026 e dai successivi decreti attuativi, prevede che la rottamazione quinquies sia accessibile tramite domanda telematica da presentare fino al 30 aprile 2026. Tuttavia, il DL Maltempo ha già prodotto una prima eccezione per i soggetti colpiti dagli eventi climatici nelle regioni Calabria, Sicilia e Sardegna, spostando il limite ordinario al 31 luglio 2026 solo per questi specifici casi. Secondo quanto riportato dalle circolari ufficiali e dalle recenti dichiarazioni politiche, vi è in corso una valutazione per estendere la proroga della scadenza fino al 30 giugno a livello nazionale, con la giustificazione del basso numero di adesioni registrate fino ad oggi.
In pratica, mentre per gran parte dei contribuenti il termine rimane fissato al 30 aprile, per quelli interessati dalla calamità naturale il traguardo massimo per la domanda è già stato differito. Le ipotesi in discussione includono uno slittamento generalizzato che consentirebbe un accesso più ampio e dilazionato, favorendo anche una più puntuale organizzazione delle procedure, sia da parte dei cittadini che dell’Agenzia delle Entrate-Riscossione.
L’individuazione dei beneficiari nella fascia di residenti delle aree colpite dal maltempo resta tuttavia, ad oggi, ancora parziale: l’elenco preciso dei beneficiari attende una ordinanza ad hoc della Protezione Civile, più volte sollecitata ma non ancora pubblicata. Nell’eventualità di una proroga nazionale, la situazione diverrebbe meno frammentata e favorirebbe un ingresso notevolmente più ampio alla misura. Va ricordato che, in assenza di una conferma normativa, le tempistiche ordinarie rimangono, a stretto rigore, quelle fissate dalla legge vigente.
Cartelle e anni coinvolti: estensione del perimetro della rottamazione quinquies
Il tratto distintivo della rottamazione quinquies, già a partire dal suo debutto nella stagione fiscale 2026, riguarda l’ampliamento ai carichi affidati alla riscossione nel periodo dal 1° gennaio 2000 al 31 dicembre 2023. Una finestra temporale molto ampia copre ben 24 anni di tributi, contributi previdenziali (INPS) e sanzioni per violazioni amministrative, purché non derivanti da accertamento o da carichi affidati da enti locali e Regioni.
- Carichi ammissibili: debiti legati a imposte non versate, contributi previdenziali diversi da quelli per accertamento, multe stradali affidate dalle Prefetture;
- Esclusioni: restano esclusi i debiti generati da atti di accertamento (come l’imposta di bollo regionale o TARI), quelli in regola con pagamenti per piani definibili nella "quater" e i crediti derivanti da sentenze penali e Corte dei Conti
Le principali fonti normative da considerare includono l’art. 23 L. 199/2025 e i riferimenti contenuti nella Legge di Bilancio 2026. Tali norme hanno definito chiaramente i criteri di inclusione/esclusione, rimarcando inoltre l’assenza di ogni "tolleranza" nei pagamenti: anche un solo giorno di ritardo può comportare la decadenza dai benefici, fatta eccezione per sabati, domeniche o giorni festivi.
L’ampliamento degli anni e delle tipologie di debiti rottamabili, secondo le ultime discussioni parlamentari, potrebbe essere ulteriormente esteso in caso di proroga generale, ma ad oggi nessun nuovo intervento normativo è stato ufficializzato.
In ogni caso, tra le ulteriori modifiche per attirare maggiori contribuenti verso nuova definizione agevolata ci potrebbero essere la riammissione alla rottamazione quater di chi non è riuscito a pagare le rate in scadenza al 30 novembre 2025 e al 28 febbraio 2026 e l’estensione alla rottamazione quinquies dei contributi non versati alle casse previdenziali private e alle cartelle affidate dagli enti locali ad Ader. Nulla dovrebbe, invece, cambiare, secondo quanto al momento in discussione, relativamente a scadenze e tempi già indicati per i pagamenti.
Incertezze normative, basse adesioni e rischi per chi aspetta: il nodo delle conferme ufficiali
L’assenza di delibere ufficiali sulla proroga e sull’ampliamento alimenta un clima di incertezza nei contribuenti e nei professionisti. Molti operatori, di fronte a una normativa ancora parzialmente sospesa nelle modalità applicative (si veda la questione dell’ordinanza non pubblicata dalla Protezione Civile), si domandano se convenga attendere conferme sulla proroga o muoversi comunque secondo i termini ordinari.
Un elemento che ha dato impulso alle voci sulla proroga generale è rappresentato dai dati allarmanti sulle adesioni finora molto al di sotto delle aspettative: la complessità della normativa e le limitazioni nella platea dei beneficiari hanno frenato l'entusiasmo verso la misura. In questo contesto, prolungare i termini servirebbe ad ampliare la partecipazione e a sanare situazioni che altrimenti rimarrebbero escluse dal perimetro della definizione agevolata.
| Scenario attuale | Potenziali sviluppi |
| Termine nazionale per la domanda: 30 aprile 2026 | Proroga ipotizzata al 30 giugno per tutti |
| Ampio ventaglio temporale: 2000-2023 | Possibile ulteriore estensione dei carichi ammissibili |
| Benefici circoscritti alle tipologie già indicate | Ampliamento a nuove categorie di carichi, secondo le proposte in Parlamento |
I rischi per chi temporeggia sono connessi sia al mancato ingresso nei tempi utili, sia all’incognita della platea di beneficiari che potrebbe essere ridisegnata in corsa.
Benefici concreti e limiti dell’ampliamento: cosa sapere sulle cartelle e multe incluse
La definizione agevolata attraverso la quinquies si traduce in vantaggi finanziari notevoli. I contribuenti possono estinguere i debiti rottamabili pagando unicamente la quota capitale, e le spese vive per procedure di recupero, senza dover corrispondere interessi, sanzioni e aggio. Per le sanzioni amministrative come le multe stradali, il condono riguarda soltanto gli interessi maturati e l’aggio, lasciando però dovuta la sanzione originaria. Resta invece escluso ogni debito di fonte accertativa, o derivante da regioni ed enti locali.
- Sospensione immediata di procedure esecutive in corso su tutti i carichi rottamabili dopo la ricezione della domanda;
- Sospensione dei termini di prescrizione e decadenza sui carichi inclusi fino alla scadenza della prima rata;
- Mantenimento dello status di regolarità fiscale per il DURC (Documento Unico di Regolarità Contributiva) durante la procedura.
Nel caso di irregolarità nei pagamenti, la decadenza è inevitabile: anche un solo errore amministrativo può far ripartire sanzioni e interessi originari, privando di fatto il contribuente di ogni beneficio pregresso. La verifica scrupolosa dei carichi e della documentazione è dunque decisiva per l’efficacia della misura.
In estrema sintesi, la situazione attuale
Il dibattito sulla proroga della rottamazione quinquies e sull’ampliamento delle tipologie di cartelle coinvolte evidenzia la complessità della gestione della riscossione in questa fase storica. Allo stato attuale, regna grande incertezza sia sulle tempistiche che sui beneficiari effettivamente ammessi, con la possibilità concreta di modifiche da parte del legislatore nelle prossime settimane.
La misura rappresenta una opportunità rilevante in chiave di sostenibilità finanziaria per migliaia di contribuenti, ma la chiarezza normativa e la certezza delle scadenze risultano ancora elementi da conquistare. Il monitoraggio delle fonti ufficiali e delle evoluzioni parlamentari resta dunque imprescindibile, così come la predisposizione di una documentazione impeccabile e un’attenta valutazione della propria posizione debitoria, per poter cogliere davvero ogni potenziale beneficio.
Leggi anche
- Rottamazione quinquies verso proroga al 30 Giugno e ampliamento cartelle, debiti e anni inclusi
- Rottamazione quinquies, adesioni molto basse: è corsa ai correttivi e cambiamenti prima della scadenza
- Rottamazione quinquies, check list e le ultime considerazioni da fare per chi non avesse ancora scelto entro scadenza 30 aprile


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra