Sempre meno soldi in contanti e sempre più bancomat e carte di credito: milioni di persone ci perdono silenziosamente
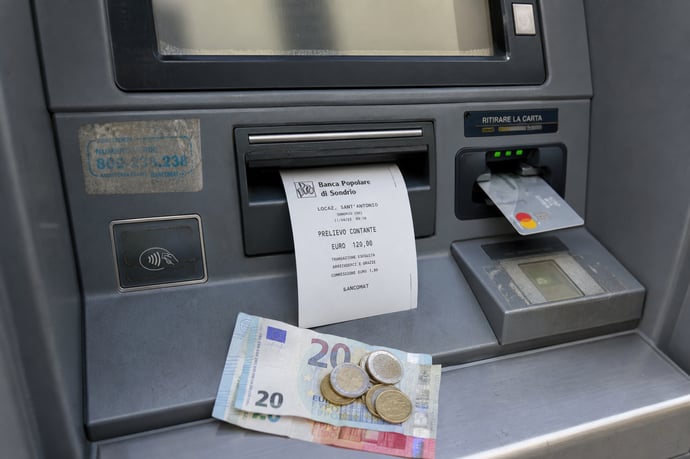
Il passaggio dal contante ai pagamenti elettronici cambia il nostro modo di gestire il denaro: tra comodità, costi nascosti e rischi, milioni di persone si trovano esposte a nuove sfide e opportunità.
L'evoluzione delle abitudini di pagamento in Italia sta riscrivendo lentamente il modo in cui cittadini e attività gestiscono le proprie spese quotidiane. Storicamente caratterizzato da una forte preferenza per il contante, il Paese ha assistito negli ultimi anni a un costante declino nell'uso delle banconote, complice la diffusione di carte elettroniche, mobile banking e normative più stringenti. I dati confermano che, pur rimanendo il contante lo strumento maggiormente utilizzato per le transazioni sotto i 25 euro (circa il 61% nel 2025), la tendenza mostra un progressivo avvicinamento ai livelli degli altri paesi europei, dove strumenti digitali sono ormai preponderanti.
L'Italia, pur restando agli ultimi posti in UE per digitalizzazione dei pagamenti, riduce il divario anno dopo anno. Questo mutamento non è semplicemente tecnologico, ma coinvolge aspetti sociali, culturali e normativi. La fiducia verso il digitale cresce assieme all'offerta di soluzioni sicure e sempre più semplici da usare, ma la transizione comporta anche implicazioni pratiche e rischi sottovalutati, su cui è necessario riflettere per adottare un comportamento davvero consapevole nel gestire i propri soldi.
Le diverse tipologie di carte di credito e bancomat: un vero moltiplicarsi negli ultimi anni
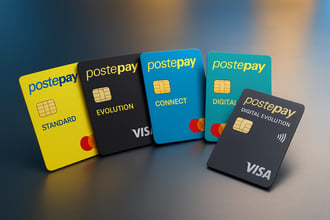
L'affermazione di pagamenti elettronici ha portato a una grande confusione tra le varie tipologie di carte disponibili: bancomat (carta di debito), carta di credito e, in misura minore, carta prepagata. Ciascuna presenta meccanismi distinti, sia in termini di funzionamento sia di gestione delle spese:
- Carta di debito (bancomat): Permette pagamenti e prelievi con addebito immediato sul conto corrente. Ogni spesa, dal negozio all'ATM, viene scalata in tempo reale dal saldo disponibile: si può spendere solo ciò di cui si dispone. La carta opera spesso su diversi circuiti, nazionale (Bancomat/PagoBancomat) e internazionale (Maestro, V-Pay), a seconda delle necessità di utilizzo.
-
Carta di credito: Affida al titolare una linea di credito: le somme spese vengono scalate dal conto in un secondo momento, generalmente il mese seguente. Esistono diverse tipologie:
- A saldo: tutte le spese vengono rimborsate in un'unica soluzione;
- Revolving: le spese vengono dilazionate in rate mensili con pagamento di interessi sull'importo utilizzato.
- Carta multifunzione: Integra le funzionalità di debito e credito, consentendo ogni volta di scegliere la modalità preferita al POS.
- Carta prepagata: Ricaricabile, non collegata al conto: consente acquisti e prelievi nei limiti del credito caricato, ideale per giovani o transazioni online dove si desidera limitare i rischi di frode.
I rischi nascosti e chi ci perde silenziosamento nella transizione digitale (inclusi i commercianti) rispetto ai contanti
Il passaggio a una società sempre più digitale non riguarda solo innovazione o comodità. Accanto ai vantaggi evidenti, esistono fasce di popolazione che subiscono negativamente questa trasformazione. Tra queste:
- Persone senza fissa dimora e mendicanti: l'elemosina avviene storicamente solo in moneta; oggi alcuni, sostenuti da associazioni, adottano POS mobili o QR code, ma la barriera tecnologica resta alta.
- Artisti di strada, ambulanti e lavoratori informali: la raccolta di mance e piccoli pagamenti era garantita dalla circolazione di moneta fisica. L'assenza di contante può tradursi in una drastica riduzione del reddito diretto.
- Anziani e chi ha scarsa dimestichezza con la tecnologia: la digitalizzazione esclude chi non possiede un conto bancario, uno smartphone o la capacità di interagire con sistemi digitali.
Non meno importante, il rischio di esclusione riguarda piccoli commercianti, soprattutto nelle aree rurali, che spesso si trovano a dover affrontare spese aggiuntive per dotarsi di POS e gestire le commissioni, con margini già risicati. Se la digitalizzazione non viene accompagnata da formazione, agevolazioni e tutela dei più fragili, i costi sociali possono superare i benefici per alcune fasce della popolazione.
Per i commercianti, la crescita dei pagamenti con bancomat e carte di credito non comporta solo vantaggi. Ogni transazione elettronica può infatti generare commissioni a carico dell’esercente, alle quali si aggiungono i costi del terminale Pos, del conto corrente e degli eventuali servizi accessori. L’incidenza può sembrare ridotta sulla singola operazione, ma diventa più pesante per le attività con margini contenuti e molti pagamenti di piccolo importo, come bar, edicole, tabaccherie e negozi di quartiere. In questi casi, una parte dell’incasso viene assorbita automaticamente dai costi bancari, senza che il cliente ne abbia una percezione diretta. A ciò si sommano i tempi di accredito, il rischio di contestazioni o storni e la dipendenza dai sistemi informatici: un guasto alla rete, al Pos o alla piattaforma di pagamento può bloccare temporaneamente le vendite. Il passaggio al digitale, quindi, riduce la gestione del contante e alcuni rischi legati a furti e ammanchi, ma trasferisce sui commercianti nuovi costi operativi che, alla lunga, possono essere scaricati sui prezzi finali.
Vantaggi e svantaggi del pagamento elettronico e il ruolo spesso sottovalutato del contante
L'utilizzo di strumenti di pagamento digitali porta con sé una serie di benefici ma anche di elementi critici da valutare:
-
Vantaggi:
- Sicurezza: minor rischio di rapine grazie a una circolazione di banconote più ridotta e protezione sui pagamenti in caso di furto della carta.
- Praticità: massima accettazione nei negozi fisici e possibilità di pagare anche online, abilitando acquisti rapidi e smart.
- Tracciabilità: le transazioni lasciano traccia, utile sia per la gestione delle spese domestiche che per il contrasto all'evasione fiscale.
- Controllo delle spese: strumenti digitali offrono estratti conto dettagliati e possibilità di monitoraggio in tempo reale.
- Protezione aggiuntiva: specialmente sulle carte di credito, polizze assicurative e protocolli antifrode vengono applicati automaticamente.
-
Svantaggi:
- Possibilità di spese impulsive: la dematerializzazione del denaro può portare a un minore controllo emotivo nelle uscite, facendo percepire meno il costo reale degli acquisti.
- Rischi di frodi: sebbene in calo, esistono truffe digitali e rischi connessi a smarrimento o clonazione della carta, soprattutto se non si adottano le necessarie precauzioni.
- Costi nascosti: commissioni per prelievi fuori circuito, possibile presenza di canoni annui e spese per i pagamenti internazionali.
- Limitazione della privacy: l'assenza di anonimato nelle transazioni elettroniche pone interrogativi sulla raccolta e gestione dei dati personali.
Leggi anche
- Sempre meno soldi in contanti e sempre più bancomat e carte di credito: milioni di persone ci perdono silenziosamente
- Il bancomat non da soldi nonostante si ha disponibilità: il limite del numero di banconote erogabili poco conosciuto
- Eur.Bank, la stablecoin di Bancomat supportate dalla banche italiane: che cos'è, come funziona e a cosa serve
Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra