Un SMS arrivato dal numero reale della banca, una telefonata e un bonifico da 6.393 euro: come funziona la truffa dello spoofing, come è finita e cosa devono imparare i correntisti.
Un messaggio compare nella stessa conversazione in cui il correntista legge da anni le notifiche della propria banca. Il mittente è quello giusto, il nome è quello giusto, il tono è istituzionale. Pochi minuti dopo squilla il telefono, e sul display c’è di nuovo il numero dell’istituto. È l’inizio di una truffa bancaria via SMS che ha portato alla sottrazione di 6.393 euro dal conto di un cliente, somma poi restituita proprio perché l’inganno era costruito in modo tale da risultare quasi impossibile da distinguere dalla realtà.
Eppure, a freddo, la dinamica è tutt’altro che sofisticata. È molto riconoscibile come truffa, se si conoscono i segnali. Il paradosso è tutto qui: un raggiro grossolano nella sostanza, ma confezionato con uno strumento tecnico che gli toglie ogni sospetto. Ripercorriamo la vicenda, il suo epilogo e le lezioni da portare a casa.
Come è iniziata la truffa: l’SMS che arriva dal numero della banca e la telefonata del falso operatore
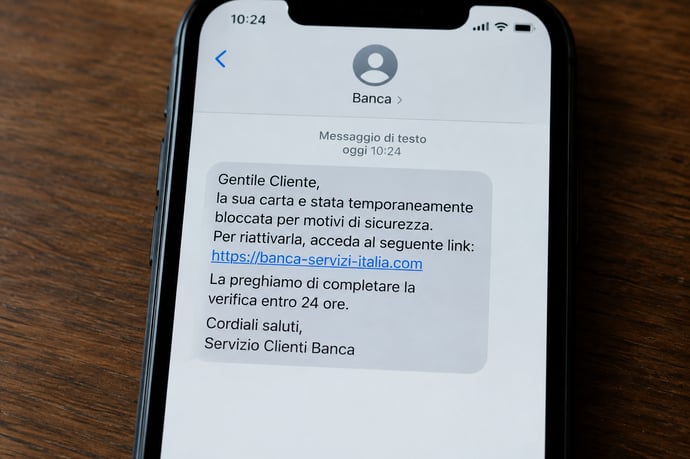
Tutto parte da un SMS apparentemente inviato dalla banca. Il testo segue lo schema classico: si segnala un accesso anomalo, un pagamento sospetto o un nuovo dispositivo associato al conto, e si invita il cliente a contattare con urgenza un numero indicato nel messaggio oppure ad attendere una chiamata dell’ufficio antifrode.
La particolarità è nel mittente. Il messaggio non arriva da un numero sconosciuto, ma si inserisce nella cronologia dei messaggi autentici dell’istituto, quella che il correntista ha già in telefono. Questa tecnica si chiama SMS spoofing: il truffatore falsifica l’identificativo del mittente, e lo smartphone, che non ha modo di verificarlo, accorpa il messaggio fasullo a quelli veri. Per la vittima, visivamente, non c’è alcuna differenza.
Il primo errore, comprensibile, è proprio qui: fidarsi del nome del mittente. Ma il nome del mittente di un SMS non è una prova di autenticità. È un’etichetta che può essere manipolata.
Dopo l’SMS arriva la chiamata ed è il secondo tassello. Grazie a tecnologie di telefonia via internet, i criminali riescono a far comparire sullo schermo il numero reale della banca o quello di una filiale. Questo fenomeno si chiama caller ID spoofing ed è la ragione per cui anche i clienti più attenti si lasciano convincere.
Dall’altra parte risponde un finto operatore, calmo e professionale. Conosce nome e cognome del cliente, a volte anche informazioni ulteriori, magari ottenute da precedenti violazioni di dati. Spiega che sul conto sono in corso movimenti fraudolenti e che bisogna agire subito per bloccarli. La parola chiave è sempre la stessa: urgenza.
Per mettere in sicurezza il conto, il falso operatore guida il correntista passo dopo passo: gli chiede di autorizzare un’operazione dall’app, di comunicare un codice OTP ricevuto via SMS, oppure di disporre un bonifico di “storno” verso un conto presunto sicuro. In realtà ogni conferma è l’autorizzazione di un pagamento reale, e i soldi finiscono su un conto controllato dai malviventi. [Inserire qui i dettagli verificati del caso: numero di operazioni, tempi, canale usato.]
Alla fine l’operazione si chiude con una frode bancaria e 6.393 euro usciti dal conto. A quel punto l’operatore saluta con cortesia, magari assicura che la situazione è risolta, e sparisce.
Perché la truffa era riconoscibile
Ripensandoci con calma, il copione presenta una serie di campanelli d’allarme evidenti. Sono gli stessi che le banche ripetono da anni nelle loro campagne informative:
- La banca non chiede mai codici. Nessun operatore reale domanda di comunicare OTP, password, PIN o di autorizzare operazioni al telefono. Il solo fatto che qualcuno li richieda dovrebbe far cadere ogni dubbio.
- La banca non ti chiede di spostare i soldi. Non esiste alcun “conto sicuro” verso cui trasferire il denaro per proteggerlo. Un bonifico di storno è una contraddizione in termini.
- L’urgenza è una leva psicologica. Chi ti mette fretta vuole impedirti di ragionare, di richiamare, di verificare. Una vera procedura antifrode non pretende decisioni in pochi minuti al telefono.
- La chiamata è in entrata. Nei casi più noti, le banche precisano che i propri numeri verdi non effettuano chiamate in uscita per questo tipo di verifiche. Se ricevi una telefonata che parla di operazioni sospette, la regola è riattaccare e richiamare tu, da un numero ufficiale che hai cercato per conto tuo.
L’epilogo: 6.393 euro restituiti al cliente
La parte più interessante della vicenda è la conclusione. Dopo aver scoperto il raggiro, il correntista ha agito subito: ha disconosciuto le operazioni, ha sporto denuncia e ha chiesto il rimborso. Alla fine la banca ha restituito l’intero importo di 6.393 euro. [Specificare qui se il rimborso è arrivato spontaneamente, tramite reclamo, ricorso all’ABF, trattativa con un’associazione dei consumatori o sentenza.]
Il motivo di fondo è un principio ormai consolidato. Secondo la normativa europea sui servizi di pagamento, recepita in Italia, in caso di operazione non autorizzata è la banca a dover dimostrare che il cliente ha agito con dolo o colpa grave, e che i propri sistemi di sicurezza erano adeguati. Non basta sostenere che l’utente ha comunicato volontariamente i codici.
In diversi casi analoghi, tribunali e collegi dell’Arbitro Bancario Finanziario hanno ritenuto che un raggiro tanto credibile da arrivare dal numero ufficiale dell’istituto non possa essere considerato, di per sé, colpa grave del cliente. Il messaggio inserito nella cronologia autentica e la telefonata dal numero apparentemente reale sono elementi che rendono scusabile la caduta in trappola. E le semplici avvertenze antifrode pubblicate sul sito della banca non bastano a sollevare l’istituto dalle proprie responsabilità.
Conta moltissimo anche il comportamento del cliente dopo la scoperta della truffa. Chi blocca subito carte e accessi, contatta l’assistenza, disconosce le operazioni e denuncia entro tempi brevi ha molte più probabilità di ottenere un rimborso. Ogni ora di ritardo può compromettere la possibilità di bloccare i fondi e indebolire la propria posizione.
Rimborso garantito? No, e va detto con chiarezza
Sarebbe un errore trarre da questa storia la conclusione che ogni truffa venga rimborsata. Non è così. Esistono casi in cui le banche non amettono rimborsi e decisioni di arbitri che hanno respinto le richieste dei clienti, ritenendo provata una condotta gravemente negligente, per esempio quando l’utente aveva comunicato spontaneamente credenziali dispositivi senza alcun elemento di verosimiglianza, o aveva ignorato avvisi evidenti.
L’esito dipende dalle circostanze concrete: come è stato costruito l’inganno, quali presidi aveva la banca, come ha reagito il cliente. Per questo la prevenzione resta la vera protezione, e il rimborso va visto come una rete di sicurezza, non come una garanzia.
L’insegnamento per i correntisti: cosa fare davvero
Questa vicenda lascia una lezione molto concreta. Ecco le regole da tenere a mente.
- Non fidarti mai del mittente. Il nome di un SMS e il numero che compare in chiamata possono essere falsificati. Non sono una prova di identità.
- Non comunicare mai codici OTP, PIN o password. Né al telefono, né via messaggio, né a chi dice di essere dell’antifrode. Se qualcuno li chiede, è una truffa.
- Non autorizzare operazioni “per annullarne altre”. Se l’app ti chiede di confermare un pagamento, leggi bene importo e beneficiario: stai davvero inviando denaro, non proteggendolo.
- Interrompi e verifica da solo. Chiudi la chiamata e contatta la banca con un numero ufficiale, trovato sul sito, sulla carta o sull’app. Non richiamare il numero indicato nel messaggio e non usare la funzione “richiama”.
- Diffida dell’urgenza. Una decisione presa sotto pressione è quasi sempre una decisione sbagliata. Prenditi cinque minuti: nessuna banca ti toglie il conto in cinque minuti.
- Agisci subito se sei stato truffato. Blocca carte e accessi, chiama il numero verde ufficiale, disconosci le operazioni per iscritto, sporgi denuncia e conserva SMS, registro chiamate e schermate. Se la banca rifiuta il rimborso, puoi presentare reclamo e poi ricorrere all’Arbitro Bancario Finanziario, anche con l’aiuto di un’associazione dei consumatori.
Resta valido un principio semplice: la banca non ti chiederà mai di fare ciò che il falso operatore ti chiede. Se un messaggio o una telefonata ti spinge a comunicare codici o a muovere denaro, anche se tutto sembra autentico, fermati, riattacca e verifica per conto tuo. È un gesto che costa pochi minuti e può valere migliaia di euro.
Leggi anche
- Sms con il numero vero della banca: 6.393 euro restituiti al cliente perché la truffa era troppo credibile
- Daniele Moretti finto ricco commercialista, 140mila followers, yacht, elicottero pagati con contributi dei dipendenti non versati
- Si fa prestare 50mila euro dalla fidanzata per investimenti, si lasciano e lui sparisce: un dettaglio lo tradisce


Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra