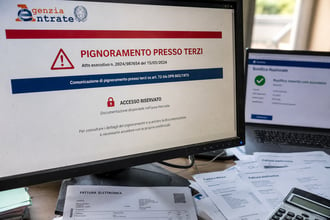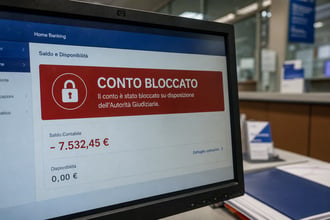
La nuova legge sul sovraindebitamento definisce strategie innovative e tutele aggiornate per imprese, privati e famiglie, affrontando pignoramenti, errori ricorrenti e prospettive operative nel contesto di una crescente emergenza sociale.
Dal 1° luglio un nuovo scenario si è aperto per chi teme il rischio di debiti e il blocco dei propri beni. Con l’avvio di controlli digitali e di pignoramenti istantanei, l’urgenza di comprendere le nuove regole e di adottare contromisure immediate non è mai stata così alta. Migliaia di famiglie, imprese e liberi professionisti rischiano di trovarsi nelle prossime settimane con i flussi economici congelati e la gestione delle proprie finanze in serio pericolo. Ma tra riforme legislative, potenziamento degli strumenti tecnologici e nuove tutele, il quadro normativo offre ora anche possibilità concrete di difesa e ristrutturazione se affrontate con consapevolezza e rapidità.
I dati comunicati dall’Agenzia delle Entrate-Riscossione stimano almeno 120.000 casi di pignoramento dei conti correnti entro fine anno, con una fortissima incidenza soprattutto nelle regioni economicamente più attive come Lombardia, Lazio e Campania. Le norme introdotte e le interpretazioni operative in via di consolidamento sono il riflesso di una nuova politica di gestione del debito: controlli incrociati immediati, automatizzazione delle verifiche, riduzione drastica dei margini di tolleranza anche su piccoli insoluti e micro-debiti. L’urgenza normativa trova così terreno fertile grazie a tecnologie avanzate, aggravando la tensione tra diritto alla finanziabilità e necessità di recupero crediti da parte dello Stato.
L’intervento legislativo più rilevante è rappresentato dal disegno di legge Giorgianni (FdI), punto di riferimento per la revisione degli strumenti di sovraindebitamento e difesa patrimoniale contro gli effetti del pignoramento. La proposta non nasce isolata: nuovi criteri per la ristrutturazione dei debiti del consumatore, concordato minore, liquidazione controllata ed esdebitazione sono sottoposti a una consultazione pubblica avviata dall’Agenzia delle Entrate sulle regole interpretative. Proprio il confronto con il tessuto sociale, associativo e professionale garantirà nei prossimi mesi una regolamentazione dettagliata per ogni categoria di contribuente.
Sovraindebitamento e pignoramenti: novità legislative, limiti e strumenti operativi per imprese, privati e famiglie
La riforma del sovraindebitamento proposta dalla nuova legge Giorgianni ridefinisce dal 2026 gli strumenti e le procedure per fronteggiare la crisi debitoria. Il nuovo impianto normativo si innesta sulle procedure già disciplinate dal Codice della crisi d’impresa e dell’insolvenza integrandole con misure più efficienti sia per il debitore sia per i creditori, e adattandosi in tempo reale alle evoluzioni dei flussi economici e delle abitudini finanziarie grazie ai controlli digitali sulle fatture elettroniche e alle notifiche automatizzate di insolvenza.
Le principali novità riguardano:
- Adozione di pignoramenti-lampo: dal 1° luglio, per effetto del provvedimento Agenzia delle Entrate n. 153611/2026, si attiva un incrocio informatico delle e-fatture che consente il blocco istantaneo dei crediti e la notifica diretta ai soggetti coinvolti. I crediti pignorabili sono individuati in base ai flussi degli ultimi sei mesi, garantendo tempi di reazione estremamente ridotti per agire sulle proprie posizioni debitorie.
- Definizione dei nuovi limiti sulla pignorabilità: restano le tutele per crediti da lavoro e pensione, ma viene annullata ogni franchigia per i rapporti commerciali e professionali.
- Sospensione delle azioni esecutive: strumenti come la rateizzazione, la richiesta di esdebitamento o la domanda per il concordato minore sospendono le procedure di pignoramento se attivate prima dell’atto esecutivo.
- Ampliamento dell’esdebitamento: ora accessibile non solo a chi non ha agito con dolo o colpa grave, ma anche alle famiglie e ai piccoli imprenditori che dimostrino la non sostenibilità della situazione finanziaria attuale.
- La rateizzazione ordinaria può essere attivata fino a 120mila euro. In caso di difficoltà viene valutata anche su importi superiori con proroga fino a 120 rate mensili nei casi riconosciuti.
- Il concordato minore rappresenta la soluzione pensata per chi non rientra nelle procedure di crisi maggiori: il piano di ristrutturazione, depositato presso gli OCC, comporta la sospensione automatica dei pignoramenti e offre la possibilità di una rinegoziazione efficace e sostenibile.
- La liquidazione controllata, destinata a chi non dispone di risorse sufficienti, consente la cessione di beni (mobili e immobili) per la chiusura delle esposizioni residue, a condizione della totale trasparenza e dell’assenza di operazioni in frode ai creditori.
- La ristrutturazione dei debiti o l’esdebitazione consentono di proporre un piano sostenibile basato su cause oggettive (malattia, perdita di lavoro, crisi aziendale) e, una volta approvata la domanda, bloccano tutte le azioni esecutive in corso.
In arrivo dall'Agenzia delle Entrate ulteriori possibili modifiche alle procedure di sovraindebitamento oggi disponibili
Nel frattempo si lavora anche a possibile modifiche delle regole interpretative e operative delle procedure di sovraindebitamento e altre alternative oggi disponibili. E’, infatti, aperta fino al prossimo 24 luglio in consultazione pubblica sul sito dell’Agenzia delle Entrate la Parte II della bozza della circolare sugli istituti del Codice della crisi d’impresa e dell’insolvenza che esamina il sovraindebitamento e l’esdebitazione, con particolare riguardo alle disposizioni di carattere generale, alla ristrutturazione dei debiti del consumatore, al concordato minore, alla liquidazione controllata del sovraindebitato e all’esdebitazione.
Di seguito una tabella riepilogativa delle principali azioni previste e dei relativi effetti:
| Strumento | Effetto sulla procedura esecutiva | Note chiave |
| Rateizzazione | Sospensione automatica se attivata prima dell’atto esecutivo | Fino a 120 mila euro (o più, in casi gravi); decadenza in caso di ritardi |
| Esdebitamento | Blocco delle azioni esecutive con deposito della domanda presso OCC | Occorre dimostrare buona fede e meritevolezza |
| Concordato minore | Sospensione automatica dei pignoramenti | Previsto per professionisti e piccoli imprenditori |
| Liquidazione controllata | Cancellazione del debito residuo dopo vendita dei beni | Sfumata per ogni tipo di patrimonio, a patto di regolare trasparenza |
| Ristrutturazione dei debiti | Sospensione procedure, riparto delle somme su tutti i creditori | Sostenibilità del piano e buona fede richieste |
La partecipazione attiva ai tavoli di consultazione promossi dall’Agenzia delle Entrate è determinante: la raccolta dei contributi da parte di associazioni, professionisti e cittadini concorrerà a definire nelle prossime settimane la circolare interpretativa ufficiale, garantendo maggiore chiarezza sui meccanismi di applicazione e sulle modalità di accesso ai nuovi strumenti di tutela.
La nuova normativa prevede inoltre:
- Monitoraggio costante della propria situazione debitoria tramite i portali ufficiali dell’AdER;
- Utilizzo esclusivo di moduli aggiornati e depositati telematicamente;
- Archiviazione puntuale della documentazione digitale per ogni operazione effettuata;
- Risposta tempestiva agli avvisi di pagamento o alle cartelle di nuova emissione.
Procedure, errori comuni, tutele e prospettive: cosa cambia davvero e quali scelte concrete adottare
I nuovi processi di riscossione e di protezione patrimoniale hanno un impatto diretto sulle abitudini di tutti i soggetti coinvolti. Ecco gli elementi tecnici e strategici che fanno la differenza nel prevenire e gestire i rischi:
- La velocità delle procedure interpretative espone non solo a tempi ridotti di intervento sugli insoluti, ma anche al rischio di essere colti di sorpresa dal blocco dei conti o dalla sospensione dei pagamenti in entrata.
- La perdita del beneficio della rateizzazione dopo il mancato rispetto di scadenze, anche solo marginali, può rendere immediatamente eseguibile la procedura di pignoramento. Esclusione di debiti dalla domanda di sospensione o dalla rinegoziazione comporta rischi residui.
- L’errore di sottovalutare le notifiche: ignorare la cartella esattoriale o considerare erroneamente "non significativa" la comunicazione ufficiale è spesso l’anticamera della procedura esecutiva.
- La confusione tra saldo e stralcio, rottamazione e rateizzazione ordinaria espone a errori che possono aggravare la situazione economica invece di migliorarla.
- Mancanza di documentazione puntuale su versamenti, notifiche e piani di rientro.
- Effettuare un monitoraggio settimanale della posizione debitoria tramite area riservata AdER e portali della propria banca.
- Preparare la documentazione necessaria (archiviazione digitale di ricevute, avvisi, piani di rientro) per ogni posizione aperta.
- Attivare tempestivamente consulenze specialistiche (avvocati, commercialisti, OCC): l’interpretazione delle nuove norme richiede competenza tecnica specifica e aggiornamento costante.
- Presentare rapidamente istanze di autotutela in caso di errore materiale, vizi di notifica e prescrizione.
- Includere sempre tutte le posizioni debitorie nelle domande di protezione per evitare strascichi esecutivi su importi esclusi.
- Verificare più volte le finestre normative in caso di riapertura delle agevolazioni (rottamazione, definizione agevolata, ulteriori quote sanzionatorie).
Confronto tra misure tradizionali e nuovi strumenti digitali introdotti:
| Vecchie procedure | Nuove procedure |
| Verifica manuale delle insolvenze | Controllo digitale in tempo reale tramite e-fatture |
| Tempi di tolleranza di diverse settimane | Reazione automatica entro pochi giorni dal mancato pagamento |
| Richiesta pagamento giudiziale | Pignoramento lampo notificato automaticamente ai terzi |
| Difficile sospensione esecutività | Blocco immediato con istanza di autotutela, rinegoziazione o domanda OCC |
Leggi anche
- Sovraindebitamento e altri sistemi contro debiti e pignoramento: nuova legge o modifiche importanti a quelle esistenti
- Avvisi bonari Fisco: 6 contribuenti su 7 non li pagano ed effettivamente conviene fare in questo modo
- Sovraindebitamento per troppi debiti: solo il 33% viene accolto ma ci sono altre 7 possibili strade da intraprendere


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra