Con la ripresa delle attività autunnali, l'Agenzia delle Entrate ha riavviato l'invio delle lettere di compliance, comprese quelle legate al Superbonus e agli altri bonus edilizi. Dal 1° settembre 2026 sono infatti ripartiti i controlli formali. Cbhi rischia e cosa fare.
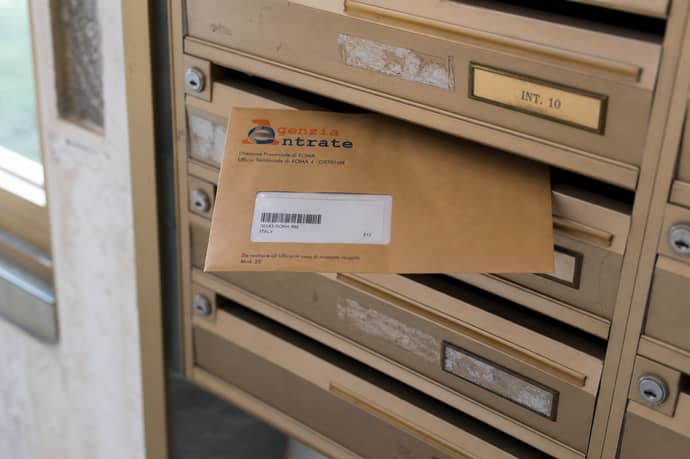
Con la ripresa delle attività autunnali, l'Agenzia delle Entrate ha riavviato l'invio delle lettere di compliance, comprese quelle legate al Superbonus e agli altri bonus edilizi. Dal 1° settembre 2026 sono infatti ripartiti i controlli formali e le comunicazioni fiscali che erano stati sospesi durante la pausa estiva, e molti proprietari di immobili ristrutturati con l'aliquota agevolata al 110% (o con le percentuali ridotte degli anni successivi) potrebbero trovarsi una busta dell'Agenzia nella propria cassetta della posta. Capire di cosa si tratta, quali sono i rischi concreti e soprattutto come regolarizzare la propria posizione a costi contenuti è oggi più che mai una priorità per migliaia di contribuenti italiani.
Perché arrivano nuove lettere proprio a settembre 2026
Il Fisco applica ogni anno due periodi di sospensione dell'attività di controllo e riscossione. Terminata la pausa estiva, dal 1° settembre riprendono sia le lettere di compliance sia gli avvisi bonari, oltre a una nuova tranche di cartelle esattoriali. Per il solo 2026 l'Agenzia delle Entrate stima di inviare complessivamente circa 2,4 milioni di lettere di compliance a livello nazionale, delle quali circa un milione deve ancora partire proprio in questi mesi.
All'interno di questo enorme piano di controlli, una quota rilevante riguarda specificamente i bonus edilizi. La normativa di riferimento, contenuta nella legge di bilancio 2024, ha previsto che l'Agenzia effettui verifiche mirate sugli immobili che hanno beneficiato del Superbonus per accertare se sia stata correttamente comunicata la variazione catastale conseguente ai lavori.
Alcune stime parlano addirittura di 200mila lettere di compliance in arrivo tra il 2026 e il 2028 sul tema dei bonus edilizi in generale (non solo Superbonus), un incremento del 200% rispetto agli invii precedenti. Una parte consistente, oltre un terzo del totale, riguarderà proprio chi ha usufruito delle detrazioni per la riqualificazione energetica degli edifici.
Cosa contengono le lettere di compliance
È importante chiarire subito un punto: la lettera di compliance non è un accertamento fiscale vero e proprio, né un atto impositivo. Si tratta piuttosto di un invito a verificare la propria posizione e, se necessario, a regolarizzarla spontaneamente attraverso il ravvedimento operoso, beneficiando così di sanzioni molto più basse rispetto a quelle applicate in caso di controllo formale.
Il contenuto tipico della lettera segnala un'anomalia tra i dati che l'Agenzia possiede (importi dei lavori agevolati, sconto in fattura o cessione del credito) e le informazioni catastali dell'immobile. In pratica, il Fisco incrocia gli importi dichiarati per gli interventi del Superbonus con la rendita catastale registrata, e se questa non risulta aggiornata dopo lavori che ne hanno oggettivamente aumentato il valore, scatta la segnalazione.
Chi riceve la lettera ha 90 giorni di tempo dalla data di ricezione per verificare se la variazione catastale sia effettivamente dovuta (e nella maggior parte dei casi legati al Superbonus lo è, come confermato dalla stessa Agenzia) e per procedere alla regolarizzazione.
La variazione catastale: il vero nodo della questione
Il tema centrale di questa campagna di controlli riguarda l'obbligo di aggiornare la rendita catastale quando i lavori finanziati con il Superbonus hanno comportato un incremento di valore dell'immobile superiore al 15%. Si tratta di una soglia fissata dalla normativa che, quando superata, obbliga il proprietario a presentare la relativa dichiarazione di variazione attraverso un tecnico abilitato (geometra, architetto o ingegnere), utilizzando la procedura DOCFA.
Molti proprietari, spesso per semplice disattenzione o per mancanza di informazione, non hanno provveduto a questo adempimento al termine dei lavori. È esattamente questa la platea di contribuenti a cui sono destinate le nuove lettere.
Quanto costa non regolarizzarsi: le sanzioni previste
Uno degli aspetti più utili da conoscere riguarda l'entità delle sanzioni, che varia moltissimo a seconda del momento in cui si decide di intervenire. Ecco lo schema aggiornato:
- Entro 90 giorni dalla scadenza originaria dell'obbligo: la sanzione ridotta grazie al ravvedimento operoso è pari a 103,20 euro, cioè un decimo del minimo previsto.
- Tra 2 e 5 anni dalla scadenza: la sanzione sale a 172 euro, corrispondente a un sesto del minimo.
- Nessuna regolarizzazione: se il contribuente ignora completamente il sollecito dell'Agenzia, si passa alla procedura di accertamento d'ufficio, con applicazione delle sanzioni piene che possono arrivare fino a 8.436 euro.
Come mettersi in regola a costi contenuti: la strada del ravvedimento operoso
La buona notizia è che esiste un percorso relativamente semplice ed economico per sanare la propria posizione, evitando le sanzioni più pesanti. I passaggi principali sono i seguenti:
- Verificare l'effettivo obbligo di variazione catastale, calcolando se l'incremento di valore dovuto ai lavori superi realmente la soglia del 15%. In caso di dubbio, è consigliabile richiedere una visura catastale aggiornata direttamente dal sito dell'Agenzia delle Entrate, spesso disponibile gratuitamente.
- Incaricare un tecnico abilitato per la predisposizione della pratica DOCFA e per il ricalcolo della nuova rendita catastale.
- Presentare la dichiarazione di variazione entro i termini indicati nella lettera, così da rientrare nella fascia di sanzione ridotta a 103,20 euro.
- Versare quanto dovuto tramite modello F24, comprensivo di eventuale imposta di registro, sanzione ridotta e interessi legali calcolati giorno per giorno.
L'importanza della documentazione di cantiere
Un altro consiglio pratico, valido sia per chi ha già ricevuto la lettera sia per chi teme di riceverla in futuro, riguarda la conservazione di tutta la documentazione relativa ai lavori. Foto del cantiere, giornale dei lavori, bolle di consegna dei materiali, fatture e attestazioni tecniche sono elementi fondamentali per dimostrare l'effettività degli interventi in caso di controllo più approfondito, oltre alla semplice variazione catastale.
Questo aspetto sta diventando ancora più rilevante perché l'attenzione dell'Agenzia delle Entrate si sta progressivamente allargando anche alle imprese capofila che hanno operato con il modello del general contractor, verificando non solo se i lavori siano stati effettivamente eseguiti, ma anche come siano stati costruiti i corrispettivi fatturati e quali voci siano rientrate nel perimetro agevolato trasformato in credito d'imposta tramite sconto in fattura o cessione.
Perché conviene non ignorare la lettera
Sottovalutare una lettera di compliance è probabilmente l'errore più comune e più costoso che un contribuente possa commettere. Anche se non si tratta di un atto impositivo, ignorarla apre la strada a controlli più approfonditi, tempi più lunghi e sanzioni molto più elevate. Al contrario, rispondere tempestivamente, magari con il supporto di un commercialista o di un tecnico catastale, consente quasi sempre di chiudere la pratica in tempi rapidi e con una spesa limitata.
Leggi anche
- Superbonus e controlli fiscali settembre 2026, arrivano nuove lettere: come regolarizzarsi a basso costo
- Il bonus più richiesto della storia italiana: quale incentivo ha avuto più domande di tutti gli altri insieme
- Superbonus e bonus 110%: nuovi controlli del Fisco questa volta su tutta la storia della casa e in 9 casi su 10

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra