Quali sono le regole da rispettare per eseguire correttamente un bonifico tra genitori e figli senza rischiare controlli e accertamenti: cosa fare.
Un bonifico da genitore a figlio è uno dei gesti più comuni nelle famiglie italiane: aiuto per l’acquisto della prima casa, per l’avvio di un’attività, per un periodo di difficoltà o semplicemente un regalo importante. Ma quando le somme sono rilevanti, molti si chiedono se il Fisco possa intervenire, se si debbano pagare imposte e come evitare contestazioni.
La risposta è meno allarmante di quanto si pensi, ma richiede attenzione ai dettagli. In questa guida spieghiamo le norme fiscali vigenti, i casi in cui scatta l’imposta e le buone pratiche per muoversi in sicurezza.
Il bonifico tra genitori e figli è tassato? La franchigia
Un bonifico da un genitore a un figlio non è reddito per il figlio. Non va indicato nella dichiarazione dei redditi e non è soggetto a IRPEF. Il quadro fiscale corretto è quello dell’imposta sulle donazioni, disciplinata dal testo unico sulle successioni e donazioni, aggiornato dalla riforma del D.Lgs. 139/2024 in vigore dal 2025.
Il punto chiave è che, tra genitori e figli, esiste una franchigia di 1.000.000 di euro per ciascun beneficiario e per ciascun donante. Sotto questa soglia l’imposta sulle donazioni non è dovuta.
La franchigia opera per coppia donante-beneficiario. Significa che:
- il padre può donare fino a 1 milione di euro al figlio senza imposte;
- la madre può fare altrettanto, per un totale di 2 milioni di euro a figlio;
- un genitore con due figli può donare 1 milione a ciascuno.
Aliquote: 4% o 8%, la differenza che conta
Superata la franchigia, l’imposta si calcola solo sull’eccedenza, non sull’intero importo.
- Aliquota del 4% quando la donazione è formalizzata o dichiarata correttamente.
- Aliquota dell’8% nell’ipotesi, richiamata dalla recente giurisprudenza della Cassazione, in cui il Fisco accerta d’ufficio una liberalità indiretta non dichiarata.
Per la grande maggioranza delle famiglie, con bonifici da 10.000, 30.000 o 100.000 euro, non è dovuta alcuna imposta, perché si resta ampiamente sotto la franchigia.
Quando il Fisco può fare accertamenti
Un bonifico tracciabile e con causale chiara non è di per sé un’operazione sospetta. L’Agenzia delle Entrate può però intervenire in questi casi:
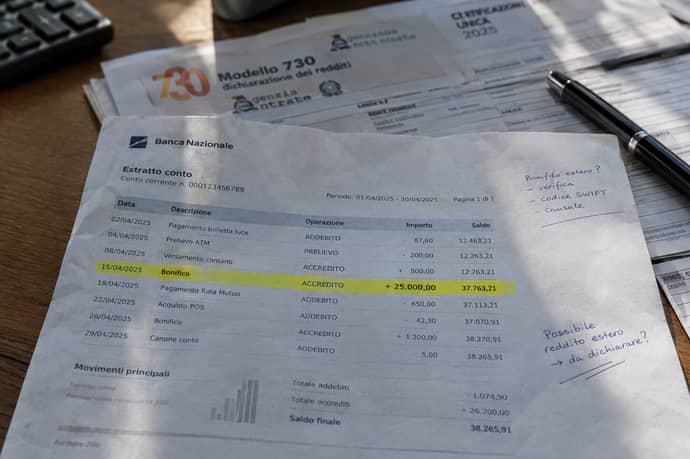
- Somme rilevanti senza giustificazione: se il figlio non è in grado di dimostrare la provenienza di versamenti importanti sul proprio conto, l’amministrazione può presumere un reddito non dichiarato, soprattutto per chi svolge attività d’impresa o professionale (accertamento sui conti correnti, art. 32 DPR 600/1973).
- Redditometro e spese incongruenti: se il figlio sostiene spese elevate non coerenti con il reddito dichiarato, deve poter provare che sono state finanziate con aiuti familiari.
- Liberalità che emergono in sede di controllo: se il trasferimento supera la franchigia e risulta una donazione non dichiarata, può scattare la tassazione, con sanzioni e interessi.
La causale del bonifico: cosa scrivere
La causale è il primo elemento di prova e va scelta con cura. Alcuni esempi corretti:
- “Donazione di denaro al figlio per liberalità” quando si tratta di un regalo definitivo;
- “Contributo per acquisto abitazione” o “Liberalità per acquisto prima casa” quando il denaro serve a un immobile;
- “Prestito infruttifero da restituire entro il...” quando si tratta di un finanziamento familiare.
Per evitare qualsiasi contestazione, i trasferimenti vanno effettuati sempre con strumenti tracciabili: bonifico, assegno non trasferibile o altro mezzo identificabile. Il denaro contante è soggetto ai limiti antiriciclaggio, con una soglia attualmente fissata a 5.000 euro, e consegne di somme elevate in contanti rendono molto più difficile dimostrare la provenienza dei fondi.
È utile anche poter documentare l’origine dei fondi del genitore: stipendio, pensione, risparmi accumulati, vendita di un immobile. In caso di controllo, un genitore che può dimostrare la provenienza lecita del denaro rafforza la posizione di tutta la famiglia.
Anche senza imposte da pagare, ci sono conseguenze pratiche quando si effettuano bonifici da genitori e figli:
- ISEE: la liquidità ricevuta incide sul patrimonio mobiliare del nucleo familiare del figlio e può ridurre l’accesso a bonus e agevolazioni;
- interessi e rendimenti: gli eventuali interessi prodotti dalle somme sul conto del figlio sono reddito del figlio e vanno trattati secondo le regole ordinarie;
- imposta di bollo e costi del conto: se il figlio mantiene la somma su conti o depositi, si applicano le imposte previste sugli strumenti finanziari.
Sanzioni: cosa si rischia in caso di errore
Se un trasferimento di soldi da genitori a figli, una donazione o liberalità rilevante non viene dichiarata quando dovuto, le conseguenze possono includere:- l’imposta sull’eccedenza, anche con aliquota più alta;
- sanzioni che, per l’omessa registrazione o dichiarazione, vanno di norma dal 120% al 240% dell’imposta non versata;
- gli interessi di mora.
Checklist: 8 regole per un bonifico a prova di Fisco
- Verifica la franchigia residua per ciascun donante e beneficiario, tenendo conto delle donazioni passate.
- Usa sempre bonifico tracciabile, mai contanti per importi significativi.
- Scrivi una causale chiara e coerente con la reale natura dell’operazione.
- Conserva la prova dell’origine dei fondi del genitore.
- Formalizza per iscritto i prestiti con data certa e restituzioni tracciate.
- Per importi molto elevati o immobili, valuta l’atto notarile, che garantisce certezza giuridica e opponibilità.
- Pensa alla successione: considera collazione e legittima prima di favorire un solo figlio.
- Fatti assistere da commercialista o notaio quando la cifra si avvicina alla franchigia.
Domande frequenti
Un bonifico da 50.000 euro a mio figlio è tassato?No. Rientra ampiamente nella franchigia di 1 milione di euro e non comporta imposta sulle donazioni né obbligo di dichiarazione IRPEF.
Devo comunicare il bonifico all’Agenzia delle Entrate?
Per importi sotto la franchigia, in genere no. Conviene però conservare la documentazione per dimostrare la natura dell’operazione in caso di controlli.
Posso fare più bonifici nello stesso anno?
Sì, ma le somme si cumulano ai fini della franchigia. Frazionare l’importo non permette di eludere il tetto di 1 milione.
Cosa succede se supero il milione?
Sull’eccedenza si paga il 4% se la donazione è regolarmente dichiarata, con rischio di aliquota più alta se emerge in sede di accertamento.
Un bonifico per l’acquisto della casa è diverso?
Dal punto di vista fiscale è una donazione indiretta e segue la stessa franchigia. È consigliabile indicare in causale lo scopo e, se possibile, far risultare nell’atto notarile la provenienza dei fondi.
Leggi anche
- Si fa prestare 50mila euro dalla fidanzata per investimenti, si lasciano e lui sparisce: un dettaglio lo tradisce
- Bonifici dai genitori ai figli, quando scatta la tassa dell'8%: nuova sentenza della Cassazione
- Bonifico ricorrente o disposizione permanente? La differenza che confonde ancora migliaia di correntisti


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra