Quando un bonifico o giroconto tra genitori, figli e parenti può essere tassato? Le condizioni secondo la Cassazione
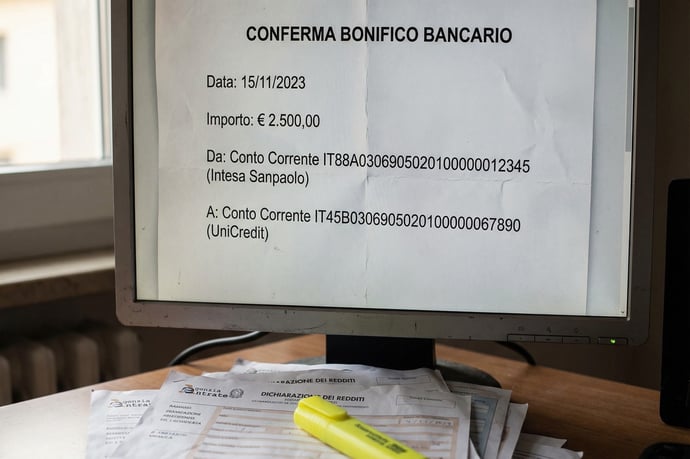
Negli ultimi anni, i trasferimenti di denaro tra genitori e figli, tramite bonifico o giroconto, sono stati oggetto di attenzione da parte della Cassazione. I chiarimenti su quando questi movimenti possono risultare tassabili, le condizioni stabilite dalla Cassazione e le regole da conoscere per evitare errori fiscali
Il trasferimento di denaro tra familiari tramite bonifico bancario o giroconto non è mai esente da valutazione fiscale automatica. Il recente orientamento giurisprudenziale ha innescato una nuova consapevolezza: anche le operazioni tra genitori e figli possono finire sotto la lente del Fisco, specie se mancano prove chiare sulla natura delle somme trasferite.
L’ordinanza n. 2211 della Corte di Cassazione del 3 febbraio 2026 ha ribadito che nessun trasferimento tra parenti tramite strumenti tracciabili è tassato in automatico, ma spetta ai giudici stabilirne la reale natura caso per caso. Questo significa che nessuna certezza vale per tutti: non basta la parentela per sentirsi al riparo da contestazioni fiscali.
Chi si affida al semplice bonifico come giustificazione rischia di incorrere in accertamenti fiscali o, nei casi peggiori, in tassazioni impreviste se non può dimostrare la reale finalità del trasferimento.
È essenziale conoscere quali sono le regole operative e gli errori da evitare per non trasformare una semplice operazione familiare in un problema tributario. Le conseguenze di una gestione superficiale possono incidere sulla dichiarazione dei redditi dei beneficiari e portare a contestazioni difficili da risolvere.
Quando i soldi dati ai figli dai genitori sono tassabili: cosa prevede la sentenza della Cassazione e cosa cambia
L’ordinanza n. 2211 della Corte di Cassazione ha chiarito che un trasferimento di somme tra genitori e figli tramite bonifico o giroconto non genera automaticamente tassazione. La stessa Corte, richiamando principi consolidati, impone che la tassabilità sia valutata solo se esistono elementi idonei a ricondurre le somme a redditi tassabili.
Quadro normativo di riferimento
Il riferimento tecnico è l’articolo 6 del DPR 917/1986 (TUIR), che definisce come fiscalmente rilevanti le somme che costituiscono reddito o rientrano nelle categorie reddituali previste dal sistema tributario. Il trasferimento di denaro, di per sé, non rappresenta un reddito. Spetta al Fisco o ai giudici valutare se vi sia effettivamente una crescita patrimoniale di tipo reddituale per il percipiente, cioè il figlio che riceve l’accredito.
- Bonifico bancario / giroconto: modalità tracciabili e ammesse sia per regalie che per prestiti o pagamenti.
- Analisi caso per caso: i giudici valutano finalità e circostanze delle operazioni.
- Presunzione non automatica: il trasferimento tra familiari deve essere oggetto di accertamento concreto, non basta la provenienza familiare a sottrarsi alla valutazione fiscale.
Secondo recenti rilevazioni, oltre il 35% delle verifiche fiscali scatta proprio da incongruenze tra entrate bancarie e redditi dichiarati, in particolare nel caso di bonifici tra privati. I controlli fiscali utilizzano strumenti di data mining e algoritmi per incrociare le informazioni su movimenti sospetti.
La Cassazione ha messo un freno a interpretazioni troppo estensive: non può essere tassato in via presuntiva tutto ciò che viene accreditato dai genitori ai figli. Serve dimostrare, caso per caso, che il trasferimento non sia legato a operazioni soggette a imposta (ad esempio il pagamento per un’attività commerciale camuffata, una donazione non regolarizzata, un finanziamento fruttifero non dichiarato).
Implicazioni pratiche:
- Regalie e donazioni: se la somma rappresenta un regalo occasionale, nessuna tassazione si applica.
- Prestiti infruttiferi: le somme prestate a titolo gratuito, se ben documentate e non produttive di interessi, restano esenti da imposte. Se invece fruttano interessi, va rispettata la fiscalità sui redditi di capitale.
- Pagamenti per servizi o attività: se il bonifico o il giroconto copre un’operazione commerciale (ad esempio pagamento di collaborazioni occasionali o compensi), si rischia di incorrere in tassazione se la natura non viene puntualmente giustificata.
Il vero snodo introdotto dalla Cassazione riguarda la responsabilità della prova: spetta al figlio dimostrare che quanto ricevuto non costituisce reddito tassabile. Il bonifico tra parenti non è una “zona franca”: in assenza di elementi oggettivi, il rischio di veder qualificato il trasferimento come reddito resta concreto.
Le principali regole operative emerse sono:
- Tracciabilità: l’uso del bonifico protegge solo se accompagnato da causali chiare e documentazione coerente.
- Documentazione: dichiarazioni scritte, contratti di prestito, lettere accompagnatorie o testimoni possono rafforzare la prova della natura liberale o di finanziamento non tassabile.
- Fattispecie escluse: Donazioni coperte da tassa di registro, pagamenti per attività lavorative o corrispettivi non dichiarati sono sempre sotto esame.
Per tutelare chi trasferisce e chi riceve soldi, è consigliabile curare la tracciabilità dei flussi finanziari e la chiarezza delle motivazioni, evitando formule ambigue o causali generiche quali “regalo”, “disponibilità”, “supporto familiare” senza precisazioni dettagliate.
Come dimostrare la natura non reddituale del trasferimento: consigli, errori comuni e regole pratiche da seguire
La giurisprudenza e la prassi dell’Agenzia delle Entrate impongono un livello di attenzione sempre più alto sulla dimostrazione della finalità dei trasferimenti tra genitori e figli. La tracciabilità non basta più: la corretta compilazione delle causali e la predisposizione di una documentazione adeguata sono requisiti imprescindibili.
- Contratti di prestito infruttifero: stipulare un documento scritto, anche semplice, specificando la gratuità ed eventuali condizioni di restituzione delle somme.
- Causali analitiche sui bonifici: ad esempio “anticipo per acquisto auto da restituire”, “regalo di compleanno” o “sostegno per spese universitarie”.
- Lettere accompagnatorie: una breve dichiarazione sottoscritta dalle parti, che accompagni il trasferimento o ne illustri le ragioni.
- Testimonianze di terzi: In caso di controversie, un supporto testimoniale rafforza la dimostrazione della natura non reddituale.
| Tipologia trasferimento | Documentazione consigliata | Rischio di tassazione |
| Regalo occasionale | Causale dettagliata, eventualmente lettera firmata | Basso |
| Prestito infruttifero | Scrittura privata, causale precisa | Moderato (se manca la scrittura) |
| Prestito fruttifero | Contratto registrato, pagamento ritenute | Alto |
| Corrispettivo per servizi | Dichiarazione di svolgimento attività, emissione ricevuta | Molto alto |
- Causali generiche: “regalo”, “aiuto”, “bonifico familiare” senza altre indicazioni. Queste diciture sono spesso contestate dal Fisco.
- Mancanza di pezze d’appoggio: l’assenza di una scrittura o di una ricevuta può rendere difficile giustificare la vera natura del trasferimento.
- Importi incoerenti col tenore di vita: somme elevate trasferite senza adeguate spiegazioni o continuità di operazioni simili (ad esempio, bonifici ripetuti ogni mese senza motivazione) sollevano forti dubbi.
- Predisporre sempre una motivazione analitica: la trasparenza è elemento chiave per evitare presunzioni di reddito.
- Conservare ogni documento: contratti, lettere, ricevute bancarie devono essere custoditi almeno per 6 anni.
- Chiedere conferma scritta: in caso di dubbi, si può richiedere all’Agenzia delle Entrate un interpello preventivo per acquisire certezza sulla qualificazione del trasferimento.
Leggi anche
- Quando un bonifico o giroconto tra genitori, figli e parenti può essere tassato? Le condizioni secondo la Cassazione
- Quali pagamenti saranno attivi lo stesso pur con il blocco dei bonifici da oggi 2 aprile e le alternative possibili
- Blocco bonifici dal 2 aprile 2026, motivi, durata e soluzioni: ritardi per stipendi e pagamenti. E le pensioni?


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra