Come fare a sapere prima l'esatto importo della pensione che si prende in un anno se ogni mese cambia
Calcolare l'importo annuale della pensione può sembrare complesso, tra trattenute, conguagli e mensilità aggiuntive. Analizziamo perché ogni mese l'accredito varia e come ricavare in anticipo la cifra esatta utilizzando strumenti ufficiali
Se sapere sempre l’esatto ammontare mensile della pensione è complesso, riuscire a prevederne in anticipo il valore complessivo su base annua è una delle esigenze più sentite da chi vive di prestazioni previdenziali. L’incertezza di fronte a nuove trattenute, conguagli imprevisti, o modifiche fiscali periodiche genera ansia e rischia di mettere in difficoltà nella pianificazione delle spese e degli impegni finanziari. I pensionati devono affrontare un contesto normativo e fiscale in costante movimento, con effetti concreti sulle somme che si troveranno effettivamente accreditate nel corso dell’anno.
L’esperienza maturata dagli esperti di previdenza mostra che la differenza tra aspettative e importi effettivamente incassati può superare anche diverse centinaia di euro nell’arco dell’anno. Capire come e quando cambiano le somme erogate è necessario, non solo per programmare le spese, ma anche per evitare errori dovuti a una conoscenza superficiale delle regole.
La corretta conoscenza dei meccanismi che determinano le variazioni, degli strumenti messi a disposizione dall’INPS e delle accortezze di calcolo consente di anticipare quasi tutte le sorprese, aumentando controllo e sicurezza. Tuttavia, molti pensionati sottovalutano l’importanza di una verifica periodica dei dati, commettendo alcuni errori comuni che possono avere risvolti pratici negativi.
Perché la pensione cambia ogni mese: trattenute fiscali, conguagli, tredicesima e voci di variazione
La pensione è una prestazione “dinamica”, soggetta a numerose voci di variazione che incidono sull’importo netto erogato ogni mese. Ricostruire le cause di queste oscillazioni è cruciale per chi punta a pianificare con attenzione le proprie entrate annuali.
Le principali fonti di variazione possono essere così riassunte:
- Trattenute fiscali (IRPEF, addizionali regionali e comunali): ogni mese vengono applicate le tasse che variano in funzione della residenza e della normativa vigente. Le addizionali sono rateizzate da gennaio a novembre e possono cambiare all’esito di variazioni nei regolamenti regionali o comunali.
- Ricalcoli e conguagli: a seguito di verifiche annuali, l’INPS può applicare conguagli a credito (rimborso tasse) o a debito (recupero somme non trattenute), che si riflettono su uno o più cedolini nell’anno successivo all’anno di riferimento fiscale.
- Aggiustamenti tecnici: errori nel conteggio trattenute, rivalutazioni non corrette o applicazioni errate di detrazioni possono portare a recuperi o a riconoscimenti nella mensilità corrente o nelle successive. Un caso recente ha coinvolto circa 15.000 pensionati, cui è stata erroneamente riconosciuta una detrazione spettante solo ai lavoratori dipendenti. Il recupero delle somme indebitamente percepite è stato rateizzato sull’importo dei mesi successivi, evitando azzeramenti improvvisi degli assegni nei casi di importi più bassi.
- Rivalutazioni annuali: la perequazione automatica degli assegni su base annua, introdotta l’anno successivo rispetto a quello di riferimento ISTAT, può comportare incrementi percentuali percepibili a partire da gennaio (nel 2026 la rivalutazione annua è stata dell’1,4%).
- Tredicesima mensilità: la tredicesima, normalmente riconosciuta a dicembre, può alterare la media delle somme percepite e va considerata separatamente poiché spesso soggetta a tassazione più elevata rispetto alle mensilità ordinarie.
- Maggiorazioni sociali e arretrati: chi ha diritto a maggiorazioni sociali può ritrovarsi a ricevere, ad esempio a marzo, anche arretrati dei primi mesi dell’anno. Nel caso in cui manchino all’accredito mensile successivo tali arretrati, si verifica una diminuzione dell’importo.
- Cambiamento del regime fiscale delle pensioni (ad esempio l’aliquota IRPEF per redditi tra 28.000 e 50.000 euro è passata dal 35% al 33%)
- Piani di rateizzazione delle trattenute per rettifiche fiscali, richiesti per pensioni basse o con conguagli di importo elevato
- Esclusione o inclusione di determinate prestazioni (ad esempio pensioni di invalidità civile o assegni sociali non subiscono alcune trattenute)
| Principale voce di variazione | Periodicità | Effetto |
| Addizionali IRPEF regionali/comunali | Rate mensili (gen-nov) | Diminuzione importo netto mensile |
| Conguagli fiscali | Annuale, spesso tra marzo e aprile | Aumento/diminuzione secondo saldo tasse |
| Tredicesima | Dicembre | Incremento temporaneo, tassazione superiore |
| Rivalutazione annua | Gennaio | Incremento progressivo dell’assegno |
Sono errori che possono generare sorprese negative, ma che possono essere evitati con una verifica periodica delle voci presenti nei cedolini mensili o con l’uso degli strumenti digitali messi a disposizione dall’ente.
Come conoscere in anticipo la pensione annuale: strumenti INPS, modello Obis M, cedolino e calcoli pratici
La previsione dell’importo annuo della pensione, nonostante le variazioni mensili, è realizzabile utilizzando con metodo gli strumenti predisposti dall’INPS e una semplice analisi tecnica dei dati. I principali strumenti sono:
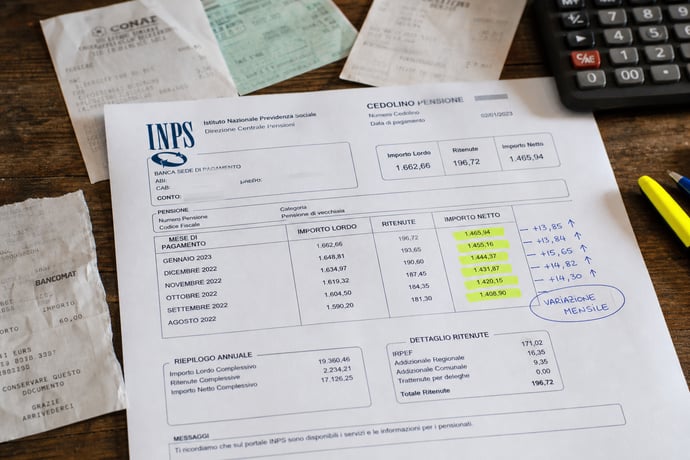
- Il cedolino mensile INPS: disponibile online nell’area MyINPS, mostra l’importo lordo e netto mensile, dettaglia tutte le trattenute fiscali e sociali, nonché le voci straordinarie (arretrati, conguagli, rimborsi, recuperi). Analizzare i cedolini da gennaio a dicembre dell’anno precedente permette di ricostruire una proiezione attendibile per l’anno in corso, considerando eventuali variazioni annunciate da circolari o comunicazioni INPS.
- Il modello Obis M: è il documento ufficiale di riepilogo che l’INPS predispone ogni anno dopo i primi mesi di pagamento. Il modello riassume in modo sintetico importi lordi, trattenute, rivalutazioni, spese sanitarie, assegni accessori, trattenute sindacali e maggiorazioni sociali. Risulta fondamentale per calcolare proiezioni attendibili.
- Consultare il modello Obis M più recente (che fotografa la situazione aggiornata della pensione all’inizio dell’anno).
- Valutare la frequenza e l’entità delle trattenute visibili sui cedolini (addizionali IRPEF, rateizzazioni recuperi, maggiorazioni sociali, ecc.)
- Considerare eventuali comunicazioni INPS già ricevute su conguagli, errori di calcolo o novità normative (ad esempio circolari su rivalutazioni o nuove aliquote fiscali).
- Aggiungere la tredicesima, dopo aver valutato la minore incidenza delle addizionali nel mese di dicembre.
- Somma degli importi netti previsti da gennaio a novembre (tenendo conto delle addizionali rateali e di eventuali recuperi/conguagli segnalati sulle comunicazioni INPS)
- Somma degli importi specifici dei mesi di marzo e aprile se coinvolti da conguagli o recuperi eccezionali
- Importo del cedolino di dicembre (comprensivo di tredicesima)
Da non trascurare:
- Il sito INPS e il fascicolo previdenziale personale forniscono avvisi tempestivi sullo stato dei pagamenti, delle trattenute straordinarie e delle rateizzazioni avviate
- I patronati e i centri di assistenza fiscale (CAF) rappresentano un supporto valido per decifrare voci non abituali nei cedolini e per chiedere una simulazione “ufficiale” della pensione annuale
- Il controllo del modello Obis M semplifica la comparazione tra l’anno in corso e quello precedente, evidenziando immediatamente i dati divergenti e fornendo un punto di riferimento stabile su cui basare i confronti
Leggi anche
- Come fare a sapere prima l'esatto importo della pensione che si prende in un anno se ogni mese cambia
- Importo pensione annuo 2026 di cui si ha diritto aggiornato nel certificato ObisM come spiegato da nuova circolare INPS
- Pensioni, le novità per importi e uscite anticipate previste nel decreto 1 Maggio
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra