Come insegnare la gestione dei soldi e del risparmio ai propri figli?Corsi online, libri e consigli utili (educazione finanziaria)
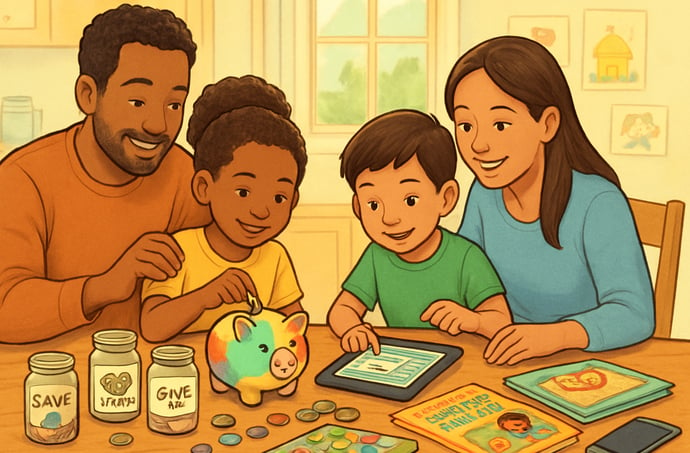
Crescere figli consapevoli nell'uso del denaro è una sfida educativa che coinvolge famiglia, scuola, strumenti digitali e risorse dedicate. Metodi, strategie e supporti per l'educazione finanziaria.
L'acquisizione di competenze finanziarie già dall'infanzia è una leva per costruire adulti consapevoli e capaci di gestire responsabilmente risorse economiche. In un contesto dominato da scelte di consumo e strumenti digitali in rapida evoluzione, trasmettere nozioni essenziali sull'uso del denaro si rivela strategico per affrontare la quotidianità e preparare gli individui a future sfide sociali ed economiche.
Avviare un percorso educativo-finanziario per proteggere risparmi e patrimoni fin dalla tenera età aiuta a prevenire errori ricorrenti tra gli adulti, contrastando la diffusa mancanza di alfabetizzazione finanziaria. Le famiglie svolgono un ruolo centrale, supportate oggi da una vasta offerta di corsi online, guide e manuali pratici.
Perché insegnare la gestione dei soldi ai figli: benefici per le nuove generazioni
Introdurre i più giovani al valore della gestione finanziaria ha effetti che si riflettono nel tempo. In Italia, i dati mostrano come il basso livello di alfabetizzazione finanziaria sia una delle cause che condizionano la crescita personale ed economica di interi nuclei familiari. È stato dimostrato come apprendere precocemente il valore della pianificazione, della differenza tra bisogni e desideri e la capacità di risparmiare, permetta ai giovani di affrontare le sfide della vita adulta con maggiore fiducia e stabilità.
Tra i benefici osservati vi sono lo sviluppo di autonomia, senso di responsabilità e spirito critico verso i consumi. L'introduzione di concetti quali risparmio, guadagno e spesa responsabile offre ai bambini strumenti pratici per costruire un futuro più sicuro e consapevole. Oltre all'impatto personale, questa educazione contribuisce ad alzare il livello di resilienza finanziaria della società stessa, rafforzando l'inclusione sociale e la sostenibilità, anche grazie alla crescente sensibilizzazione verso investimenti etici e scelte di consumo responsabile.
Metodi e strategie pratiche per educare i bambini al denaro
Un apprendimento efficace passa attraverso esperienze concrete e quotidiane. Le strategie più efficaci comprendono l'utilizzo della paghetta, la suddivisione dei soldi ricevuti in diversi obiettivi (risparmio, spese, beneficenza, formazione, libertà finanziaria), la pianificazione delle spese insieme ai figli e la riflessione sulle conseguenze delle scelte economiche. È consigliabile coinvolgere i più piccoli nella gestione di un piccolo budget per responsabilizzarli, oltre a creare occasioni di confronto durante la spesa familiare per distinguere tra necessità e desideri. L'approccio ludico-educativo, tramite giochi di società, app didattiche e narrazioni studiate per l'età, aiuta a fissare i primi concetti chiave.
Importante è anche il dialogo aperto in famiglia sulla provenienza e l'utilizzo del denaro. Altrettanto efficace si è dimostrata la tecnica della suddivisione delle entrate in vari “vasetti” (fisici o virtuali), ad esempio utilizzando la regola del 55% per necessità e il resto per altri obiettivi, come suggerito da diversi manuali specialistici.
La paghetta e il valore dell'autonomia
Offrire regolarmente una piccola somma è uno degli strumenti più diffusi per insegnare il valore della responsabilità. La paghetta, distribuita con costanza e discussa insieme ai genitori, consente di apprendere in modo graduale come pianificare le spese e programmare i risparmi. L'indipendenza sperimentata nel gestire piccoli importi facilita l'interiorizzazione del concetto di limite e aiuta a prevenire derive consumistiche. Occorre evitare di usare la paghetta come premio per risultati scolastici, per non creare una relazione distorta tra merito e denaro.
Giochi, esperienze e narrazioni per imparare a risparmiare
I giochi da tavolo ispirati alla finanza, le app dedicate e i racconti che affrontano tematiche di economia domestica sono supporti molto efficaci. Narrazioni come Le avventure di Piripeo e Piripao e la Gallina dalle Uova d'Oro o libri illustrati su Zio Paperone propongono situazioni quotidiane e strategie di suddivisione del denaro alla portata dei più piccoli. L'osservazione del funzionamento di un salvadanaio fisico o virtuale li aiuta a comprendere i vantaggi del risparmio nel tempo, rendendo concreto il passaggio tra scelta e conseguenza finanziaria.
L'esempio dei genitori e il ruolo della famiglia
I comportamenti degli adulti influenzano profondamente l'attitudine dei bambini verso il denaro. Condividere in modo trasparente le scelte familiari relative al budget, coinvolgere i figli nella pianificazione delle spese e parlare apertamente di risparmio e investimenti permette di abbattere il tabù legato all'argomento. La famiglia, attraverso il confronto quotidiano, offre un modello di responsabilità e pianificazione, favorendo l'apprendimento di una mentalità orientata alla consapevolezza economica e alla sostenibilità.
Gestione del denaro nell'era digitale: opportunità e rischi online
L'avvento della finanza digitale ha trasformato il rapporto con il denaro, contribuendo a creare nuove modalità di apprendimento, ma anche rischi inediti per i più giovani. Oggi strumenti come app di budgeting e conti correnti digitali per minori rendono più accessibili i primi rudimenti di gestione economica, stimolando inclusione e consapevolezza.
D'altra parte, la virtualizzazione delle transazioni può portare a una percezione meno concreta del valore del denaro, favorendo spese impulsive e comportamenti poco riflessivi. Per questa ragione, è sempre più importante promuovere un utilizzo sicuro delle tecnologie finanziarie mediante regole condivise e dialogo costante tra genitori e figli. Solo così è possibile affrontare rischi come truffe online, acquisti inconsapevoli e pressioni dovute a modelli di consumo istantaneo.
Strumenti digitali, conti e carte per bambini
Sul mercato esistono soluzioni innovative dedicate ai giovanissimi, come GoHenry, Rooster Money e Kite, che consentono di monitorare le proprie spese, fissare obiettivi di risparmio e partecipare a sfide educative. Questi strumenti spesso prevedono notifiche per i genitori, limiti personalizzabili e app intuitive pensate per coinvolgere attivamente le nuove generazioni nella gestione del denaro. L'inclusione finanziaria viene rafforzata dall'utilizzo di queste tecnologie, che permettono anche a chi non riceve una paghetta regolare di acquisire competenze attraverso esperienze digitali sicure.
Impostare regole e controlli di spesa online
L'impostazione di limiti all'interno di app e piattaforme digitali, così come il monitoraggio delle transazioni tramite notifiche in tempo reale, rappresenta una delle strategie più efficaci per evitare acquisti impulsivi e prevenire brutte sorprese nelle spese. Strumenti come il parental control e la revisione periodica della sicurezza aiutano a proteggere i più giovani dalle insidie legate a truffe, phishing e rischi comportamentali, consentendo al tempo stesso un'esplorazione responsabile del mondo digitale.
Parlare coi figli di soldi: conversazioni chiave per la resilienza digitale
Aprire un confronto continuo sulle scelte di spesa online, sulle motivazioni degli acquisti e sulla differenza tra valore virtuale e reale è decisivo per costruire una solida resilienza finanziaria. Discussioni guidate, l'uso di esempi concreti e la condivisione delle decisioni economiche rafforzano le competenze critiche dei ragazzi, rendendoli più consapevoli e meno esposti alle pressioni esterne e alle mode digitali. Proporre dialoghi realistici e senza giudizio serve a consolidare un approccio sicuro e informato verso la gestione del denaro.
Il ruolo della scuola e delle istituzioni nell'educazione finanziaria dei giovani
L'inserimento progressivo di programmi nei curricoli scolastici testimonia l'attenzione istituzionale verso la diffusione delle competenze economico-finanziarie tra i giovani. Secondo numerose linee guida internazionali, la scuola svolge il compito di rendere accessibili a tutti contenuti di alfabetizzazione, superando disparità socio-economiche. L'approccio interdisciplinare, integrando concetti finanziari in materie come matematica e storia, rende queste competenze trasversali e applicabili nella vita reale.
La formazione degli insegnanti e la dotazione di materiali didattici adeguati, come giochi educativi e piattaforme online, rappresentano leve strategiche per coinvolgere attivamente gli studenti nel percorso educativo. Le istituzioni possono promuovere campagne di sensibilizzazione e valutare regolarmente l'efficacia dei programmi, contribuendo alla crescita di una popolazione finanziariamente preparata e socialmente responsabile.
Libri, corsi online e risorse utili per genitori e figli
Al di là delle guide online su strumenti più o meno avanzati, come i fondi di investimento, l'offerta di strumenti per formare adulti e bambini alla gestione economica è oggi ampia e facilmente accessibile. Numerosi libri illustrati, manuali per ragazzi e raccolte di racconti - come “I soldi spiegati ai bambini” e “Le avventure di Piripeo e Piripao e la Gallina dalle Uova d'Oro” - aiutano a introdurre concetti chiave in modo coinvolgente. Corsi online su piattaforme come Coursera, Khan Academy e Udemy, spesso adattati anche ai giovanissimi, offrono moduli pratici, esercizi e quiz per rafforzare le competenze.
Facilitano anche iniziative pubbliche come i mesi dell'educazione finanziaria mentre strumenti digitali come budget planner, simulatori, giochi educativi (Monopoli Finanziario, Cashflow Game), così come app dedicate alla gestione delle paghette e all'educazione al risparmio, rappresentano valide opportunità per imparare divertendosi ed esercitare le prime capacità di programmazione finanziaria. Infine, la consultazione di podcast, video e newsletter di settore può supportare costantemente le famiglie, arricchendole di spunti e aggiornamenti utili ad affrontare un mondo economico in rapida evoluzione.
Leggi anche
- Oro, le previsioni aggiornate dopo i recenti ribassi sia per fine 2025 che soprattutto per il 2026
- Novembre è un buon mese per gli investimenti? Quasi sempre. Lo sarà anche quest'anno e per quali investimenti?
- Borse e obbligazioni, le previsioni per la prossima settimana dal 10-14 Novembre 2025. Crisi o ripresa?



Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra