La scoperta di Milena Gabanelli getta luce su uno dei paradossi del sistema sanitario: in Italia lo Stato può pagare i farmaci più del loro costo reale, tra normative, ticket, esenzioni e differenze.
Il sistema sanitario italiano offre una copertura considerata tra le più estese in Europa, eppure, molti cittadini si ritrovano a dover sostenere spese per i medicinali superiori al loro valore effettivo. Negli ultimi anni, questo fenomeno è diventato sempre più evidente grazie a una maggiore attenzione mediatica e a approfondimenti realizzati dalla giornalista Milena Gabanelli nella rubrica Dataroom del Corriere della Sera. Disparità nei costi, sistemi di rimborso differenziati e decisioni normative hanno contribuito a una situazione in cui il prezzo finale a carico dell'utente può risultare sorprendentemente più elevato rispetto a quanto ci si aspetterebbe, configurando un paradosso che richiede chiarezza.
Come può lo Stato pagare i farmaci più di quanto costano?
L'inchiesta ricostruisce un'anomalia nel nuovo sistema di remunerazione dei farmaci a carico del Servizio sanitario nazionale. Il punto centrale è paradossale: una riforma pensata per ridefinire i compensi delle farmacie finisce, in alcuni casi, per far pagare allo Stato un farmaco più del suo prezzo al pubblico. Il meccanismo riguarda soprattutto i medicinali di fascia A, cioè quelli rimborsati dal Ssn, e colpisce in particolare i farmaci a basso costo, spesso sotto gli 8 euro.
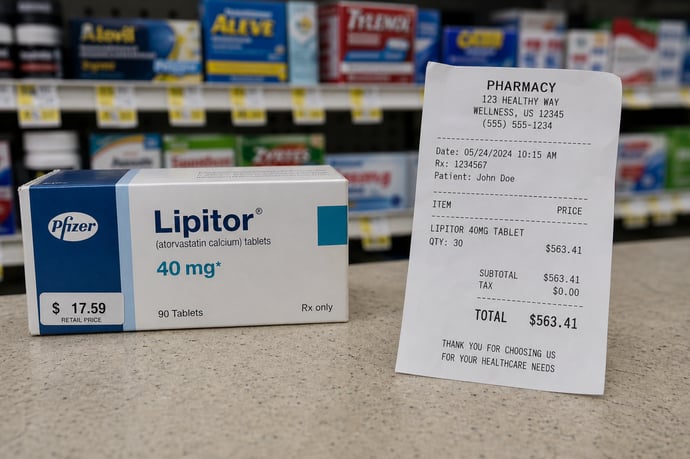
Il caso usato per spiegare il problema è quello dell'Atorvastatina, principio attivo molto diffuso per il controllo del colesterolo. Il generico costa al pubblico 4,35 euro, prezzo stabilito da Aifa. Tuttavia, quando lo stesso medicinale viene dispensato tramite il Servizio sanitario nazionale, lo Stato arriva a rimborsare alla farmacia 5,24 euro, cioè 89 centesimi in più rispetto al prezzo esposto. Tradotto: il cittadino che lo compra privatamente paga meno dello Stato che lo rimborsa attraverso il Ssn.
L'anomalia si riflette anche sui farmaci di marca. Nel caso dell'Atorvastatina branded, il prezzo al pubblico resta 6,36 euro. Il Servizio sanitario lo rimborsa però alla farmacia 4,75 euro, mentre il cittadino continua a versare la differenza di prezzo rispetto al generico, pari a 2,01 euro. Il risultato complessivo è che tra quota pubblica e quota privata si arriva a 6,76 euro, cioè 40 centesimi oltre il prezzo al pubblico.
La causa è la nuova remunerazione introdotta da marzo 2024. Prima, le farmacie ricevevano una percentuale sul prezzo del farmaco, pari al 30,35%, con sconti differenziati. Con la riforma, invece, ricevono il 6% del prezzo più una quota fissa per confezione, variabile da 55 centesimi a 2,50 euro. Questo sistema premia soprattutto i farmaci economici: più il medicinale costa poco, più la quota fissa pesa sul prezzo finale e aumenta il margine riconosciuto alla farmacia.
Le 2 questioni aperte
Secondo l'inchiesta, il fenomeno non è marginale: riguarderebbe quasi la metà dei farmaci a carico del Ssn, soprattutto quelli meno costosi. Il risultato è un trasferimento significativo di risorse pubbliche verso le farmacie, con un effetto opposto rispetto alla logica originaria dei generici, nati per far risparmiare lo Stato senza ridurre la qualità delle cure.
La seconda questione riguarda le scelte dei cittadini. Ogni anno, secondo l'inchiesta, gli italiani spendono circa un miliardo di euro che potrebbero evitare, scegliendo farmaci di marca invece degli equivalenti generici. Poiché il generico ha lo stesso principio attivo, la stessa efficacia, la stessa sicurezza e la stessa modalità d'uso, la differenza pagata di tasca propria per il brand viene presentata come una spesa inutile nella maggior parte dei casi.
Il nuovo sistema di remunerazione può portare il Servizio sanitario nazionale a rimborsare alcuni farmaci più del loro prezzo ufficiale al pubblico. Il problema non nasce dal costo industriale del medicinale, ma dal modo in cui viene calcolato il compenso della farmacia. E la conseguenza è pesante: più costi per lo Stato, più risorse sottratte alla sanità pubblica e nessun reale vantaggio terapeutico per i cittadini.
Come viene stabilito il prezzo dei farmaci e il ruolo delle fasce
La forma in cui viene determinato il prezzo di un medicinale in Italia dipende da un sistema che classifica i prodotti farmaceutici in diverse fasce, definite principalmente secondo la normativa italiana e le valutazioni dell'Agenzia Italiana del Farmaco (AIFA). Le categorie principali sono:
- Fascia A: comprende i farmaci essenziali e quelli destinati a patologie croniche, completamente a carico del Servizio Sanitario Nazionale (SSN) per i cittadini aventi diritto.
- Fascia C: racchiude i medicinali non rimborsati dal SSN, che sono suddivisi in con obbligo di ricetta e senza obbligo di ricetta (detti SOP) oppure da banco (OTC). Il prezzo di questi ultimi viene stabilito autonomamente dalle case farmaceutiche o dalla farmacia.
- Fascia H: riguarda i farmaci utilizzabili solo in ambito ospedaliero, quindi non accessibili nella farmacia territoriale.
La differenziazione per fasce si accompagna a una stratificazione nelle opzioni di rimborso e accesso. Nei casi in cui il medicinale esce dalla sfera della mutualità, sia per decisione della casa produttrice sia per interventi normativi europei, il cittadino affronta spesso rincari che non sempre hanno giustificazione in un aumento del costo del principio attivo o della produzione.
Ticket e contribuzione obbligatoria: la giungla regionale
In Italia la compartecipazione alla spesa farmaceutica assume la forma del cosiddetto ticket, ma la sua applicazione varia ampiamente tra le regioni, originando una situazione spesso percepita come confusa e iniqua dagli utenti. Alcune regioni (tra cui Piemonte, PA Trento, Toscana, Umbria, Marche, Friuli Venezia Giulia, Sardegna, Basilicata ed Emilia Romagna) hanno storicamente abolito il ticket sulle ricette, rendendo di fatto più accessibile l'acquisto dei medicinali mutuabili; tuttavia, anche in queste, nuove regolamentazioni, come l'introduzione a partire da maggio 2025 di un contributo aggiuntivo di 2,20 euro a confezione, con un massimo di 4 euro a ricetta, stanno cambiando il quadro.
Altre regioni praticano modelli differenziati. In Lombardia, Valle d'Aosta, PA Bolzano, Veneto e Liguria, la quota da pagare per chi non è esente può variare tra 2 e 4 euro a ricetta. In alcune situazioni, anche persone esenti si vedono addebitare parte della spesa (ad esempio, 1 euro a confezione), mentre, in Lombardia, può arrivare fino a 6 euro a ricetta. Queste forme di compartecipazione possono risultare particolarmente onerose per chi necessita di più farmaci o di terapia cronica.
Nelle regioni che adottano un sistema a scaglioni come Lazio, Abruzzo, Molise, Campania, Puglia e Sicilia, il valore del ticket varia in funzione del prezzo del farmaco e della sua presenza in liste regionali di riferimento. Nel Lazio, ad esempio, non si paga nulla per i medicinali inclusi in una lista definita, mentre il costo per gli altri varia da 2,5 fino a 4 euro a confezione a seconda del prezzo.
Un ulteriore elemento di complessità è dato dal modello di distribuzione per conto (Dpc), dove anche i medicinali rimborsabili vengono dispensati sulla base di convenzioni tra regioni e farmacie, spesso complicando la trasparenza sui costi effettivi sostenuti dal cittadino. Questa giungla di regole e combinazioni regionali produce effetti concreti:
- Disuguaglianze territoriali nell'accesso alle cure.
- Incremento della spesa out-of-pocket che, secondo i dati, ha superato i 441 milioni di euro nel 2024, con un aumento del 4% sull'anno precedente.
- Necessità di aggiornarsi costantemente sulle normative per ogni spostamento di residenza o viaggio.
Perché un farmaco può costare più del prezzo reale
Una questione sentita dagli utenti è la frequente discrepanza tra il valore reale del farmaco e il prezzo finale pagato in farmacia. Questo fenomeno si verifica per diversi motivi, legati sia alla struttura dei ticket sia alle scelte commerciali di aziende e distributori. In molti casi, la somma delle quote a carico del paziente e del ticket può superare addirittura il valore di listino del medicinale.Un esempio emblematico viene dai farmaci che, dopo una revisione del regime di rimborso o una modifica delle regole di prescrizione, passano a una autonomia di prezzo stabilita dal produttore o dalla farmacia stessa, in particolare per i prodotti OTC. Questo scenario è ben rappresentato da casi in cui un medicinale da tempo mutuabile venga riclassificato e diventi non più soggetto a rimborso, con conseguente aumento vertiginoso del costo al pubblico. Le principali ragioni alla base di questa anomalia sono:
- Struttura del ticket: la compartecipazione obbligatoria, una volta sommata alla quota del paziente, può far sì che l'importo superi il valore di mercato del farmaco.
- Riclassificazione dei prodotti: passando da mutuabili a OTC, la determinazione del prezzo è lasciata alla discrezionalità dei produttori e dei distributori, creando margini di guadagno più elevati anche per le farmacie.
- Scelte aziendali: secondo la normativa attuale, per i medicinali non più coperti dal rimborso pubblico, il prezzo non è sottoposto a negoziazione con lo Stato (come avviene invece per la fascia A), ma solo alla legge della domanda e offerta.
- Regolamentazione regionale: la presenza di diversi modelli tariffari moltiplica le probabilità di pagare cifre superiori rispetto ad altre aree del Paese per lo stesso principio attivo.
Leggi anche
- Come può lo Stato pagare i farmaci più di quanto costano? La scoperta di Milena Gabanelli sul Corriere della Sera
- La farmacia online che costa la metà: perché gli italiani continuano a pagare il doppio dal farmacista sotto casa
- Rischio scarsità farmaci e aumento prezzi se crisi in Iran continua con conseguenze per pazienti e aziende farmaceutiche
Dott.ssa Sara Melchionda
La Dott.ssa Sara Melchionda è un’esperta nel settore della sanità con oltre 15 anni di esperienza. Laureata in Tossicologia dell'ambiente e alimenti all'Università Statale di Lodi, ha sviluppato una solida competenza nelle tematiche legate alla sicurezza sanitaria, alla prevenzione dei rischi e alla valutazione degli effetti delle sostanze sulla salute. Nel corso della sua carriera ha collabora...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra