Compravo troppo a causa dello shopping compulsivo: sommersa dai debiti ne sono uscita con lo stesso modo cui cui ora guadagno
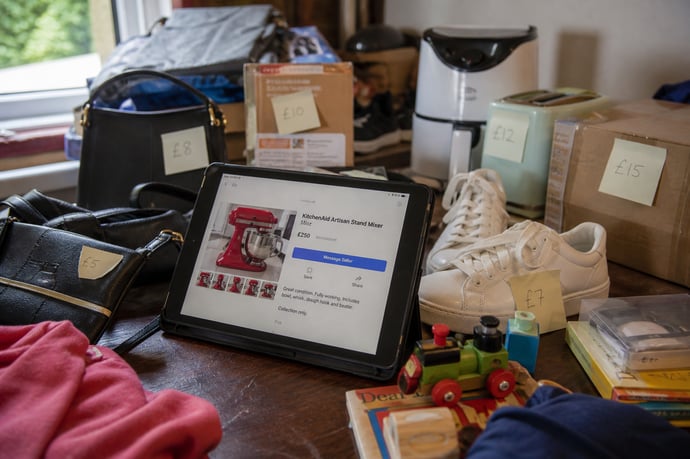
Dai debiti dello shopping compulsivo alla rinascita: la maternità ha acceso la consapevolezza, mentre la rivendita degli oggetti è diventata prima una soluzione e poi un nuovo guadagno.
Ellie Titmus, impiegata bancaria di Birmingham, ha accumulato circa 26.000 euro di debiti attraverso due prestiti e spese compulsive, poi ha venduto 410 oggetti online e rimborsato circa 22.000 euro in cinque mesi. La separazione e la pressione della maternità hanno reso più difficile sostenere quel peso economico. Conosceva il funzionamento del credito, degli interessi e delle rate, ma questa familiarità non le ha impedito di ricorrere a nuovo denaro. La svolta è arrivata quando ha smesso di guardare agli acquisti come a episodi separati e ha ricostruito l’intero bilancio familiare.
Il caso mette in luce un paradosso molto concreto: lavorare in banca non mette automaticamente al riparo dalla perdita di controllo sulle spese. La competenza finanziaria non basta quando comprare diventa un modo per attenuare stress, solitudine, frustrazione o tristezza. Gli stessi oggetti accumulati durante la fase degli acquisti sono poi diventati una fonte di liquidità e, almeno nel periodo raccontato, uno strumento per ridurre rapidamente l’esposizione.
Due prestiti e una spesa diventata invisibile
Dopo la separazione, il debito di Titmus è cresciuto fino a circa 26.000 euro, anche a causa di due prestiti. A quella cifra si sono aggiunte uscite quotidiane meno vistose, ma ripetute con regolarità: oltre 230 euro al mese per il cibo d’asporto e fino a 1.100 euro mensili di acquisti online, distribuiti su tre carte.
Con una carta o un pagamento digitale il denaro che esce si percepisce meno. Il saldo non si riduce davanti agli occhi a ogni acquisto; il costo arriva più tardi, quando compare nell’estratto conto. Titmus conosceva bene interessi, rate e meccanismi del credito grazie al suo lavoro. La consapevolezza tecnica, però, non cancellava l’impulso a comprare.
Il problema non era un vestito preciso, né l’ennesimo ordine preso isolatamente. La sequenza era abbastanza chiara: tensione o malessere, ricerca online, acquisto, sollievo momentaneo e, in seguito, rimorso. L’oggetto perdeva presto il proprio valore, mentre il pagamento offriva una gratificazione immediata. Così le spese diventavano difficili da giudicare una per una.
Con la maternità, la pressione economica ha assunto un peso diverso. Le responsabilità familiari rendono più visibile la distanza tra entrate, rate e consumi discrezionali, soprattutto quando il debito non dipende da una singola emergenza, ma da molte decisioni ripetute nel tempo. Per Titmus, esaminare il bilancio ha significato collegare le somme spese alle conseguenze sulla vita quotidiana.
Ammettere di aver comprato troppo è soltanto l’inizio. Serve controllare gli estratti conto, i prestiti, gli abbonamenti, la spesa alimentare e gli oggetti presenti in casa. La parte più scomoda consiste nel riconoscere le uscite che sono state minimizzate o quasi ignorate, comprese quelle effettuate quando si era stanchi e senza un bisogno reale.
Per capire se esiste un comportamento di acquisto compulsivo non basta confrontare quanto spende una persona con quanto spendono gli altri. Gli elementi da considerare sono la perdita di controllo, la ripetizione degli acquisti anche dopo l’insorgere di problemi, i tentativi falliti di interromperli e l’eventuale occultamento degli oggetti o delle spese. Il debito conta, ma da solo non costituisce una diagnosi.
Che cosa distingue lo shopping compulsivo
Acquistare ogni tanto per sentirsi meglio è un comportamento comune. La situazione diventa problematica quando comprare si trasforma nel mezzo abituale per gestire emozioni spiacevoli e continua anche dopo la comparsa di debiti, conflitti o sensi di colpa. La persona può decidere di smettere, prometterselo con convinzione e poi tornare a comprare al primo impulso successivo.
Tra i segnali da osservare rientrano gli ordini effettuati pur non avendo fondi sufficienti, oppure dopo aver stabilito di non spendere; il tempo e i pensieri dedicati agli acquisti oltre il limite desiderato; i pacchi lasciati chiusi e gli oggetti mai utilizzati, regalati o nascosti. Anche la sequenza emotiva può essere indicativa: euforia o sollievo subito dopo il pagamento, seguiti da vergogna e rimorso. Il comportamento continua, infine, nonostante rate, debiti e discussioni in famiglia.
Lo shopping compulsivo è studiato e descritto in ambito clinico, ma non è una diagnosi autonoma inserita nei principali manuali diagnostici. Nell’ICD-11, l’Organizzazione mondiale della sanità non lo colloca come categoria indipendente tra i disturbi dovuti a comportamenti di dipendenza. L’inquadramento resta discusso e può rientrare nell’area degli altri disturbi specificati del controllo degli impulsi. Per questa ragione, stabilire di avere un problema soltanto in base alla cifra spesa può portare a conclusioni sbagliate.
La vendita degli oggetti come prima liquidità e il piano per rimborsare circa 22.000 euro
Ad aprile 2026 Titmus ha interrotto la spirale degli acquisti e ha cercato di trasformare in risorsa ciò che aveva accumulato. Ha pubblicato vestiti, accessori e altri beni su Vinted, eBay e Facebook Marketplace. Il risultato è stato la vendita di 410 oggetti per circa 4.300 euro.
Quella somma non ha cancellato il problema psicologico e non equivale automaticamente a un guadagno netto. Le piattaforme possono avere tempi, commissioni, spese di spedizione e modalità di trattativa differenti; nel caso raccontato, questi dettagli economici non sono specificati. Il dato documentato è un altro: gli armadi hanno generato liquidità senza che fosse necessario chiedere un ulteriore prestito.
La messa in vendita ha prodotto anche un effetto di consapevolezza. Fotografare, descrivere e dare un prezzo a beni mai usati costringe a misurare la distanza tra il desiderio provato al momento dell’ordine e l’utilità effettiva del prodotto. La casa finisce per assomigliare a un inventario della spesa passata. Ogni oggetto ceduto riduce almeno una parte dell’accumulo.
Il denaro ricavato dalle vendite è confluito in un piano più ampio. Nell’arco di cinque mesi, Titmus ha restituito circa 22.000 euro, pari a 19.733 sterline nella valuta del racconto originale. La cifra comprendeva la liquidità ottenuta dagli oggetti e il cambiamento delle abitudini quotidiane; non proveniva soltanto dagli incassi delle piattaforme.
Una delle regole adottate è stata preparare i pasti a casa, così da ridurre una voce che superava 230 euro al mese. La scelta incide sul budget, ma ha anche un’altra conseguenza pratica: pianificare i pasti riduce le decisioni prese sotto pressione e rende più prevedibile la spesa della settimana. Controllare con regolarità saldi e rate permette, allo stesso modo, di non lasciare il debito in una zona indistinta.
Per gli acquisti non necessari, Titmus ha introdotto un’attesa di una settimana prima del pagamento. Sette giorni interrompono il passaggio automatico dal desiderio al clic. Trascorso quel tempo, l’urgenza può essersi ridotta e diventa più facile chiedersi se l’oggetto serva davvero, se sia già presente in casa e se il prezzo sia compatibile con il piano di rientro.
Il metodo può essere applicato attraverso quattro operazioni concrete. Prima si fotografano e si catalogano gli oggetti inutilizzati; poi si scelgono le piattaforme più adatte alla loro categoria. Gli incassi vengono destinati al debito, invece di trasformarsi in una nuova occasione di spesa, mentre ogni acquisto discrezionale viene rinviato e verificato alla luce del budget disponibile.
Quanto guadagna oggi con la rivendita
Oggi la rivendita è diventata per Titmus un vero e proprio lavoro. Dopo la fase di rimborso del debito, ha trasformato l'attività avviata su Vinted, eBay e Facebook Marketplace in un'occupazione stabile, che le garantisce oggi un'entrata tra i 1.500 e i 2.000 euro al mese.
Il passaggio da vendita occasionale a fonte di reddito regolare richiede continuità negli approvvigionamenti, gestione dei costi di spedizione e delle commissioni delle piattaforme, oltre al tempo dedicato a fotografare, descrivere e spedire gli oggetti. Per Titmus, l'esperienza della crisi debitoria si è quindi trasformata in una competenza pratica, riconvertita in un'attività economica.
La rivendita ha avuto dunque una doppia funzione nel suo percorso: ha creato liquidità per il rimborso del debito e, in seguito, si è consolidata come nuova fonte di reddito.
Perché il digitale può alimentare l’impulso
I negozi online sono accessibili in qualunque momento. Non servono spostamenti, non ci sono orari da rispettare e spesso manca anche lo sguardo di altre persone. Le carte salvate, il pagamento con un tocco, le rateizzazioni e le notifiche personalizzate rendono l’operazione ancora più rapida. Il denaro si vede meno, mentre le offerte a tempo e le disponibilità limitate fanno sembrare urgente una decisione che potrebbe attendere.
La pubblicità è soltanto una parte del meccanismo. Anche la riproposizione di prodotti già guardati e l’accesso immediato alle applicazioni possono riaccendere un desiderio che sembrava superato. Per diminuire l’esposizione si possono rimuovere le carte memorizzate, disattivare le notifiche promozionali, spostare le app dalla schermata principale e lasciare il prodotto nel carrello senza concludere l’ordine.
Queste misure pratiche non sostituiscono un percorso di cura quando il comportamento produce sofferenza, debiti o interferenze con il lavoro e la famiglia. Tra gli approcci studiati c’è la psicoterapia cognitivo-comportamentale, mentre le prove disponibili sui farmaci sono più limitate. La gestione delle somme dovute può richiedere anche l’intervento di un servizio competente, distinto dal sostegno psicologico.
Il bilancio dopo la crisi
La vicenda di Titmus non dimostra che vendere oggetti sia sufficiente a risolvere lo shopping compulsivo. Mostra però che un inventario realistico può diventare una prima fonte di rimborso, a patto che il denaro ottenuto non venga speso di nuovo. Il passaggio più difficile resta sostituire la gratificazione immediata con verifiche ripetute.
Controllare le uscite, cucinare a casa, lasciare passare una settimana prima di ordinare e destinare la rivendita alla riduzione del debito sono strumenti concreti. Occorre anche osservare cosa precede il clic: noia, solitudine, ansia, tristezza o stanchezza. Quando l’impulso resta incontrollabile, rivolgersi a un professionista non significa ammettere un’incapacità. Significa affrontare insieme il comportamento, le emozioni e le conseguenze economiche.
Il dato più utile non è soltanto l’importo rimborsato. Conta il passaggio da una spesa automatica a un sistema che può essere controllato: quanto entra, quanto esce, che cosa resta inutilizzato e quali beni possono essere venduti. La disciplina finanziaria prende forma nelle decisioni quotidiane, prima che l’arrivo dei debiti renda impossibile ignorarle.
Leggi anche
- Compravo troppo a causa dello shopping compulsivo: sommersa dai debiti ne sono uscita con lo stesso modo cui cui ora guadagno
- Secondi lavori per guadagnare cifre da capogiro ogni mese sono tutti falsi: i sistemi reali da 100-200 euro
- Avevo un milione di euro, li ho donati e vivo per strada da povero: per la prima volta nella mia vita sono contento

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra