Cosa fare se non si riesce a pagare la prima rata della rottamazione quinquies: fondamentale è evitare la decadenza e sue conseguenze
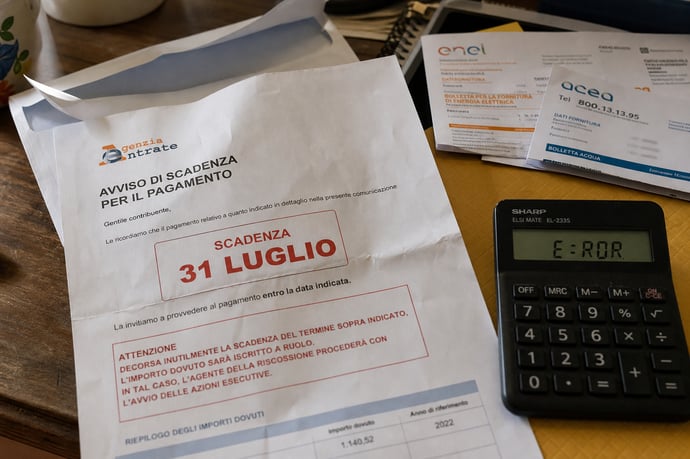
Affrontare la prima rata della rottamazione quinquies può creare dubbi e timori sulle possibili conseguenze: quali sono rischi, meccanismi della decadenza e soluzioni concrete per tutelarsi.
Saltare il pagamento della prima rata della definizione agevolata sulle cartelle può attivare conseguenze più gravi e immediate di quanto molti contribuenti pensino, soprattutto in presenza di importi significativi. Il 31 luglio è la data da ricordare per chi ha scelto la dilazione e rappresenta l’ultimo appuntamento per chi paga in unica soluzione.
Molti temono che un ritardo o una difficoltà di pagamento sulla prima rata della rottamazione quinquies porti subito al ripristino integrale del debito, ma la realtà è più articolata: il vero rischio non è immediato per tutti e dipende dalla scelta iniziale fatta in sede di adesione.
Non conoscere il meccanismo significa esporsi al pericolo di decadenza automatica e perdere definitivamente i vantaggi di legge, con la ripresa di procedure coattive e il ritorno di sanzioni, interessi nonché l’impossibilità di accedere a vecchie rateizzazioni.
Bisogna distinguere attentamente tra chi ha optato per il saldo in unica rata. che gode di un breve periodo di tolleranza di 5 giorni, e chi ha preferito la ripartizione in più rate. La seconda opzione offre una margine residuo di manovra se si agisce tempestivamente, ma nasconde una "trappola" normativa spesso mal compresa.
Decadenza dalla rottamazione quinquies: come funziona davvero e le sue conseguenze
Le regole di pagamento della rottamazione quinquies cambiano profondamente fra chi ha optato per il saldo in una sola soluzione e chi ha richiesto la dilazione. Vediamo i meccanismi applicativi e i possibili scenari secondo la normativa vigente:
- Pagamento unico: chi versa l’intero importo in un’unica soluzione, in caso di difficoltà, può beneficiare di 5 giorni di tolleranza (quindi fino al 5 agosto). Pagamenti oltre questa data, o anche solo parziali, provocano la decadenza immediata e irreversibile dal piano agevolato. I benefici svaniscono con effetto istantaneo senza possibilità di recupero.
- Piano rateale: chi ha scelto un piano di pagamento rateale, la scadenza della prima rata è perentoria (31 luglio). Tuttavia, la decadenza non si verifica al primo mancato pagamento, ma solo al secondo episodio di insolvenza (due rate omesse, anche non consecutive, o dell’ultima rata stessa). Questo comporta una "tolleranza d’ufficio" che può "salvare" chi ha un problema temporaneo sulla prima scadenza, ma attenzione: la decorrenza della decadenza non è identica tra DURC e sanatoria.
- Ogni rata insoluta "congela" il piano finale.
- La ripresa delle procedure esecutive avviene dopo la seconda rata omessa.
- Le somme già versate non sono restituite ma convertite in acconti ordinari sul debito integrale residuo.
- Torna immediatamente applicabile l’intero ammontare di aggio, sanzioni, interessi moratori e costi procedurali che la definizione avrebbe eliminato.
| Tipologia | Regola decadenza | Giorni tolleranza |
| Saldo in unica soluzione | Dopo mancato pagamento o pagamento parziale oltre 5 agosto | 5 giorni (solo sulla rata unica e sull’ultima) |
| Piano rateale | Decadenza se due rate non pagate anche non consecutive | Zero sulla prima, 5 solo sull’ultima |
- I debiti tornano "in vita" con tutte le sanzioni, l’aggio e gli interessi che la sanatoria aveva sospeso o tagliato; il debito residuo non può più essere rateizzato sulle stesse somme;
- Riprendono le procedure esecutive interrotte dalla domanda di definizione: possono scattare nuovi accertamenti, pignoramenti, ipoteche, fermi amministrativi o azioni su stipendi, pensioni e immobili;
- Le somme già pagate restano "acconti" sull’importo originario, inclusi sanzioni e interessi;
- L’impatto sul DURC: il Documento Unico di Regolarità Contributiva svanisce già dal primo mancato pagamento , anche in assenza di vera e propria decadenza fiscale, la "protezione" si interrompe subito, con potenziali ripercussioni gravose per chi lavora con la pubblica amministrazione;
- Termini prescrittivi tornano a scorrere dal giorno della decadenza; inoltre l’intera definizione agevolata diventa inefficace, impedendo ogni successiva dilazione per gli stessi carichi.
- Mancata lettura dettagliata della comunicazione delle somme dovute;
- Confusione tra i periodi di tolleranza delle varie "rottamazioni" (la "quater" ha regole diverse dalla "quinquies");
- Affidamento sull’attivazione dell’addebito automatico SDD senza verifica della conferma, generando omissioni lievi ma fatali;
- Sottovalutare le conseguenze di un mancato pagamento sulle rate successive: la "trappola" della decadenza può scattare inaspettatamente sulla rata finale, anche dopo anni di puntuale versamento.
Soluzioni concrete: come evitare la decadenza e cosa fare se già sei decaduto
Agire tempestivamente è il vero "scudo" contro la perdita dei benefici della definizione agevolata. Le strategie cambiano in base alla situazione:
- Piano rateale, prima rata saltata: il consiglio tecnico è non attendere la comunicazione ufficiale di insoluto. Se la liquidità è venuta meno a luglio, occorre sanare la posizione entro il 30 settembre, data di scadenza della seconda rata. In tal modo, saldando sia la prima che la seconda rata, si evita la "seconda omissione" e la decadenza non si perfeziona. Esempio pratico: se la prima rata (31 luglio) non è stata pagata ma la seconda (30 settembre) viene saldata insieme al pregresso, il piano rimane attivo.
- Unica soluzione, impossibilità di pagamento: per chi non può pagare entro il 5 agosto, la finestra d’azione è stretta. In questo caso si deve valutare la possibilità di reperire fonti alternative: anticipo TFR, cessione di crediti fiscali, microcredito, finanziamento breve durata. Occorre eseguire un confronto puntuale fra il costo di un eventuale prestito e il vantaggio economico della sanatoria (confrontando il debito "pieno" con quello da definizione agevolata).
- Importante, il calcolo convenienza: simulare l’ammontare reale risparmiato (sanzioni + interessi + aggio) consente di capire se vale la pena indebitarsi sul breve periodo pur di non perdere il beneficio. Su debiti di vecchia data, la convenienza della rottamazione può superare il 40%.
- È essenziale rivolgersi subito a un professionista esperto (commercialista, tributarista) per analizzare la posizione debitoria;
- Occorre verificare l’esistenza di vizi formali sulle cartelle (errori nella notifica, prescrizione, illegittimità di alcuni ruoli);
- Attenzione al DURC: la perdita della sanatoria comporta anche l’immediata revoca della regolarità contributiva, con pesanti ripercussioni per chi lavora in ambito pubblico (appalti, incarichi, convenzioni);
- È opportuno valutare l’impatto patrimoniale e i rischi di azioni esecutive (pignoramento, fermo amministrativo, ipoteca), considerata la ripresa della riscossione immediata;
- Sulle cifre più elevate, nelle rare ipotesi di violazioni formali, è consigliato proporre ricorso o istanza di rateizzazione solo laddove il debito sia in parte nuovo e non coperto dalla sanatoria decaduta, perché sui vecchi carichi non saranno ammesse nuove dilazioni.
L’opzione di "attendere una futura rottamazione" presenta rischi severissimi: già la Legge di Bilancio 2026, nella disciplina della quinquies, limita le possibilità di accesso a chi è decaduto dalle precedenti definizioni o a chi non abbia pagato le somme entro le scadenze previste, escludendo di fatto una tutela automatica. Puntare tutto su una nuova defìscalizzazione è una scommessa: il rischio concreto è trovarsi esposti all’esecuzione senza strumenti di difesa, con ritorno di sanzioni e interessi pieni e nessuna possibilità di rateizzazione.
- Il tema della concorrenza normativa tra sanatorie e tutele ordinarie impone prudenza e analisi costi-benefici ad ogni singolo caso.
- Le statistiche AdER dimostrano che, nelle passate rottamazioni, i vantaggi economici hanno superato mediamente i 5.000 euro lordi per cartella, e fino al 60% di risparmio in presenza di carichi risalenti.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra