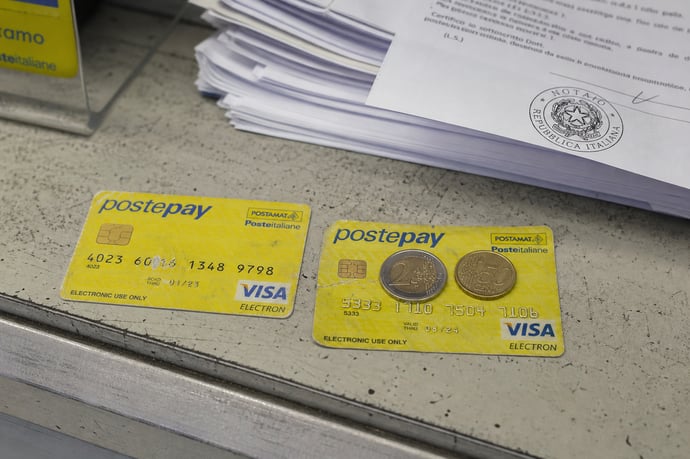
Due Postepay con pochi spiccioli possono trasformarsi in un'intricata vicenda burocratica. Dal racconto di Gabriele Stroppa Nobili emerge il paradosso delle procedure tra regolamenti e deleghe.
Gestire pratiche finanziarie legate a una carta ricaricabile può trasformarsi in una vera e propria maratona burocratica, come dimostra la vicenda di Gabriele Stroppa Nobili. Una scena che sembra uscita da un film dell'assurdo: chiudere due Postepay con dentro pochissimi centesimi diventata, improvvisamente, una missione impossibile. Il tutto coinvolgendo un'anziana signora allettata, il figlio delegato ai movimenti sul conto corrente e un apparato di regole interne ferree. Le procedure che dovrebbero semplificare la vita spesso finiscono invece con il complicarla, soprattutto quando si tratta di importi bassissimi. In questa storia, vengono alla luce i limiti della burocrazia applicata ai servizi finanziari, con passaggi talvolta standardizzati al punto da ignorare completamente la realtà della fragilità e delle esigenze dei cittadini, specie delle persone non autonome. Ad un certo punto mi sono stufato così intensamente che volevo chiamare l'ambulanza, mettere mia madre sulla barella e portarla personalmente agli sportelli postali, dato che richiedevano la sua presenza fisica per chiudere due conti aperti con la Postepay intestati a lei, racconta Gabriele. È l'esempio lampante di quanto la distanza tra regolamento e buon senso possa intaccare il rapporto fra cittadini e grandi istituti.
Cos'è e come funziona la carta Postepay oggi
Postepay è uno degli strumenti di pagamento più diffusi in Italia, nato come prepagata semplice e sicura, oggi articolato in più versioni. Postepay Standard è una carta ricaricabile utilizzabile per acquistare online, nei negozi fisici e per prelievi ATM: non è previsto un codice IBAN, non si può ricevere uno stipendio ma resta la scelta preferita per chi vuole separare piccoli risparmi dal conto principale o ha bisogno di una gestione semplificata.
- Postepay Evolution: la versione più evoluta è dotata di IBAN, consente bonifici, accrediti di stipendi o pensioni, domiciliazione utenze e ricariche anche da bank account diversi. Questa carta si avvicina molto per utilizzo e funzioni a un conto corrente light, pur restando un prodotto di moneta elettronica e non aderendo alle tutele di un vero conto (come la garanzia FITD).
- Deleghe: può essere rilasciata una delega per operare su un conto corrente BancoPosta, ma non esiste la possibilità di delegare formalmente l'uso di una Postepay, anche in caso di Evolution. La procedura riguarda esclusivamente il conto corrente e non si estende automaticamente ad altre relazioni finanziarie intestate alla stessa persona.
La prepagata standard non può andare in rosso se non per addebiti di commissioni interne, mentre la versione Evolution può ricevere bonifici ma non consente l'accesso a fidi o linee di credito. Le carte sono nominative, quindi strettamente personali: nessun familiare può agire in autonomia senza procura notarile o provvedimento del giudice.
Chiusura di una Postepay: procedure, vincoli e limiti
Nella prassi quotidiana, la richiesta di chiusura di una Postepay implica l'applicazione di una serie di passaggi che possono diventare ostici per gli utenti, soprattutto quando l'intestatario è impossibilitato a muoversi o ha problemi di salute. Secondo le regole interne di Poste Italiane:
- La richiesta di chiusura va inoltrata esclusivamente dal titolare della carta presso uno sportello fisico;
- Non è prevista la presentazione di deleghe (neppure per familiari delegati su altri rapporti);
- Se il titolare è impossibilitato, occorre una procura notarile specifica o, nei casi più gravi, una nomina giudiziale di amministratore di sostegno.
|
Procedura ordinaria |
Richiesta presentata di persona dall'intestatario presso lo sportello |
|
Procedura con impossibilità |
Richiesta tramite procura notarile oppure tramite amministratore di sostegno nominato dal giudice |
Se la carta è prossima a scadenza, trascorso un certo tempo dall'estinzione la somma giacente può essere accreditata automaticamente su altro rapporto intestato allo stesso titolare presso Poste Italiane, ma l'attesa può essere lunga.
La vicenda di Gabriele Stroppa Nobili: tra norme e paradossi
Il caso portato all'attenzione dai media da Gabriele Stroppa Nobili mette in luce la distanza abissale tra prassi formale e realtà sociale. La madre, anziana e immobilizzata a letto, è titolare di due Postepay con un totale di 2 euro e 58 centesimi. Il figlio è già delegato a operare sul conto corrente BancoPosta, ma questa delega è ignorata per la chiusura delle carte prepagate.
Nonostante ripetuti tentativi di dialogo con impiegati e direttori di due uffici postali diversi, il risultato è sempre lo stesso: presenza fisica imprescindibile della titolare, o, in alternativa, procedura notarile o amministrativa. Una sceneggiatura tragicomica per importi irrisori, con l'aggravante che una delle due carte sarebbe andata comunque in scadenza a breve, con saldo destinato a confluire sul conto corrente dopo mesi.
La risposta ufficiale delle Poste rispetta in modo tassativo il proprio regolamento: Non è prevista alcuna delega sulle proprie carte prepagate e le deleghe su conto corrente non hanno effetto sulle altri rapporti. Questo pone il cittadino, e la sua famiglia, davanti a un paradosso burocratico che genera senso di impotenza e frustrazione, specie quando le somme in gioco renderebbero ingiustificata ogni sforzo legale.
Il lato pirandelliano del regolamento emerge soprattutto nel passaggio in cui, pur essendo titolare di tutti i poteri di gestione ordinaria del conto corrente della madre, il figlio si trova privato di ogni possibilità d'azione sulle carte prepagate. Spese, tempo, persino tentazioni di proteste estreme: tutto per meno di tre euro.
Alternative pratiche e suggerimenti per piccoli saldi e deleghe
In presenza di saldi di modestissimo importo su carte prepagate intestate a persone non autosufficienti, esistono alcune soluzioni pratiche e consigli per evitare complicazioni inutili:
- Verificare la data di scadenza della carta: Una Postepay prossima a scadenza si auto-chiude dopo circa 12 mesi, con saldo trasferito su altro rapporto intestato al titolare. Se la cifra è trascurabile, può convenire attendere questo passaggio automatico senza avviare procedure costose.
- Monitorare le commissioni e il canone: Postepay Evolution prevede un canone annuo che può erodere il saldo. In caso di saldo basso, il rischio di saldo negativo porta solo all'incapacità di operare sulla carta fino a nuova ricarica, senza segnalazioni o costi aggiuntivi.
- Per deleghe su rapporti postali: Solo sui conti correnti è possibile delegare operazioni come versamenti/prelievi. Non ha effetto sulle carte prepagate anche se dello stesso intestatario. Una procura notarile ad hoc può essere richiesta, ma è spesso antieconomica in caso di piccoli importi.
- Gestione in caso di decesso: Su decesso dell'intestatario, la carta viene bloccata e il saldo passa nel patrimonio ereditario (serve denuncia di successione se superiore a 100 euro). Per importi irrisori, la pratica si può evitare lasciando scadere la carta e confidando nella confluenza automatica delle somme su altri rapporti intestati alla stessa persona.
- Alternative digitali o smart: Valutare carte di nuova generazione o conti online con IBAN, come HYPE o BBVA, che permettono la chiusura tramite app o sito e un livello di flessibilità superiore per i piccoli saldi.
|
Situazione |
Soluzione Consigliata |
|
Carta in scadenza e saldo minimo |
Attendere la scadenza e il trasferimento automatico su altro rapporto |
|
Intestatario non autosufficiente e saldo importante |
Avviare procura notarile per chiusura formale |
|
Conto corrente con delega, Postepay con saldo basso |
Usare carta finché possibile, poi attendere scadenza |
Leggi anche
- Chiudere Postepay, quando la delega non basta e viene richiesto addirittura il notaio: la storia di Gabriele
- Che cos'è e come funziona la PostePay PuntoLis: servizi, costi, vantaggi e differenze rispetto le altre PostePay
- Perché Poste Italiane e PostePay sono state pesantemente sanzionate dal garante della privacy e conseguenze per clienti



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra