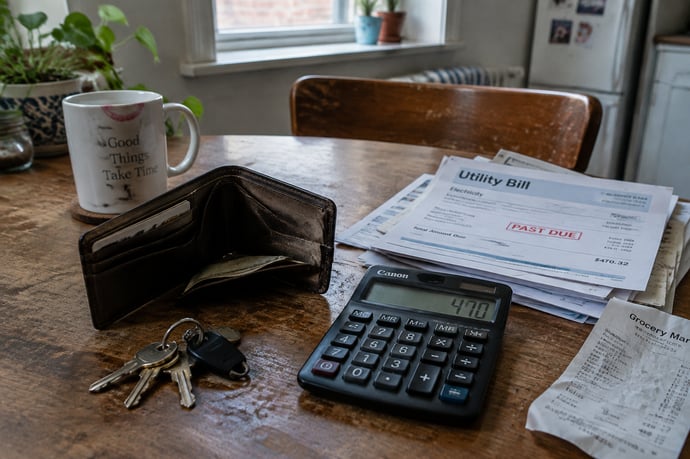
Giulia ha 26 anni, Marco 33. Lavorano sei giorni su sette, hanno una casa di proprietà e 1.800 euro al mese. Eppure non possono permettersi un figlio. La storia di una coppia come tante.
Sulla carta, Giulia e Marco hanno fatto tutto nel modo giusto. Hanno studiato, trovato un lavoro e messo da parte i soldi per l’anticipo. Hanno firmato un mutuo e comprato casa. Eppure oggi, a 26 e 33 anni, hanno preso una decisione che nessuno dovrebbe prendere per ragioni di bilancio: rinunciare, almeno per ora, a un figlio.
I nomi sono di fantasia, ma la storia è reale nella sostanza, perché è quella di migliaia di coppie italiane. Sono famiglie che lavorano, non hanno sprechi e non vivono sopra le proprie possibilità. Semplicemente, con due stipendi che insieme arrivano a 1.800 euro al mese, il conto non torna.
Una vita fatta di turni e di calendario a incastro
Marco ha 33 anni e lavora in un’azienda di logistica alle porte di una grande città del Nord. Porta a casa circa 1.050 euro netti e lavora sei giorni su sette, tra turni, straordinari e qualche sabato che di fatto è obbligatorio. Giulia ha 26 anni e lavora in un negozio di abbigliamento di un centro commerciale, con un contratto a orario ridotto sulla carta e molto più lungo nella pratica. Guadagna circa 750 euro netti, e anche lei lavora sei giorni su sette, con la domenica che salta spesso per le aperture.
Il risultato è una coppia che vive sotto lo stesso tetto ma che si incrocia a colazione e a cena. Il giorno di riposo in comune è un lusso che capita forse due volte al mese. «Ci vediamo di più sulle chat di lavoro che a casa», ammette Giulia con un sorriso stanco.
Questo è il primo paradosso: lavorare quasi ogni giorno non basta a garantire serenità economica e spesso non si arriva a fine mese tranquillamente. Per molte famiglie italiane il problema non è la mancanza di impegno, ma il divario sempre più ampio tra il costo della vita e il livello dei salari.
I numeri: dove finiscono i 1.800 euro al mese
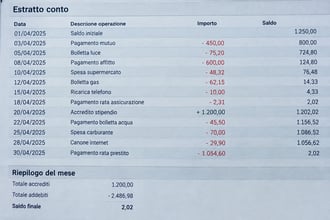
Per capire perché questa coppia non riesce a respirare, bisogna guardare il bilancio familiare voce per voce. Ecco come si distribuiscono le entrate di Giulia e Marco in un mese normale:
- Rata del mutuo sulla casa: circa 680 euro
- Rata dell’auto (acquistata a rate, indispensabile per andare al lavoro): circa 260 euro
- Assicurazione auto, spalmata sui dodici mesi: circa 60 euro
- Utenze (luce, gas, acqua, rifiuti, internet e telefoni): circa 200 euro
- Finanziamento dei mobili, sottoscritto per arredare casa: circa 130 euro.
In pratica, oltre il 70% del reddito è già impegnato prima ancora di fare la spesa. Non è una cattiva gestione, è una struttura di costi rigida in cui ogni euro ha già un destinatario. E basta una lavatrice che si rompe o una bolletta più alta del previsto per mandare tutto in tensione.
La casa di proprietà: sogno realizzato o gabbia dorata?
In Italia la casa di proprietà è sempre stata considerata la garanzia per eccellenza. Giulia e Marco ci hanno creduto, e lo rifarebbero. «Pagare un affitto ci sembrava buttare via i soldi», racconta Marco. «Con il mutuo almeno costruiamo qualcosa».
Il problema è che il mutuo è diventato un impegno enorme rispetto a due redditi modesti. Quando hanno firmato, le condizioni erano diverse e la prospettiva era di una crescita graduale dello stipendio. Quella crescita non c’è stata. Nel frattempo i prezzi di cibo, energia e servizi sono saliti, mentre le buste paga sono rimaste quasi ferme.
La casa è loro, o meglio sarà loro tra qualche decennio. Intanto è anche la voce di spesa che li rende meno flessibili: non possono cambiare città per un lavoro migliore, non possono permettersi di ridurre l’orario, non possono ammalarsi senza fare i conti.
L’auto, i mobili e il peso dei finanziamenti
C’è poi il capitolo dei finanziamenti, che per molte coppie giovani sono l’unica via per partire. L’auto, in un contesto in cui i mezzi pubblici non coprono il tragitto verso i luoghi di lavoro, non è un capriccio ma una necessità. Marco inizia il turno alle 6 del mattino in una zona industriale non servita dai mezzi.
I mobili sono stati pagati a rate con un finanziamento a tasso agevolato, comodo al momento dell’acquisto ma pesante nel lungo periodo. Una cucina, un divano e un letto: nulla di lussuoso, eppure sono 130 euro al mese per diversi anni, che si sommano a tutto il resto.
È il cosiddetto effetto cumulo: ogni singola rata sembra sostenibile, ma messe insieme erodono quasi del tutto il reddito disponibile. Quando arriva il momento di ragionare su un figlio, quelle rate pesano come un macigno.
La decisione più difficile: rinunciare a un figlio
Giulia e Marco desideravano un bambino. Ne parlavano già prima del matrimonio, e lo immaginavano come il passo naturale dopo la casa. Ma quando hanno provato a fare un conto serio, la realtà ha preso il sopravvento.
Un figlio significa spese nuove e continue: pannolini, latte, visite pediatriche, vestiti che durano pochi mesi, e poi asilo nido, che in molte città supera i 300 o 400 euro al mese. Significa anche meno ore di lavoro, almeno per un periodo, perché con entrambi i genitori fuori casa sei giorni su sette non c’è nessuno che possa occuparsene. E senza una rete di nonni vicini, la gestione quotidiana diventa quasi impossibile.
«Abbiamo fatto il calcolo più volte», dice Giulia. «Non ci stiamo. Se lascio il lavoro perdiamo 750 euro. Se lo tengo, dobbiamo pagare qualcuno che stia con lui. In entrambi i casi non ce la facciamo». Hanno quindi deciso di rimandare, forse per sempre. Non per mancanza di desiderio, ma per mancanza di soldi.
Una storia comune: il dato che si nasconde dietro i volti
La vicenda di Giulia e Marco non è un caso isolato, è il volto concreto di un fenomeno nazionale. L’Italia vive da anni una crisi demografica profonda, con le nascite che toccano minimi storici e un numero medio di figli per donna intorno a 1,2, tra i più bassi d’Europa.
Spesso il dibattito pubblico attribuisce il calo delle nascite a cambiamenti culturali o a scelte individuali. Ma storie come questa mostrano un’altra faccia: molti italiani non rinunciano ai figli perché non li vogliono, ma perché non possono permetterseli. La denatalità è in larga parte una questione economica, legata a salari bassi, precarietà, costo della casa e carenza di servizi per l’infanzia.
Le coppie giovani si trovano strette in una morsa. Da un lato devono costruire la propria autonomia con redditi insufficienti, dall’altro la finestra biologica e lavorativa per diventare genitori è limitata. Rimandare, per molti, diventa rinunciare.
Cosa potrebbe cambiare davvero la vita di coppie come loro
Che cosa servirebbe a Giulia e Marco per cambiare idea? Non servono miracoli, ma una serie di condizioni concrete che renderebbero la scelta più sostenibile:
- Stipendi più adeguati al costo della vita, con contratti che riconoscano le ore realmente lavorate.
- Servizi per l’infanzia accessibili, a partire da asili nido gratuiti o a tariffe ridotte per i redditi bassi.
- Sostegni economici stabili alle famiglie con figli, non bonus occasionali ma misure strutturali.
- Maggiore flessibilità lavorativa, con orari compatibili con la cura dei bambini.
- Politiche per la casa che alleggeriscano il peso del mutuo per i giovani under 35.
Nell’attesa di risposte strutturali, esistono alcune strategie che le famiglie possono valutare per migliorare il proprio bilancio:
- Rinegoziare il mutuo o valutare una surroga se i tassi sul mercato sono più convenienti.
- Confrontare le polizze auto ogni anno, perché i premi possono variare anche di centinaia di euro.
- Verificare le offerte di luce e gas e le tariffe telefoniche, spesso allineabili al ribasso.
- Informarsi su bonus e agevolazioni, come l’assegno unico e gli sconti per le famiglie a basso reddito, che alcune coppie non richiedono per mancanza di informazione.
- Costruire un piccolo fondo di emergenza, anche di poche decine di euro al mese, per non dover ricorrere a nuovi prestiti.
Leggi anche
- Due stipendi, 6 giorni su 7 di lavoro e una casa di proprietà e la rinuncia ad un figlio per mancanza di soldi
- Lavorano entrambi, non hanno particolari debiti, eppure chiudono il mese con 2 euro: il racconto di Rosaria
- Come può un albergatore dichiarare meno di un dipendente comunale, un gioielliere meno di un insegnante
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra