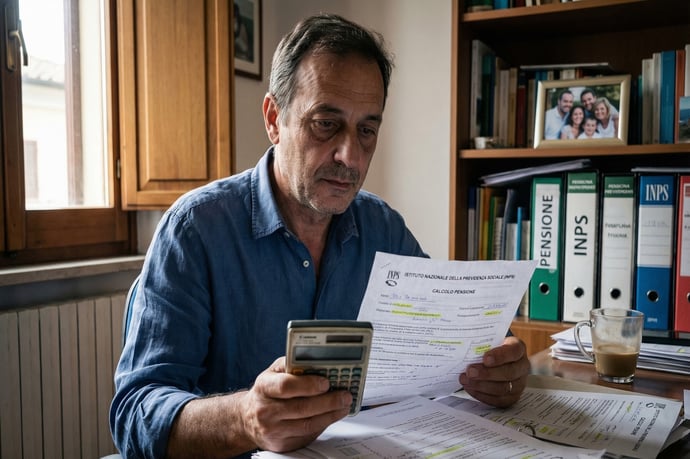
Gli importi delle pensioni per il 2026 sono ora ufficiali dopo la pubblicazione dei nuovi coefficienti di rivalutazione INPS: come questi cambiamenti influenzano il calcolo della pensione e quali strategie adottare con esempi concreti
L’aggiornamento dei coefficienti di rivalutazione stipendi appena pubblicato dall’INPS rappresenta un passaggio atteso e strategico per numerosi lavoratori, in particolare per coloro che si apprestano a calcolare la propria pensione nel 2026. Con la pubblicazione del messaggio n. 707/2026, l’ente previdenziale ha ufficializzato un aumento dell’1,4% rispetto all’anno precedente per la rivalutazione delle retribuzioni, consentendo finalmente di calcolare con precisione l’importo delle pensioni con decorrenza dal prossimo anno. Chi desidera pianificare al meglio il proprio futuro previdenziale o deve prendere importanti decisioni economiche, oggi si trova davanti dati concreti e certificati.
La necessità di questo aggiornamento nasce dal persistente impatto dell’inflazione e delle variazioni salariali sulla base di calcolo degli assegni pensionistici. Si tratta di informazioni che interessano oltre ai dipendenti iscritti all’assicurazione generale obbligatoria, anche artigiani, commercianti, coltivatori diretti e lavoratori delle gestioni sostitutive (Ex-Inpdai, telefonici, elettrici, settore volo e altri).
Il nuovo scenario creato dalla pubblicazione dei coefficienti porta con sé una serie di effetti immediati:
- Possibilità di determinare senza incertezze la media aggiornata delle retribuzioni pensionabili
- Chiarezza sulla quota degli assegni ancora soggetta al sistema retributivo
- Adeguamento automatico degli importi al costo della vita recente
- Maggiore trasparenza nei passaggi tecnici di calcolo
Come funzionano i coefficienti di rivalutazione delle retribuzioni e l’impatto reale sugli importi pensionistici
I coefficienti di rivalutazione delle retribuzioni sono strumenti indispensabili per valorizzare correttamente gli stipendi del passato al momento della maturazione del diritto alla pensione. Non tutti lo sanno: senza questi valori, le somme percepite anni o decenni prima risulterebbero drasticamente inferiori rispetto alla loro reale capacità di acquisto attuale. Il sistema italiano, soprattutto per il comparto dei lavoratori con anzianità contributiva anteriore al 31 dicembre 1995 o, in determinate condizioni, al 31 dicembre 2011, prevede ancora una quota di pensione calcolata con il metodo retributivo, accanto al sistema contributivo ora prevalente.
Cosa fa, in concreto, la rivalutazione? Traduce i salari storici, utilizzati nel calcolo della media pensionabile, nel corrispettivo attualizzato, tenendo conto della variazione dell’indice dei prezzi al consumo. Il processo si fonda sulla normativa di riferimento e interessa:
- Lavoratori dipendenti dell’assicurazione generale obbligatoria
- Gestioni speciali degli autonomi (artigiani, commercianti, coltivatori diretti)
- Gestioni sostitutive (ex-Inpdai, telefonici, elettrici, personale di volo, ecc.).
- 31 dicembre 1995 (per chi ha meno di 18 anni di contributi a quella data)
- 31 dicembre 2011 (per chi vanta almeno 18 anni di versamenti al 31 dicembre 1995)
- Quota A: riguarda le anzianità contributive maturate fino al 31 dicembre 1992. Base di calcolo: media degli stipendi degli ultimi cinque anni di lavoro, rivalutati.
- Quota B: interessa le anzianità acquisite dal 1° gennaio 1993 al 31 dicembre 2011 (se si posseggono almeno 18 anni di contributi al 1995) o al 31 dicembre 1995 (altrimenti). Base di calcolo: media annua delle retribuzioni degli ultimi dieci anni (520 settimane contributive), oppure una media specifica per chi ha meno di 15 anni al 1992.
Nel dettaglio, l’operazione di rivalutazione esclude dal calcolo l’anno di decorrenza della pensione e quello immediatamente precedente.
| Anno riferimento stipendio | Importo rivalutato (quota A) | Importo rivalutato (quota B) |
| 2020 | 35.601 € | 37.398 € |
| 1995 | 30.000 € | 30.000 € |
La somma delle due quote retributive confluisce, per chi ha periodi assicurativi successivi al 1995 o al 2011, con la quota calcolata con il metodo contributivo. Quindi:
- L’algoritmo di calcolo assegna un peso crescente agli anni di contributi (generalmente il 2% per ogni anno lavorato)
- Il valore percentuale riconosciuto raggiunge il 50% della media degli stipendi con 25 anni di contributi, il 70% con 35 anni, e può arrivare fino all’80% con 40 anni
- Per le retribuzioni particolarmente alte, le aliquote di rendimento vengono ridotte progressivamente
- I lavoratori con carriera lunga vedranno alzarsi la base di calcolo, compensando in parte l’erosione inflattiva
- L’adeguamento al costo della vita, fissato da INPS all’1,4%, si traduce in rendite pensionistiche meglio allineate agli stili di vita attuali
- L’impatto si estende anche al montante contributivo, che può aumentare fino al 4% grazie all’effetto congiunto di rivalutazione delle basi retributive e aggiornamento dell’assegno rispetto all’inflazione
Esempi pratici e strategie per calcolare la pensione con i nuovi coefficienti 2026
Interpretare i dati oggi ufficializzati e applicarli correttamente è il vero punto di forza per chi vuole sfruttare appieno le opportunità offerte dall’aggiornamento dei coefficienti 2026.
Analizziamo ora le modalità operative:
- Raccogliere la documentazione relativa agli stipendi degli anni presi a riferimento (ultimi cinque o dieci anni antecedenti al pensionamento, a seconda della propria situazione contributiva)
- Applicare i coefficienti pubblicati dall'INPS per rivalutare ogni singolo importo, avendo cura di escludere l’anno di decorrenza della pensione e quello immediatamente precedente
- Calcolare la media delle retribuzioni rivalutate e utilizzare il risultato nelle formule stabilite per quota A o B.
Esempio 2 – Rivalutazione di stipendi recenti:
| Anno di stipendio | Importo originario | Importo rivalutato |
| 2021 | 25.000 € | 28.000 € |
| 2022 | 26.000 € | 29.000 € |
| 2023 | 27.000 € | 30.000 € |
| 2024 | 28.000 € | 31.000 € |
| 2025 | 29.000 € | 32.000 € |
La media aggiornata di questi importi sarà la base pensionabile applicabile nelle formule delle quote retributive.
Errori comuni e come evitarli:
- Dimenticare di escludere dal conteggio l’anno di pensionamento e il precedente
- Non considerare la distinzione tra quota A e quota B nelle formule di calcolo
- Utilizzare importi non rivalutati, rischiando di stimare trattamenti inferiori e subire una perdita ulteriore annua
- Sottovalutare l’effetto delle retribuzioni più elevate sugli scaglioni di riduzione delle aliquote di rendimento
- Errore nell’identificazione del periodo di riferimento per ciascuna quota
- Verificare attraverso il proprio estratto conto previdenziale la qualità e la quantità dei contributi versati, distinguendo chiaramente tra periodo retributivo e contributivo
- Utilizzare i simulatori messi a disposizione da INPS o affidarsi a un consulente previdenziale aggiornato sulle ultime circolari
- Valutare la convenienza di riscattare eventuali periodi non coperti da contribuzione per rafforzare la media delle retribuzioni e migliorare la base di calcolo
- Confrontare il risultato ottenuto con scenari diversi, prefigurando l’impatto di pensionamenti anticipati o prolungamento dell’attività lavorativa.
Leggi anche
- Importi per chi va in pensione nel 2026 sono ora ufficiali dopo pubblicazione coefficienti rivalutazione retribuzioni INPS
- Pensione anticipate, i contributi figurativi sono validi per uscire prima. La Cassazione smentisce INPS
- Pensioni attuali e future: l'interessante intervista del Presidente INPS Fava
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra