Pensioni attuali e future: l'interessante intervista del Presidente INPS Fava
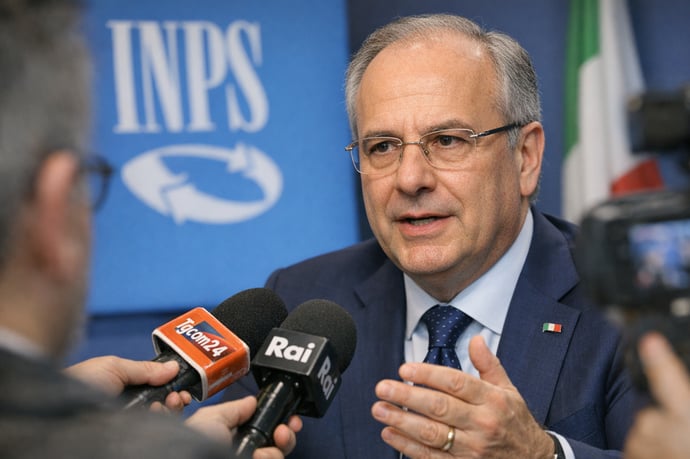
L'intervista al Presidente INPS Fava apre un confronto sulle pensioni italiane, esplorando urgenze sociali, le trasformazioni dal retributivo al contributivo e le sfide che attendono giovani e lavoratori nel prossimo futuro
L’Italia si trova di fronte a un bivio senza precedenti: mentre la popolazione invecchia, il sistema previdenziale è chiamato a reggere l’urto di nuove pressioni sociali ed economiche. L’adeguatezza delle prestazioni future è sotto la lente, così come la tenuta del patto tra generazioni. In questo scenario, le scelte politiche ed economiche compiute oggi segnano in modo indelebile le condizioni di vita di milioni di persone domani. L’attenzione mediatica cresce e, con essa, le richieste di sicurezza, chiarezza e giustizia sociale.
Molti italiani si chiedono se e come riusciranno a raggiungere una pensione dignitosa e soprattutto con quale importo. Gli errori di valutazione possono costare caro, specie per chi oggi si affaccia al mondo del lavoro in condizioni molto diverse rispetto alle generazioni precedenti. La transizione dal sistema retributivo a quello contributivo mette in discussione certezze granitiche e apre una serie di domande cruciali: dalla sostenibilità economica alla coesione sociale, dalla necessità di colmare le disuguaglianze di genere al futuro delle giovani generazioni.
All’interno di questo panorama, le parole del presidente dell’INPS, Gabriele Fava, invitano a un cambio di prospettiva: "La sostenibilità del sistema previdenziale nasce dal lavoro". Negli ultimi anni, il dibattito si è concentrato troppo a lungo sulla quantità degli assegni e sulle modalità di uscita dal mondo produttivo, trascurando invece l’essenziale, ovvero la base occupazionale che sorregge il sistema.
Affidabilità, competenza, esperienza e autorevolezza sono oggi i criteri imprescindibili per valutare le analisi e le proposte riguardanti la previdenza pubblica. In questa direzione si muove la visione dell’ente previdenziale, che sempre di più mette al centro il lavoro, il coinvolgimento dei giovani, il rafforzamento delle competenze e la valorizzazione dei percorsi femminili.
Vediamo, dunque, i pricipali punti e argomenti di cui ha parlato il Presidente Fava nel corso dell'intervista rilasciata all'autorevole giornale La Stampa
Dal retributivo al contributivo: l’evoluzione delle pensioni secondo la visione INPS
Negli ultimi trent’anni il sistema pensionistico italiano è stato teatro di profonde trasformazioni, innescate da dinamiche demografiche, economiche e normative. L’arrivo del metodo contributivo segna uno spartiacque: la logica dell’assegno legato agli ultimi stipendi lascia spazio a una formula in cui importo e diritto sono determinati dall’ammontare e dalla continuità dei contributi versati nell’arco della vita lavorativa.
Una rivoluzione silenziosa- dalle leggi Dini a Fornero
Il percorso di riforma prende le mosse con la legge n. 335/1995, nota come riforma Dini, che introduce il metodo contributivo per i nuovi assicurati dal 1° gennaio 1996. Successivamente, la legge 214/2011 (riforma Fornero) estende progressivamente il contributivo anche a chi vantava almeno 18 anni di contributi al dicembre 1995, accantonando definitivamente il calcolo misto a favore di un sistema sempre più improntato all’equità attuariale e alla sostenibilità finanziaria.
- Fino al 1995: la pensione si calcolava solo sulla media delle retribuzioni degli ultimi anni (sistema retributivo)
- Dal 1996: il calcolo prende in considerazione la totalità dei contributi versati annualmente, rivalutati secondo la crescita del PIL (sistema contributivo)
- Dal 2012: anche i lavoratori con lunga anzianità passano in gran parte al sistema contributivo, limitando il peso del retributivo
La risposta non può essere solo previdenziale ma richiede politiche attive per ampliare la base occupazionale e solidi strumenti di integrazione, come la previdenza complementare.
Tabella di confronto tra sistema retributivo e contributivo
| Caratteristica | Retributivo | Contributivo |
| Basi di calcolo | Media stipendi ultimi anni | Totale contributi versati |
| Generosità | Più elevata | Legata a storia contributiva |
| Influenza carriere discontinue | Bassa | Molto elevata |
| Sostenibilità finanziaria | Critica | Più solida |
| Collega importo della pensione alla crescita economica | No | Sì (PIL e contributi) |
Il difficile equilibrio tra adeguatezza e sostenibilità
La sfida per i prossimi pensionati, soprattutto all'indomani dei recenti dati emersi da analisi svolte, è ora mantenere assegni dignitosi senza mettere a rischio l’intero impianto del welfare pubblico. Le linee guida dell’ente previdenziale puntano sulla trasparenza e sulla cultura previdenziale come antidoto al senso diffuso di incertezza. Attraverso nuovi portali digitali e simulatori evoluti, si mira a far comprendere ai cittadini che "la pensione non è un evento che arriva all’improvviso ma il risultato di scelte consapevoli e della continuità nel versamento dei contributi":
- Chi ha iniziato a lavorare dopo il 1996 riceverà esclusivamente una pensione calcolata con il metodo contributivo
- Il passaggio sarà praticamente integrale dal 2040
- L’adeguatezza dell’assegno dipenderà da importo e durata dei versamenti, continuità della carriera e andamento del PIL
- Le carriere interrotte o i lunghi periodi non lavorati generano divari crescenti tra i cittadini
- Pensare che il sistema pubblico garantirà sempre la stessa sostituzione rispetto allo stipendio
- Sottovalutare l’impatto dei periodi non coperti da contributi previdenziali
- Confondere la pensione con una "liquidazione": l’assegno previdenziale nasce dalla somma di tanti piccoli versamenti e non da un diritto automatico
- Dimenticare l’importanza della previdenza complementare e di adesione ai fondi pensione.
Sostenibilità futura, opportunità e rischi: cosa appare all’orizzonte per giovani e lavoratori
L’orizzonte previdenziale per le nuove generazioni si presenta carico di variabili e sfide aperte. Risultano decisive tre leve, analizzate dall’Inps e recepite come strategiche anche nelle politiche europee:- Partecipazione al lavoro: più occupati significano più contributi versati e un sistema capace di reggere
- Continuità contributiva: evitare carriere troppo frammentate e valorizzare l’ingresso precoce nel mercato lavorativo
- Politiche di sostegno specifiche per giovani e donne, per colmare i divari di genere e rafforzare la coesione sociale.
Secondo dati INPS aggiornati:
- Solo una donna su due è occupata e la maternità resta uno degli ostacoli principali alla continuità di carriera
- Il 24,7% della popolazione ha più di 65 anni; gli over 80 superano i 4,6 milioni, più dei bambini sotto i 10 anni
- Diversi milioni di giovani hanno ricavato dalla loro carriera contributiva esclusivamente prospettive di assegni bassi se non intervengono integrazioni (previdenza complementare o assegno sociale).
A fronte della crescente diffidenza, l’ente di previdenza pubblica sta puntando su app e portali informatizzati che semplificano la gestione delle posizioni assicurative, promuovono l’alfabetizzazione previdenziale e consentono simulazioni puntuali sul futuro assegno.
Per il segmento giovanile, il cammino verso una pensione dignitosa passa soprattutto attraverso le seguenti strategie:
- Inizio precoce dell’attività lavorativa e rapidità nell’accumulare contributi
- Crescita della partecipazione femminile, anche grazie a servizi innovativi per la genitorialità
- Formazione continua e aggiornamento delle competenze per restare nel mercato del lavoro anche in età avanzata
- Previdenza integrativa come protezione aggiuntiva rispetto al solo sistema pubblico
- Monitoraggio costante della posizione contributiva tramite servizi digitali.
Le recenti modifiche normative hanno segnato un progressivo ridimensionamento delle misure di pensione anticipata. Il meccanismo della cosiddetta "Quota 41" (pensionamento con 41 anni di contributi, a prescindere dall’età) va verso un’estinzione di fatto, sia per i requisiti sempre più stringenti che per l’adeguamento alla speranza di vita. Resteranno esclusi da questi incrementi solo i lavori gravosi o usuranti, ma l’accesso generale per le nuove leve è ormai precluso.
Gli errori da evitare nella pianificazione individuale:
- Trascurare gli effetti dei cambi di lavoro e delle pause nella contribuzione
- Ignorare i vantaggi fiscali e la strategia di una previdenza integrativa tempestiva
- Supporre che la sola anzianità garantisca sempre una protezione adeguata
Per chi non raggiunge i requisiti minimi per la pensione di vecchiaia, resta la possibilità di accedere all’assegno sociale, che nel 2026 può arrivare fino a circa 770 euro al mese per over 70. Va ricordato che questa misura è selettiva, basata su limiti di età e reddito molto rigorosi, e non rappresenta la soluzione ottimale rispetto a un percorso previdenziale solido.
Quali scenari si profilano?
L’equilibrio del sistema pensionistico dipenderà dalla capacità collettiva di:
- Lavorare di più, meglio e più a lungo (per chi lo desidera)
- Sostenere le imprese che investono nelle competenze
- Costruire una nuova alleanza tra istituzioni, imprese e formazione
- Prevenire l’isolamento e la sfiducia tramite trasparenza e semplicità dei servizi.
Secondo il presidente Inps Fava, dunque, la pensione del futuro sarà il prodotto di scelte individuali ma anche di politiche pubbliche lungimiranti e di una società capace di rinnovarsi: solo così l’Italia può garantire anche alle nuove generazioni la sicurezza previdenziale oggi tanto richiesta quanto incerta.
Leggi anche
- Pensioni attuali e future: l'interessante intervista del Presidente INPS Fava
- Isopensione e scivolo aziendale: regole e requisiti aggiornati per il 2026 e 2027
- Aumentano i pensionati che prenderanno gli arretrati dopo gli ultimi contratti CCNL rinnovati: chi sono e di quanto
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra