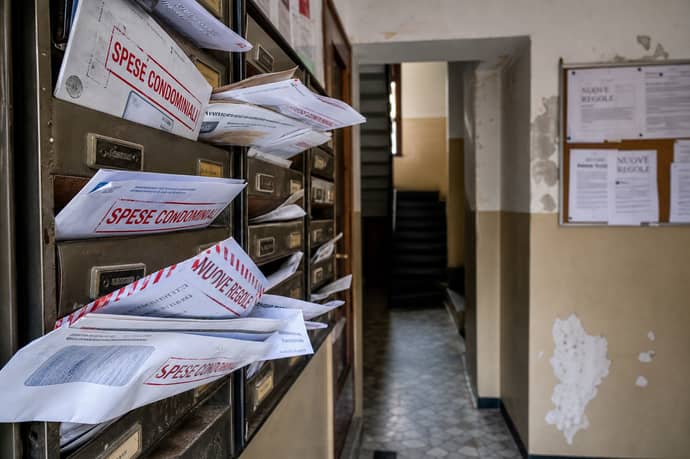
La riforma del condominio 2026 porta importanti novità: nuove regole su trasparenza, sicurezza, assicurazioni, revisori e pagamenti porteranno rincari per condòmini e inquilini, ma anche nuovi obblighi e vantaggi fiscali.
L’estate 2026 segna un cambio di passo decisivo nella gestione delle spese e nella vita quotidiana in condominio per oltre 30 milioni di italiani: proprietari e inquilini dovranno fare i conti con nuove regole, esborsi e obblighi, rischiando di trovarsi impreparati davanti a rincari concreti. In gioco non c’è solo l’aumento della rata condominiale, ma l’accesso stesso a servizi essenziali e il buon esito di compravendite immobiliari. L’aumento delle spese condominiali non colpirà tutti allo stesso modo, ma nessuno potrà ignorare le novità perché ciò che riguarda la cassa condominiale impatta direttamente la vita quotidiana, il valore della casa e la serenità familiare.
La revisione della normativa, attesa da oltre un decennio dopo la legge 220/2012, risponde infatti a problemi che hanno toccato quasi ogni stabile: morosità, blocco dei lavori di sicurezza, incertezze gestionali. Ora, si cambia marcia con scelte che, se da un lato promettono trasparenza e tutela, dall’altro presentano nuovi costi fissi e oneri documentali a carico degli occupanti. Solo chi comprenderà nel dettaglio le misure e i numeri avrà strumenti per non subire passivamente gli effetti della riforma della disciplina condominiale.
Contesto normativo: qual è il DDL in esame e a che punto è l’iter della riforma
Il provvedimento all’esame delle istituzioni è il disegno di legge (DDL) n. 1816/86, presentato in Senato dal senatore Paolo Tosato (Lega) e assegnato alla Commissione Giustizia dal 18 marzo 2026. In parallelo ha operato la Camera con AC 2692 (cd. "DDL Gardini"), successivamente ritirato per lasciar spazio a una compilazione più soft e condivisa. Il testo è in fase di discussione e non ancora approvato in via definitiva: nessuna normativa è cambiata finché il DDL non uscirà da Camera e Senato per essere pubblicato.
Lo scopo della riforma, motivato anche da relazioni tecniche e dati ufficiali, nasce dalla necessità di superare le lacune della legge 220/2012 dopo tredici anni di applicazione. Morosità rilevanti nelle rate, assemblee bloccate sulle decisioni di sicurezza, difficoltà di recupero crediti e gestione opaca delle spese sono solo alcune delle falle emerse. La nuova proposta interviene punto per punto, scegliendo però una strada graduale alla luce delle critiche raccolte dal precedente ddl AC 2692: via le eccessive rigidità (come il titolo di laurea per gli amministratori), conferma invece il rafforzamento degli strumenti di controllo e prevenzione degli abusi.
Nessun cambiamento sarà operativo senza pubblicazione in Gazzetta Ufficiale: per ora restano validi gli obblighi già in corso, ma amministratori, proprietari e inquilini sono chiamati a documentarsi in anticipo rispetto alle future scadenze, che potrebbero essere fissate già dalla prossima assemblea di rendiconto.
Le criticità che hanno reso necessaria la riforma: morosità, trasparenza e sicurezza
Dodici anni di applicazione della legge 220/2012 hanno mostrato debolezze strutturali nel funzionamento dei condomìni. I dati forniti dalle relazioni tecniche a corredo del DDL testimoniano che:
- La morosità dei condòmini ha raggiunto livelli insostenibili, mettendo in crisi fornitori, imprese e i condòmini più virtuosi.
- Il recupero crediti resta complesso e spesso inefficace, costringendo chi è in regola a coprire i debiti altrui pur di evitare il distacco di servizi essenziali.
- Bassa trasparenza nei rendiconti e poca chiarezza sui bilanci alimentano contenziosi e diffidenza fra partecipanti.
- La sicurezza delle parti comuni, inclusi impianti elettrici, scale, ascensori e prevenzione incendi, è troppo spesso sacrificata dall’inerzia assembleare o da decisioni rinviate.
Tutte le nuove misure che faranno aumentare le spese condominiali
I nuovi obblighi previsti dal DDL incidono direttamente sulle spese condominiali e si tratta di:
- Polizza assicurativa condominiale obbligatoria, per danni e responsabilità verso terzi;
- Revisore dei conti e certificazioni, con parcella annuale;
- Tracciabilità totale dei pagamenti e nuovi software gestionali;
- Certificazione debitoria nei trasferimenti immobiliari;
- Attestazione sicurezza delle parti comuni;
- Fondo lavori straordinari da costituire anticipatamente.
Polizza assicurativa condominiale obbligatoria: dettagli, coperture e oneri a carico dei condòmini
La nuova normativa prevede l’obbligo per ogni condominio di stipulare una polizza assicurativa. Le coperture richieste riguardano sia il rischio di perimento totale o parziale dell’edificio (ad esempio da incendio, crollo, eventi atmosferici) sia la responsabilità civile verso terzi per danni causati da parti comuni, infiltrazioni o omissioni di manutenzione. Questa estensione della polizza a tutti i condomini, compresi quelli di piccole dimensioni o in zone a basso rischio, introduce alcune novità strutturali:
- Costo della polizza suddiviso obbligatoriamente fra tutti i partecipanti in base ai millesimi o, nei casi previsti, alle deleghe vigenti.
- Il premio annuale sarà commisurato a valore e stato dell’edificio, con aumenti stimati maggiori nei condomini storici o privi di precedenti assicurativi.
- La scelta della compagnia e delle coperture minime obbligate dovrà essere documentata in assemblea e inserita nei rendiconti.
- aumento della rata condominiale annuale già a partire dalla prossima assemblea utile,
- maggiore tutela patrimoniale per i danni collettivi,
- riduzione del rischio di lite fra vicini e con i fornitori terzi.
Revisore dei conti e certificazioni: costi stimati e nuovi obblighi per i bilanci
La figura del revisore dei conti condominiale, precedentemente facoltativa, sarà obbligatoria nei fabbricati con oltre 20 unità abitative o in quelli con più di 100.000 euro di bilancio annuale. Il revisore, indipendente e iscritto a un registro nazionale, dovrà:
- verificare la correttezza e la trasparenza della rendicontazione,
- redigere una relazione tecnica e certificare i bilanci prima che vengano approvati dall’assemblea,
- supervisionare il rispetto delle normative sulla gestione dei fondi e delle spese.
- corsi di formazione a pagamento,
- spese di aggiornamento annuale,
- maggiore selezione dei professionisti abilitati.
Tracciabilità totale dei pagamenti e nuovi standard su conti correnti e software gestionali
L’obiettivo dichiarato del DDL è innaffiare ogni forma di opacità nella gestione economica condominiale. Da ora in avanti:
- Tutti i pagamenti, incasso e spesa, dovranno transitare unicamente sul conto corrente condominiale intestato allo stabile.
- È abolito ogni pagamento in contanti: anche piccole spese dovranno essere tracciate in modo digitale.
- Gli amministratori dovranno adottare software gestionali in linea con le nuove norme, spesso a pagamento,
- ogni trimestre sarà pubblicato online un estratto conto entro 30 giorni dalla chiusura del periodo.
Certificazione della situazione debitoria e responsabilità in caso di acquisto o vendita
Tra le novità, ogni trasferimento immobiliare richiederà un’attestazione specifica dello stato dei pagamenti condominiali. L’amministratore dovrà rilasciare, su richiesta del notaio, un documento che:
- certifichi l’assenza o l’esistenza di morosità relative alle spese ordinarie o straordinarie,
- dettagli la ripartizione delle rate già scadute e di quelle in scadenza.
L’aspetto più rilevante riguarda la responsabilità solidale dell’acquirente: chi compra casa sarà tenuto a farsi carico delle spese pregresse non saldate nell’anno corrente più i due anni precedenti (anziché soltanto uno, come in passato). Si tratta di una tutela aggiuntiva per il condominio ma, al contempo, di un potenziale deterrente a vendite rapide e senza verifiche approfondite. Attenzione particolare va posta al rischio di contenziosi tra vecchi e nuovi proprietari, anche per piccole cifre.
Attestazione sicurezza delle parti comuni e fondo lavori straordinari: impatti sulle finanze familiari
Il DDL introduce l’obbligo di verifica periodica delle condizioni di sicurezza delle parti comuni (scale, vani tecnici, impianti, ascensori). Questa valutazione dovrà essere affidata a società o tecnici abilitati e certificata annualmente. Oltre al costo immediato della perizia (tipicamente variabile fra 150 e 400 euro a stabile), l’attestazione comporta l’impossibilità di differire o aggirare i lavori urgenti: l’amministratore, in caso di inerzia dell’assemblea, potrà agire in autonomia.
Tutti i lavori straordinari dovranno essere coperti da un fondo lavori dedicato, costituito integralmente prima dell’avvio cantiere. In concreto:
- Non ci saranno più rate “a stato avanzamento lavori”: le famiglie dovranno versare subito la quota totale per il proprio millesimo,
- questo anticipo anticipato riduce la liquidità disponibile anche per chi ha già spese rilevanti,
- annulla il rischio di blocco cantiere per morosità successive all’avvio.
Gli aumenti spiegati con i numeri: la stima ufficiale dei rincari e i costi medi in bolletta condominiale
Secondo la relazione tecnica allegata al DDL 1816, l’impatto economico del complesso delle nuove misure è quantificato come segue:- Costo aggiuntivo nazionale annuo stimato: 10 milioni di euro, destinato ad aumentare se tutte le norme verranno confermate nella versione definitiva del testo.
- I compensi medi degli amministratori oggi si collocano fra 50 e 80 euro (più Iva) per unità abitativa all’anno: il nuovo sistema potrebbe portare aumenti dal 15 al 25% medio, specialmente negli stabili con numerosi servizi o con molte unità abitative.
- La polizza assicurativa aggiuntiva, in base agli ultimi preventivi, parte da circa 15-30 euro per unità e può superare i 40 euro annui negli stabili vetusti.
- Il revisore porta un costo extra che, ripartito fra i condòmini, pesa per 10-30 euro a famiglia in piccoli stabili, fino a oltre 50 euro nei grandi complessi.
- Certificazioni di sicurezza e attestazioni debitorie introducono esborsi una tantum (da 50 a 120 euro) e/o annuali (150-400 euro) a seconda della periodicità, spesso non negoziabili.
Leggi anche
- La riforma del condominio nel DDL in arrivo fa aumentare le spese condominiali: i rincari medi e per quali motivi
- Si pagano ogni mese le spese condominiali ma l'amministratore decide su tanti aspetti senza chiedere nulla
- Quali spese condominiali devono pagare i proprietari dei box che non hanno appartamento nello stabile

dott. Luciano Gagliardi
Il dott. Luciano Gagliardi è un esperto amministratore di condominio con oltre 35 anni di esperienza nel settore. Con base a Genova, ha dedicato la sua carriera alla gestione e consulenza condominiale, offrendo soluzioni efficaci per affrontare le principali problematiche legate agli edifici e agli spazi condivisi. La sua competenza spazia dalla redazione di regolamenti condominiali alla gestio...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra