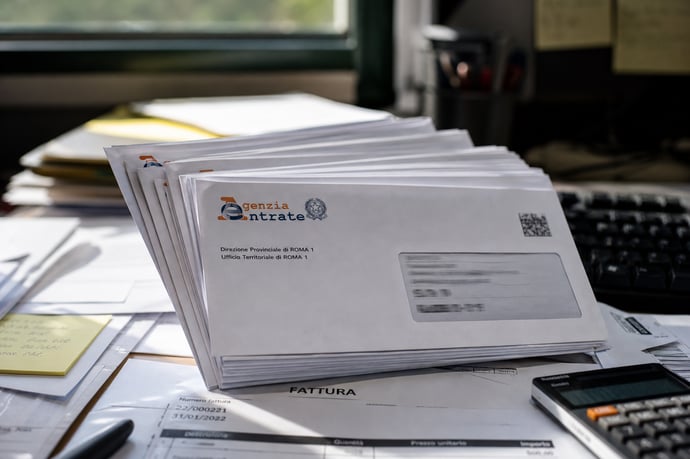
Prima e dopo la sosta di agosto, le partite IVA e le imprese si trovano a gestire le lettere di compliance inviate dall'Agenzia delle Entrate. Lw anomalie segnalate e le strategie risolutive per affrontare comunicazioni fiscali, evitando rischi e imprevisti.
Le prossime settimane si presentano come un periodo decisivo per chi gestisce una partita IVA o rappresenta un’impresa. Ogni anno, il calendario fiscale vede un’accelerazione dell’attività dell’Agenzia delle Entrate prima della consueta sospensione estiva: questa fase, in cui vengono recapitati avvisi e lettere, si trasforma in una corsia preferenziale tanto per cogliere eventuali anomalie, quanto per prevenire rischi futuri. La ricezione di comunicazioni prima o subito dopo agosto comporta scelte operative rapide e consapevoli—una vera e propria tensione tra urgenza e opportunità.
Nonostante le rassicurazioni diffusesi circa l’assenza di concentrazioni anomale nell’invio di lettere di compliance, rimane il tema del “muro di scadenze” che precede la pausa estiva. Data la quantità di adempimenti da gestire in pochi giorni, omettere una verifica tempestiva può incidere sulla serenità finanziaria e sulla reputazione di autonomia e imprese.
Perché è così importante non sottovalutare le comunicazioni fiscali? Semplice: queste lettere rappresentano sia un campanello d’allarme sia un’opportunità per chiarire e correggere la propria posizione con l’Agenzia. Serve esperienza specifica su procedure, strumenti digitali e tecnica normativa.
Lettere di compliance dell’Agenzia delle Entrate: a chi vengono inviate e quali anomalie segnalano
Le lettere di compliance rappresentano uno degli strumenti principali con cui l’Amministrazione Finanziaria stimola l’adempimento spontaneo da parte di contribuenti e imprese. In particolare, nel periodo che precede la pausa di agosto, sono titolari di partita IVA e imprese soggette agli Indici sintetici di affidabilità fiscale (ISA) i principali destinatari di queste comunicazioni, riferite alle dichiarazioni relative all’anno d’imposta precedente.
Il meccanismo di invio si fonda sulla rilevazione, tramite sistemi automatizzati, di anomalie e incoerenze rispetto ai dati dichiarati. Ecco le principali casistiche oggetto di segnalazione:
- Incoerenze nella gestione del magazzino (differenze anomale tra rimanenze, acquisti e vendite rispetto ai parametri attesi per il settore e la tipologia di attività);
- Esclusioni dagli ISA non giustificate (dichiarazione di circostanze straordinarie o “non svolgimento attività” non coerenti con i dati disponibile all’Agenzia);
- Mancata corrispondenza tra redditi dichiarati e certificazioni uniche comunicate da clienti, datori di lavoro, enti previdenziali o altre PA;
- Omissioni o errori nella compilazione dei quadri ISA e delle tabelle di dettaglio che supportano la determinazione del profilo di affidabilità fiscale.
La funzione delle lettere di compliance è prevalentemente preventiva e informativa. Non si tratta di richieste impositive: la comunicazione segnala un’anomalia che può essere chiarita o sanata tramite ravvedimento operoso oppure l’invio di spiegazioni e documenti tramite l’apposito software di compilazione anomalie, reso disponibile gratuitamente sul sito istituzionale dell’Agenzia.
Un aspetto oggetto di particolare attenzione riguarda la tempistica degli invii. Dati ufficiali delle Entrate precisano che solo il 9% circa delle lettere annuali vengono recapitate a luglio ed è stato smentito ogni boom o accelerazione sospetta nei flussi, in modo da evitare squilibri nel carico operativo di professionisti e imprese. Tuttavia, la percezione di chi opera “sul campo” è che, a ridosso delle ferie, anche una quota contenuta di avvisi rischi di accavallarsi a un periodo già sovraccarico di scadenze.
| Tipologia di Segnalazione | Descrizione |
| Incoerenze magazzino | Movimentazioni non coerenti rispetto al settore |
| Esclusioni ISA dubbie | Giustificazioni ritenute non fondate dall’Agenzia |
| Disallineamenti Certificazione Unica | Dati incoerenti tra comunicazioni CU e dichiarativo |
| Errori formali nei quadri ISA | Compilazione incompleta o sospetta dei dati ISA |
È importante capire che le anomalie comunicate via Cassetto fiscale non sono sempre dettagliate nel corpo delle e-mail o PEC di notifica; solo accedendo all’area riservata si trova l’elenco completo dei rilievi.
Un errore comune è sottovalutare la portata “segnaletica” della lettera di compliance supponendo che essa non sia vincolante. In realtà, la mancata risposta o l’omessa regolarizzazione può portare, con ogni probabilità, a controlli successivi e contestazioni più gravose (con applicazione di sanzioni piene e senza i vantaggi del ravvedimento operoso).
Si ricorda infatti che, in virtù delle riforme normative, i termini per fornire chiarimenti, regolarizzare la posizione o saldare eventuali importi contestati sono stati estesi da 30 a 60 giorni, e risultano ulteriormente sospesi dal 1° agosto al 4 settembre, secondo quanto previsto nei recenti provvedimenti e ribadito in modo ufficiale dall’Agenzia delle Entrate.
- Non rispondere comporta il rischio di approfondimenti e accertamenti veri e propri sulle posizioni “non chiarite”.
- Accedere tempestivamente al proprio Cassetto fiscale, anche durante la pausa estiva, rappresenta una best practice: non solo per rispondere puntualmente, ma per verificare preventivamente eventuali segnalazioni non ancora recapitate tramite altre vie.
Rispondere alle comunicazioni e gestire gli adempimenti dopo agosto: strategie, strumenti e rischi
La sospensione estiva dei termini amministrativi e fiscali offre un margine temporale importante per affrontare le segnalazioni recapitate prima della pausa o presentatesi immediatamente dopo la ripresa di settembre. Tuttavia, la gestione efficace delle comunicazioni del Fisco non è solo una questione di tempismo ma di strategia, coerenza documentale e conoscenza degli strumenti disponibili.
Il periodo post-feriale comporta una ripresa intensa, con accumulo potenziale di lettere di compliance residue, avvisi bonari e richieste documentali. Per evitare errori ricorrenti e rischi di escalation amministrativa, è essenziale adottare un approccio strutturato:
- Monitoraggio continuativo: accedere periodicamente al Cassetto fiscale e segnalare con tempestività ai propri consulenti la presenza di nuove comunicazioni;
- Analisi puntuale dell’anomalia segnalata: comprendere la natura del rilievo è la prima mossa per evitare giustificazioni generiche o vaghe, che rischiano di non risolvere (o addirittura aggravare) la posizione;
- Verifica della documentazione e ricostruzione della posizione: per molte lettere, la risposta efficace passa dalla possibilità di allegare prove concrete (fatture, registri, corrispondenze, contratti, ecc.).
- Software di compilazione anomalie: accessibile gratuitamente tramite sito ufficiale dell’Agenzia, consente di redigere e trasmettere osservazioni con allegati documentali direttamente agli uffici fiscali;
- Ravvedimento operoso: per coloro che riscontrano autonomamente errori effettivi nei dati dichiarati, questa opzione permette la sanatoria con sanzioni ridotte, tanto più convenienti quanto più tempestivo è l’intervento.
- Assistenza degli intermediari abilitati: il coinvolgimento tempestivo di consulenti esperti (commercialisti, tributaristi) è altamente consigliato sia nella fase di risposta sia nell’eventuale predisposizione di un ricorso formale.
Riguardo alle scadenze, la normativa vigente garantisce che i termini di pagamento delle imposte e delle comunicazioni sospese dal 1° agosto al 4 settembre riprendano regolarmente dal 5 settembre. Le comunicazioni di irregolarità, grazie alle recenti riforme, consentono oggi una dilazione dei pagamenti fino a 5 anni, un dato rilevante per la sostenibilità finanziaria delle imprese coinvolte.
Riassumendo le principali cautele operative da seguire:
- Evitare risposte frettolose: meglio prendersi qualche giorno di margine dopo la pausa estiva per predisporre comunicazioni documentate e analitiche;
- Consultare la normativa di riferimento e le istruzioni dell’Agenzia nei provvedimenti recenti;
- Attenzione alle truffe: le lettere autentiche sono disponibili solo nel Cassetto fiscale o tramite PEC certificata da domini istituzionali; evitare di rispondere a e-mail non verificate;
- Conservare tutte le ricevute di invio e le risposte trasmesse: sono la miglior tutela in caso di contestazioni successive.
Leggi anche
- Lettere fisco prima della sosta di Agosto e dopo la pausa: a chi, perchè vengono mandate e come rispondere
- Le nuove comunicazione del Fisco sulla App IO sempre più importanti e sostuiranno le lettere cartacee
- Irregolarità fiscali, 2,4 milioni di lettere saranno inviate nel 2026: a chi, per cosa e cosa fare se si riceve


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra