Interventi fiscali a favore di lavoratori dipendenti, partite Iva e proprietari di immobili, ma ancora una volta nulla di positivo e concreto sembra si farà per le pensioni, sia per le uscite anticipate che per gli aumenti dei trattamenti: le ultime anticipazioni sulle misure della Manovra 2027.
La Manovra 2027 entra nel vivo e i primi contorni della legge di Bilancio iniziano a delinearsi. Sul tavolo ci sono interventi fiscali a favore di lavoratori dipendenti, partite Iva e proprietari di immobili, mentre sul fronte previdenziale il quadro appare tutt’altro che rassicurante. Vediamo cosa si sta valutando, con quali ostacoli e quali scenari alternativi.
Manovra 2027: le priorità del governo
Ogni anno la Manovra Finanziaria rappresenta un esercizio di equilibrio tra esigenze di consenso, vincoli di finanza pubblica e limiti di risorse. Anche per il 2027 i margini non sono ampi: ogni misura va finanziata con coperture certe, e le richieste sono numerose. Per questo le ipotesi che emergono vanno lette come proposte in lavorazione, non come decisioni definitive.
Le direttrici principali, al momento, sono tre: alleggerire il prelievo Irpef sui redditi medi, estendere la flat tax per gli autonomi e introdurre una cedolare secca agevolata al 5% per gli affitti di lungo periodo. Sul capitolo pensioni, invece, le novità attese sono poche e potenzialmente penalizzanti.
Taglio Irpef: l’ipotesi del primo scaglione dal 23% al 22%
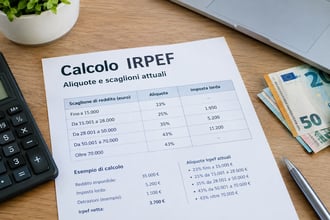
Il primo fronte riguarda l’Irpef. Si sta lavorando per intervenire sulla riduzione del primo scaglione dal 23% al 22%. Si tratta di una misura che avrebbe una platea molto ampia, perché il primo scaglione interessa di fatto tutti i contribuenti, e produrrebbe un beneficio, seppur contenuto, su tutte le buste paga e su tutti i redditi da lavoro autonomo.
Il punto è che l’operazione risulta impegnativa dal punto di vista finanziario. Ridurre di un punto percentuale l’aliquota del primo scaglione ha un costo significativo per le casse dello Stato, proprio perché coinvolge milioni di contribuenti. Il reperimento delle risorse necessarie è dunque la vera incognita, e dalla sua soluzione dipenderà la concreta realizzazione dell’intervento.
Il piano B: secondo scaglione da 50mila a 60mila euro
Se non fosse possibile intervenire sul primo scaglione, si tornerebbe a un’idea già circolata nei mesi scorsi: estendere il secondo scaglione Irpef da 50mila a 60mila euro. In questo caso la platea dei beneficiari sarebbe più ristretta e riguarderebbe i redditi medio-alti, ma l’impatto sulle casse pubbliche sarebbe diverso e probabilmente più sostenibile.
In sostanza il governo ha due strade alternative:
- ridurre l’aliquota del primo scaglione dal 23% al 22%, con effetto generalizzato;
- allargare la fascia del secondo scaglione fino a 60mila euro, con effetto mirato sui redditi più alti.
Partite Iva: flat tax fino a 100mila euro, ma attenzione all’Iva
Per il mondo degli autonomi si lavora sull’estensione della flat tax fino a 100mila euro di ricavi. Oggi il regime forfettario si ferma a 85mila euro, e innalzare il tetto significherebbe permettere a una platea più ampia di professionisti e piccoli imprenditori di restare nel regime agevolato, con imposta sostitutiva e adempimenti semplificati.
Tuttavia c’è un aspetto da non sottovalutare. Chi supera la soglia degli 85mila euro si troverebbe, secondo le ipotesi in discussione, a dover applicare e versare l’Iva e a rispettare tutti gli adempimenti delle partite Iva ordinarie. Questo significa fatturazione con Iva, liquidazioni periodiche, dichiarazioni e comunicazioni tipiche del regime ordinario.
L’estensione, dunque, non sarebbe una semplice alzata del tetto. La fascia tra 85mila e 100mila euro diventerebbe una sorta di zona intermedia: si mantiene l’imposta sostitutiva agevolata, ma si perde l’esonero dall’Iva e dagli obblighi contabili più leggeri. Per molti professionisti questo comporterebbe un aumento dei costi di gestione e un maggiore carico burocratico, da valutare con attenzione prima di decidere se e come far crescere il proprio fatturato.
Resta quindi fondamentale seguire l’evoluzione del testo, perché i dettagli tecnici faranno la differenza tra una misura realmente conveniente e una semplice agevolazione di facciata.
Casa: cedolare secca al 5% sugli affitti lunghi
Sul fronte immobiliare, l’idea per la Manovra 2027 è quella di introdurre una cedolare secca al 5% per gli affitti lunghi. Oggi la cedolare secca prevede aliquote del 21% sui contratti a libero mercato e del 10% sui contratti a canone concordato. Scendere al 5% rappresenterebbe un taglio deciso della tassazione sugli affitti di lungo periodo.
L’obiettivo è duplice: da un lato incentivare i proprietari a mettere sul mercato immobili con contratti di durata maggiore, dall’altro contrastare la carenza di abitazioni in locazione e la diffusione degli affitti brevi e turistici, che nelle grandi città e nelle località più attrattive hanno ridotto l’offerta per residenti e lavoratori.
Per i proprietari, una tassazione al 5% renderebbe molto più conveniente affittare stabilmente. Per gli inquilini, la speranza è di vedere crescere l’offerta e, almeno in parte, moderarsi i canoni. Restano però questioni aperte: la definizione di “affitto lungo”, gli eventuali limiti territoriali o per numero di immobili, e soprattutto il costo per l’erario in termini di minori entrate. Anche questa misura dovrà quindi trovare le necessarie coperture.
Pensioni: nessuna novità in arrivo, rischio peggioramenti
Il capitolo più delicato è quello delle pensioni. Al momento nessuna novità sarebbe in dirittura di arrivo, né sul fronte delle uscite anticipate né su quello dell’aumento delle pensioni minime, di cui pure si era parlato in precedenza. Le misure più attese da lavoratori e pensionati, insomma, sembrano destinate a restare fuori dalla manovra, o almeno a non trovare spazio concreto.
Al contrario, potrebbero esserci solo novità negative. Tra queste si profila la rivalutazione non piena per tutti degli assegni. Il meccanismo di adeguamento all’inflazione, che serve a proteggere il potere d’acquisto, potrebbe cioè continuare a essere applicato in modo parziale per le fasce di pensione più elevate, con una perdita reale per chi ne è interessato.
Per chi sperava in maggiore flessibilità in uscita, il rischio è di dover attendere ancora, con requisiti che restano quelli attuali. Per chi percepisce pensioni minime, l’ipotesi di un aumento sembra allontanarsi. E per chi ha assegni medio-alti, la rivalutazione ridotta potrebbe tradursi in un progressivo erosione del valore della pensione nel tempo.
Va ricordato che la manovra è ancora in fase di costruzione e che il quadro può cambiare nel corso delle settimane, anche per effetto della pressione politica e sindacale. Ma al momento il segnale è chiaro: le risorse disponibili sembrano orientate altrove.
Il nodo delle coperture
Il filo conduttore di tutte queste ipotesi è uno solo: dove trovare i soldi. Taglio Irpef, estensione della flat tax e cedolare al 5% hanno un costo, e l’equilibrio complessivo della legge di Bilancio dovrà tenere insieme riduzione del carico fiscale, rispetto dei vincoli europei e tenuta dei conti pubblici. È probabile che non tutte le misure possano essere realizzate nella forma ipotizzata, e che qualcuna venga ridimensionata o rinviata.
Nei prossimi giorni il confronto proseguirà tra governo, maggioranza e Ministero dell’Economia, in attesa della definizione del testo da presentare in Parlamento. Chi lavora, chi ha una partita Iva e chi possiede immobili in affitto dovrà seguire con attenzione gli sviluppi, perché da questi dipenderanno scelte concrete su stipendi, fatturato e investimenti.
Leggi anche
- Pensioni, le nuove rivelazioni della Fornero, i dubbi per il futuro e il suo piano per la riforma
- Manovra Finanziaria e pensioni, detassazione, tasse, bonus, cosa rientra o escluso: oggi, 20, 21 Ottobre importanti
- Anna Maria, 63 anni e pensione di 850 euro: troppo ricca per aiuti, troppo povera per vivere: come può succedere


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra