Si va verso il no all’Irpef al 33% fino a 60mila euro, salta la prima aliquota e a rischio la flat tax al 5% per i giovani e in campo ci sarebbe la cedolare 5% sugli affitti lunghi. Le nuove anticipazioni trapelate per la Manovra 2027.
La Manovra 2027 entra nel vivo e il quadro che emerge dalle ultime indiscrezioni è meno generoso di quello immaginato solo poche settimane fa. Dopo mesi di annunci su tagli alle tasse per il ceto medio e sgravi per i giovani, il confronto tra le forze di maggioranza e il Ministero dell’Economia si scontra con il nodo di sempre: le coperture. Il risultato, almeno al momento, è un pacchetto fiscale ridimensionato, in cui alcune misure simbolo rischiano di restare fuori dalla legge di bilancio 2027. A tenere banco c’è invece una novità sul fronte casa: la cedolare secca ridotta al 5% sugli affitti lunghi.
Manovra 2027: il contesto e il nodo delle risorse
Per capire perché le modifiche Irpef e gli altri sgravi siano in bilico bisogna partire dai numeri. Il Documento programmatico di finanza pubblica ha delineato una manovra che non sarà espansiva, ma nemmeno correttiva. Il deficit è atteso intorno al 2,9% del Pil nel 2026 e, nel 2027, potrebbe risalire sopra il 3% considerando le spese aggiuntive consentite per energia e difesa.
In questo scenario gli spazi per nuovi interventi sono stretti. A pesare ci sono anche altri capitoli molto onerosi, dalla rivalutazione delle pensioni, spinta da un’inflazione media 2026 stimata intorno al 2,9%, fino agli investimenti per le imprese, come la proroga dell’iperammortamento. Lo stesso viceministro dell’Economia Maurizio Leo ha definito la manovra “difficile”, avvertendo che sarà una legge di bilancio seria e attenta ai conti.
Il risultato è che ogni misura fiscale deve passare il vaglio delle risorse disponibili e le più costose sono quelle che rischiano di più.
Irpef al 33%: si va verso il no all’ampliamento
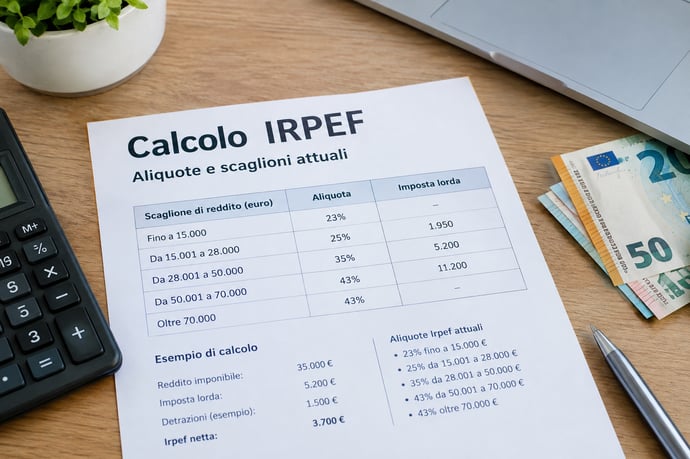
La misura che più di tutte ha animato il dibattito è l’estensione dell’aliquota Irpef del 33% ai redditi fino a 60mila euro. Oggi il secondo scaglione, tassato appunto al 33%, arriva fino a 50mila euro. L’ipotesi era portare quel tetto a 60mila euro, riducendo dal 43% al 33% il prelievo sulla quota di reddito compresa tra 50mila e 60mila euro.
Sulla carta era una misura pensata per il ceto medio, rivendicata da Fratelli d’Italia e sostenuta in più occasioni dal Mef come uno dei capisaldi fiscali della manovra. Il costo stimato si aggira intorno ai 2,6 miliardi di euro, una cifra che nel contesto attuale pesa molto.
Ed è proprio qui che la partita si complica. Secondo le ultime ricostruzioni, la proposta è ora in standby, al centro del confronto tra le forze di governo alla ricerca di risorse, e potrebbe essere accantonata. Al momento, dunque, la strada che si va delineando è quella del no all’ampliamento dell’Irpef al 33%.
Che cosa significa in concreto? Chi ha un reddito superiore a 50mila euro non vedrà alcun alleggerimento sulla quota eccedente quella soglia, che continuerà a essere tassata al 43%. Per i contribuenti di questa fascia, il mancato taglio equivale a una mancata riduzione del carico fiscale rispetto alle aspettative create negli ultimi mesi.
Salta anche la riduzione della prima aliquota
Il ridimensionamento non riguarda solo il secondo scaglione. Stando alle indiscrezioni più recenti, salterebbe anche la riduzione della prima aliquota dell’Irpef dal 23% al 22%, quella che si applica ai redditi più bassi. Anche in questo caso il motivo è legato alla scarsità di risorse: un intervento sul primo scaglione, che interessa la platea più ampia di contribuenti, avrebbe un costo molto elevato per le casse dello Stato.
In sostanza, la struttura dell’Irpef resterebbe sostanzialmente quella attuale, senza ulteriori ritocchi alle aliquote. Il governo ha già messo mano agli scaglioni negli anni scorsi e questa volta, per mancanza di margini di bilancio, difficilmente potrà proseguire sulla stessa strada.
Per i lavoratori dipendenti e i pensionati questo si traduce in una manovra senza novità rilevanti sul fronte delle aliquote: nessuna riduzione dell’imposta sul reddito, nessun nuovo vantaggio strutturale in busta paga derivante da un taglio delle percentuali.
Flat tax al 5% per i giovani neo assunti: la misura rischia di saltare
Altro capitolo delicato è quello dedicato ai giovani. Per mesi si è parlato di una flat tax al 5% sugli aumenti salariali riconosciuti ai lavoratori under 35, una sorta di “start tax” pensata per rendere più convenienti gli incrementi di stipendio e frenare la fuga dei talenti all’estero. L’idea, avanzata dal ministro dell’Economia Giancarlo Giorgetti e ripresa dal viceministro Leo, era di modellare lo strumento sulla falsariga della tassazione agevolata al 5% sugli aumenti contrattuali già prevista dalla scorsa legge di bilancio. Per renderla efficace, il governo valutava anche incentivi alle imprese che avessero riconosciuto aumenti ai giovani.
Oggi, però, salterebbe la detassazione al 5% sugli stipendi dei giovani neo assunti. Anche in questo caso pesano i costi e la complessità di una misura che, per funzionare, richiede la collaborazione delle aziende e un impianto normativo non banale.
Resta, invece, il rinnovo della tassazione al 5% sugli aumenti derivanti dai rinnovi contrattuali, per i lavoratori con redditi fino a 33mila euro. Si tratta di una misura già sperimentata, quindi più facile da confermare, ma non risponde alla specifica esigenza di sostenere l’ingresso dei giovani nel mercato del lavoro con un vantaggio fiscale dedicato.
Sul tavolo restano le proposte alternative avanzate dalle forze politiche. Forza Italia, ad esempio, spinge per una no tax area per gli under 30 con redditi fino a 35mila euro, un’ipotesi che dovrà però fare i conti con le stesse limitazioni di bilancio.
Cedolare secca al 5% sugli affitti lunghi: la novità sulla casa
In un quadro di tagli e rinunce, spicca una proposta che guarda al mercato immobiliare: la cedolare secca ridotta al 5% per gli affitti lunghi. L’ipotesi è allo studio e si inserisce tra le misure per la casa insieme alla possibile proroga, e forse all’aumento al 65%, del bonus per gli interventi di efficientamento energetico degli immobili.
Oggi la cedolare secca è un regime sostitutivo dell’Irpef e delle addizionali sui redditi da locazione abitativa. Prevede in generale un’aliquota del 21% e un’aliquota ridotta per i contratti a canone concordato. Portare l’imposta al 5% per i contratti di lunga durata rappresenterebbe un taglio molto consistente, pensato per incentivare i proprietari a mettere sul mercato regolare gli immobili disponibili, a canoni più accessibili.
Dalle ricostruzioni emergono due possibili impostazioni: una cedolare ridotta per i contratti di lunga durata in generale, oppure una agevolazione legata ai contratti a canone concordato, pensata per famiglie e studenti fuori sede. Restano ancora da chiarire elementi decisivi come la durata minima dei contratti, la platea dei beneficiari e le eventuali limitazioni per tipologia di locatore o di immobile. Per questo, come sottolineano le stesse fonti, si tratta per ora di un’ipotesi e non di una misura definita.
Il tema casa è centrale nella manovra anche per altri aspetti. Il viceministro Leo ha proposto di dimezzare l’Iva sugli affitti per gli under 36, portandola dal 10% al 5%, ma solo nei casi in cui il locatore sia un’impresa di costruzioni. L’obiettivo è sostenere i giovani alle prese con canoni sempre più alti e rilanciare il mercato delle nuove costruzioni, evitando che gli immobili restino sfitti.
Quando arriveranno le novità definitive
Per le misure definitive della nuova Manovra, il percorso è ancora lungo. Dopo l’approvazione del Documento programmatico di finanza pubblica, il Mef sta lavorando alla definizione del testo della legge di bilancio 2027 in vista del suo arrivo in Parlamento. Fino a quel momento, tutto ciò che si legge sulle misure fiscali va considerato provvisorio: le ipotesi possono essere rimodulate, ridotte o cancellate a seconda delle risorse effettivamente disponibili.
Nel passaggio parlamentare, poi, i partiti di maggioranza potranno presentare emendamenti e tentare di recuperare alcune misure, a patto di trovare coperture adeguate.
Riassumendo lo stato del provvedimento alla data di oggi:
- Irpef al 33% fino a 60mila euro: si va verso il no, con la misura in standby e a rischio accantonamento.
- Riduzione della prima aliquota: non rientrerebbe nel pacchetto.
- Flat tax al 5% per i giovani neo assunti: salterebbe, mentre resta la tassazione agevolata sugli aumenti dei rinnovi contrattuali fino a 33mila euro.
- Flat tax forfettari a 100mila euro: difficile da realizzare.
- Cedolare secca al 5% sugli affitti lunghi: ipotesi allo studio, da definire nei dettagli.
- Cedolare secca sui negozi: ancora sul tavolo, con limiti di superficie e dipendente dalle coperture.
Leggi anche
- Manovra finanziaria 2027: modifiche Irpef e tasse riviste in peggio, flat tax a rischio, cedolare 5% per affitti lunghi
- Bonifici dai genitori ai figli, quando scatta la tassa dell'8%: nuova sentenza della Cassazione
- Stipendi e Manovra Finanziaria 2027: detassazione tredicesime e flat tax 5% non rientrano e in bilico agevolazioni anno scorso


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra