Le nuove regole sui pignoramenti presso terzi ridefiniscono tutele e rischi per debitori e creditori: novità legislative, limiti imposti dalla Cassazione e implicazioni pratiche tra banche, stipendi e accesso ai dati fiscali dal 2026.
Ogni giorno un numero crescente di cittadini e imprese si trova a fare i conti con pignoramenti sui conti correnti e stipendi, spesso eseguiti in modo più rapido e incisivo rispetto al passato. Nel 2026, la pressione è cresciuta in modo esponenziale: da pochi mesi, l’Agenzia delle Entrate è in grado di accedere in tempo reale ai dati delle fatture elettroniche dei contribuenti. Questo salto tecnologico ha azzerato i margini di tempo e di errore, rendendo molto più facile intercettare beni, somme e crediti nascosti.
L’urgenza del tema deriva dalla concreta possibilità che un blocco anche parziale di liquidità comprometta la sopravvivenza economica di famiglie e aziende. Nuove regole e una recente raffica di sentenze della Cassazione hanno inoltre modificato profondamente ciò che era considerato "normale" nelle procedure esecutive, tra rischi inaspettati e opportunità difensive che pochi conoscono.
Cos'è il pignoramento presso terzi: definizione, soggetti e meccanismi di base
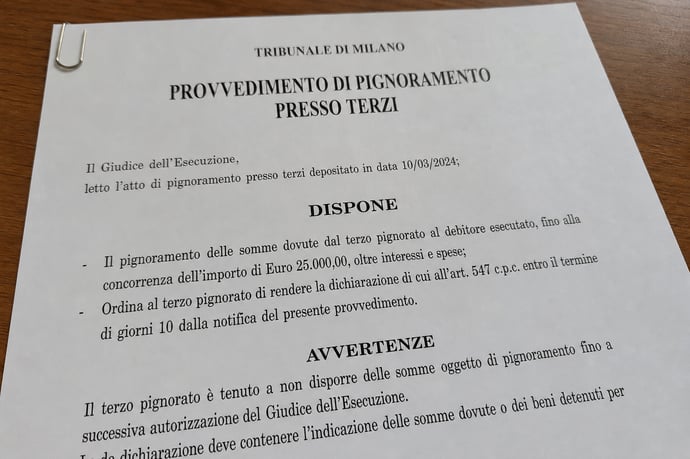
Il pignoramento presso terzi è la procedura attraverso cui i creditori accedono direttamente a somme o beni spettanti al debitore ma detenuti da soggetti terzi; i più noti sono banche, datori di lavoro, clienti. Nella pratica, invece di aggredire direttamente il patrimonio del debitore, il creditore notifica un atto di pignoramento sia al debitore che al terzo: a quel punto quest’ultimo è obbligato a "congelare" le somme individuate finché il giudice non deciderà sulla loro destinazione.
Il meccanismo del pignoramento presso terzi ruota attorno a tre soggetti chiave:
- il creditore procedente: chi vanta un credito certo e munito di titolo esecutivo;
- il debitore esecutato: la persona fisica o ente il cui patrimonio è aggredito;
- il terzo pignorato: banca, datore di lavoro, ente pubblico o privato, cliente, su cui grava l’onere di bloccare le risorse per ordine del giudice.
Conti correnti nel mirino: come funziona tecnicamente il pignoramento presso terzi su banche e stipendi
Il pignoramento del conto corrente rappresenta la forma più rapida e "spietata" di esecuzione forzata presso terzi. La procedura inizia con la notifica alla banca, che deve immediatamente "congelare" ogni somma disponibile sul conto del debitore, nei limiti di legge.
La recente giurisprudenza, in particolare la Cassazione 28520/2025, impone una gestione ancora più stringente:
- il vincolo diventa effettivo sin dal momento della notifica e dura per 60 giorni (pignoramento esattoriale), implicando che le somme che affluiscono dopo la notifica e prima della scadenza siano bloccate a loro volta.
- Persino se il conto era in "rosso" al momento del pignoramento, ogni nuovo accredito è considerato aggredibile nei limiti di legge, compresi stipendi e pensioni successivamente accreditati.
- Scaduti i 60 giorni, se la banca non versa le somme trattenute all’Agente della Riscossione o ad altro creditore esecutante, il pignoramento decade e il conto deve essere sbloccato: su questo la Cassazione ha ribadito la tutela del debitore contro abusi o ritardi (Cass. 28520/2025).
| Fase | Operazione |
| Notifica | Banca riceve l’atto e blocca fondi disponibili |
| Dichiarazione | Banca comunica al creditore l’entità delle somme e la loro natura |
| Attesa 60 giorni | Vincolo su tutte le somme accreditate nel periodo |
| Versamento all’esecutante | Banca trasferisce importi, salvo ordini diversi o sospensione |
| Sblocco | Se non si dà corso, il saldo torna disponibile |
Per stipendi e pensioni accreditati sui conti, valgono limiti rafforzati: se il bonifico dello stipendio arriva dopo la notifica, solo la parte eccedente "minimo vitale" può essere pignorata, con regole precise per la tracciabilità e la quota impignorabile.
Limiti di pignorabilità: il ruolo del minimo vitale, delle soglie e le garanzie del debitore
Per chi contrare molti debiti e si trova di fronte ad un provvedimento di pignoramento, la normativa italiana pone limiti stringenti per evitare che i pignoramenti svuotino del tutto il reddito del debitore:
- Il "minimo vitale" ovvero la soglia impignorabile: pensioni, emolumenti e retribuzioni non possono essere toccati fino al doppio dell’assegno sociale mensile, con un minimo fisso (1.000 euro al 2026); la parte eccedente è pignorabile nei limiti del quinto per crediti ordinari, con possibilità di arrivare fino a metà stipendio in presenza di crediti alimentari o concorso di cause.
- Sul conto corrente, le somme accreditate sul conto corrente prima della notifica sono protette fino al triplo dell’assegno sociale; su accreditamenti successivi, si applicano i normali limiti (1/5 o 1/2, a seconda dei casi).
- Soggono regole ad hoc se l’azione viene effettuata dall’Agenzia delle Entrate-Riscossione: le quote pignorabili variano in base agli scaglioni, dal decimo (fino a 2.500 euro) fino a un quinto (oltre i 5.000 euro).
- Alcuni crediti sono assolutamente impignorabili: sussidi di grazia, indennità per maternità, malattia o funerali, assegni familiari (con eccezioni per crediti alimentari).
Cosa cambia dal 2026: impatto del nuovo accesso ai dati fiscali sulle procedure esecutive
L’Agenzia delle Entrate-Riscossione può ora accedere alla banca dati delle fatture elettroniche per individuare i crediti pignorabili. La novità consente all’ente esattore:- di tracciare clienti e debitori in modo immediato, anche su base semestrale, eliminando i tempi morti che in passato favorivano i furbetti che "spostavano" i propri crediti;
- di notificare pignoramenti mirati per ogni singolo credito, colpendo la liquidità aziendale o personale in modo selettivo, più volte anche a distanza di pochi giorni o settimane;
- di agire anche nei confronti dei professionisti, in particolare quelli che lavorano per enti pubblici (dal 15 giugno 2026 la soglia delle verifiche con le PA è azzerata: ogni somma può essere bloccata in caso di debiti fiscali, senza più la soglia dei 5.000 euro).
Le sentenze chiave della Cassazione: come la giurisprudenza cambia le regole del gioco, limta le azioni e protegge i debitori
Mentre i pignoramenti si fanno più rapidi e veloci, la Corte di Cassazione prevede, in realtà, una serie di limitazioni all'azione con diverse prinunce che spiegano il perchè debbano esserci limiti e non azioni esecutive indiscusse. Le tre pronunce in merito principali sono:- Cassazione n. 28520/2025: ha stabilito che il vincolo del pignoramento esattoriale su conto corrente si applica per tutti i flussi di denaro accreditati nei 60 giorni dalla notifica, non solo per il saldo esistente al momento; la banca deve dunque bloccare anche i nuovi introiti, persino se il conto era in rosso.
- Cassazione n. 28513/2025: ha affermato che, in caso di deposito tardivo delle copie conformi dell’atto di pignoramento e del precetto, il pignoramento è inefficace e il processo esecutivo si estingue senza possibilità di sanatoria postuma. Questa decisione offre un’arma di difesa potentissima ai debitori quando i creditori commettono errori procedurali.
- Corte Costituzionale n. 216/2025: ha consolidato il coordinamento tra la tutela del minimo vitale e le regole speciali sui pignoramenti di prestazioni sociali, innalzando il livello di protezione del debitore contro abusi e violazioni delle soglie impignorabili.
Errori procedurali dei creditori: quando il pignoramento diventa inefficace (Cassazione n. 28513/2025)
Tra gli errori più comuni commessi dai creditori, spiccano quelli legati alle formalità. Secondo la Cassazione n. 28513/2025, se il creditore non deposita nei 30 giorni previsti dalla legge le copie conformi all'originale dell’atto di precetto e di pignoramento, il pignoramento perde efficacia automaticamente. È inutile, successivamente, depositare queste copie: il giudice deve dichiarare l’estinzione del procedimento e le somme bloccate tornano immediatamente nella disponibilità del debitore.
- Questo vizio non è sanabile in alcun modo e può essere fatto valere in qualsiasi fase, anche d’ufficio dal giudice stesso;
- Il controllo sui termini e sulle modalità del deposito è oggi uno degli strumenti più efficaci per ottenere la liberazione delle somme e degli stipendi bloccati;
- Prima di ogni opposizione nel merito, è sempre utile verificare la correttezza formale di ogni passaggio procedurale compiuto dal creditore e dal cancelliere.
Come difendersi o opporsi: strategie pratiche, casi di successo e consigli operativi
La difesa contro un pignoramento presso terzi si costruisce su più livelli, con opportunità a seconda dello stato della procedura e della natura delle somme coinvolte:
- Opposizione agli atti esecutivi: se si individuano errori formali come notifiche errate, mancanza di copie conformi, vizi di deposito nei termini, si può chiedere la dichiarazione di inefficacia. Un controllo puntuale delle tempistiche è spesso decisivo.
- Accertamento dei limiti di pignorabilità: la presenza di crediti impignorabili o l’eccesso rispetto alle soglie può essere fatta valere in ogni momento; il giudice è obbligato a intervenire anche d’ufficio e a liberare le somme eccedenti, soprattutto per pensioni e stipendi minimi.
- Istanze di riduzione o cancellazione al giudice dell’esecuzione: possibile quando la somma bloccata supera il dovuto o si verificano duplicazioni di pignoramenti multipli.
- Pre-istituzione di domande di rateizzazione o adesione alle procedure "Rottamazione-quinquies": consentono, in alcuni casi, la sospensione dell’azione esecutiva anche dopo la notifica.
- Interventi velocissimi sul conto bancario: se la banca non sblocca le somme dopo la scadenza dei termini o effettua versamenti illegittimi, va inviata subito una diffida, allegando la documentazione aggiornata.
Leggi anche
- Nuovi pignoramenti presso terzi: le limitazioni imposte dalla Cassazione modificano le conseguenze effettive
- Sovraindebitamento e altri sistemi contro debiti e pignoramento: nuova legge o modifiche importanti a quelle esistenti
- TFR automatico, tassa pacchi extra-UE, pignoramento lampo e IRPEF al 33%: le 4 novità fiscali al via a luglio 2026
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra