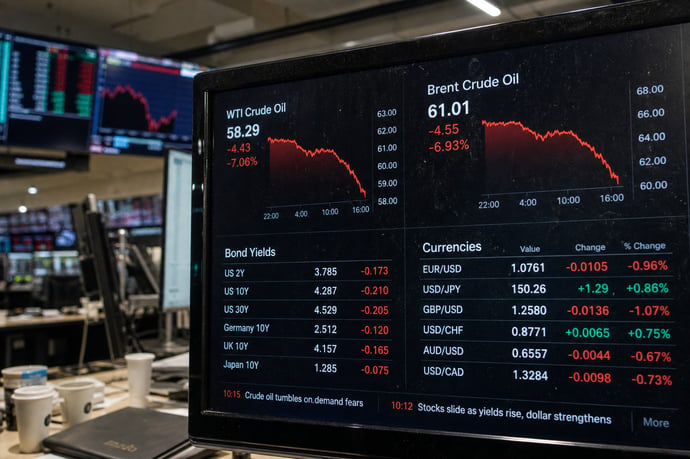
La crescente tensione in Medio Oriente e le decisioni sui tassi delle principali banche centrali influenzano mercati, obbligazioni e valute. Scenari, rischi e opportunità per il 2026.
Nelle prossime settimane i mercati internazionali si troveranno a gestire una complessa intersezione tra evoluzioni geopolitiche, in particolare l’instabilità in Medio Oriente, e nuove fasi delle politiche monetarie.
Esperti come Roberto Sommella (direttore MF Milano Finanza) e Diego Franzin (Head of Portfolio Strategies Plenisfer Investments SGR) suggeriscono che una gestione abile dell’asset allocation richiederà nei prossimi mesi maggiore attenzione ai dettagli macroeconomici e ai rischi sistemici. La priorità rimane la protezione del capitale, in un clima che premia la selettività e la capacità di adattarsi a scenari in rapido mutamento, come evidenziato anche da Goldman Sachs, BNP Paribas, JP Morgan e World Gold Council.
Le principali case d’investimento sottolineano come le attività globali si muovano sospinte da una combinazione di fattori ciclici e nuove incognite politico-economiche. La reazione delle Borse e delle obbligazioni negli ultimi trimestri rispecchia in pieno queste tensioni: i rialzi si alternano a fasi di battuta d’arresto, mentre gli investitori cercano punti di riferimento più solidi. Un peso rilevante deriva dalle attese per l’agenda delle banche centrali, chiamate a gestire una crescente pressione sulle decisioni di politica monetaria in un contesto segnato sia dall’inflazione persistente che dal rallentamento economico in diverse aree.
Impatti conflitto Medio Oriente su Borse e obbligazioni
Il perdurare delle tensioni nell’area mediorientale continua a essere il principale elemento di incertezza per i mercati globali. L’attesa di una possibile de-escalation, condiziona sia i listini azionari sia i rendimenti obbligazionari. Investitori e analisti osservano con attenzione come le fluttuazioni dei prezzi delle materie prime, soprattutto energia e oro e argento, possano avvantaggiare settori difensivi, mentre quelli più esposti alle esportazioni rischiano pressioni crescenti sui margini. Tra i principali impatti sulle Borse:
- Prevalere della volatilità, con una maggiore selettività da parte degli investitori internazionali;
- Sensibilità ai dati macroeconomici e ai segnali di accordo diplomatico o escalation militare;
- Performance favorevole di asset rifugio come oro e dollaro statunitense, considerati porti sicuri nei momenti di instabilità.
Le decisioni di BCE e Fed: tassi, inflazione ed effetti
Il 2026 si annuncia come un anno di transizione per la politica monetaria. Dopo un biennio di strette monetarie, la Banca Centrale Europea ha appena proceduto con un nuovo aumento dei tassi e segnala la possibilità di ulteriori strette a luglio, a fronte di una dinamica inflattiva ancora superiore agli obiettivi. Al contempo, la Federal Reserve ha scelto di mantenere invariati i tassi nella riunione di ieri, 18 giugno. L’atteggiamento prudente maschera un’istituzione divisa al proprio interno: nove membri su diciotto propendono per almeno una ulteriore stretta entro fine anno, mentre solo uno si pronuncia per allentamenti e il resto valuta ragionevole la situazione attuale.
Tale orientamento riflette le tensioni tra obiettivi di stabilità e rischio rallentamento, con la Fed costretta a monitorare una crescita in rallentamento e un’inflazione al 3,6%, sopra il target. Donald Trump, da poco in viaggio in Europa, si è detto "fiducioso nelle scelte di Warsh" pur sottolineando la singolarità di una Fed formalmente spaccata e poco incline, per ora, a riduzioni dei tassi. Wall Street non ha accolto con entusiasmo lo scenario di possibili strette: i listini hanno chiuso in calo dell’1% sulla scia delle nuove proiezioni. Le scelte della BCE sono influenzate da un’inflazione nell’Eurozona ancora sopra il 2% e da una crescita troppo contenuta per giustificare un allentamento immediato. Il messaggio chiave che emerge è quello di politiche monetarie più flessibili e, soprattutto, incerte, dove le azioni delle banche centrali continueranno a rappresentare la bussola per investitori e asset manager. Due principali protagonisti del settore bancario si evidenziano in questo contesto: Goldman Sachs e BNP Paribas, che monitorano le implicazioni delle politiche monetarie sulle rispettive divisioni di asset management e sulle strategie di risk management adottate dai loro desk globali.
Previsioni per asset class: azioni, obbligazioni, oro e valute
L’outlook sulle principali asset class per i mesi a venire riflette la forte correlazione tra emotività dei mercati e segnali macro. Gli analisti concordano che le previsioni obbligazioni e Borse prossimi mesi debbano essere declinate secondo vari scenari, ognuno dei quali fortemente condizionato da politica monetaria, sviluppi geopolitici e ritmo della crescita globale. Azioni: dopo i forti rialzi registrati da alcuni benchmark (S&P 500 atteso oltre 6.500 punti entro l’anno, secondo le stime Goldman Sachs), i mercati azionari risultano sempre più polarizzati:
- In Europa i titoli value beneficiano di inflazione e tassi stabilizzati.
- Negli Stati Uniti, i settori legati a tecnologia e AI restano forti ma trovano valutazioni spesso elevate e rischio - segnalato anche dalla BCE - di possibili "bolle" legate alle aziende high-tech.
- Focus su mid-cap e titoli difensivi, con una tendenza crescente alla rotazione settoriale se peggiora il quadro macro.
- emissioni investment grade;
- debiti cartolarizzati;
- crediti di mercato emergente in valuta locale (elevati rendimenti reali e potenziale apprezzamento delle divise).
- J.P. Morgan Asset Management, tra i principali gestori obbligazionari a livello globale
- Pictet Asset Management, focalizzato su strategie multi-asset con attenzione crescente a tematiche ESG e crescita secolare
Strategie di investimento di banche, fondi e analisti
L’approccio raccomandato dagli esperti, tra cui Fabio Fabbi (Product Specialist Ersel AM) e Luca Paolini (Chief Strategist Pictet AM), è quello di un bilanciato compromesso tra diversificazione, selettività e attenzione alla qualità degli emittenti. Le principali strategie emergenti:- Aumento dell’allocazione nel reddito fisso (crediti investment grade, debito emergente, cartolarizzati, obbligazioni convertibili),
- Riduzione dell’esposizione azionaria su mercati statunitensi saturi,
- Diversificazione geografica orientata verso titoli europei, Asia-Pacifico e migliori performer extra-USA,
- Maggiore attenzione ai temi di crescita strutturale: innovazione, AI, sanità digitale, infrastrutture ecosostenibili.
Leggi anche
- Pace in Medioriente e decisione sui tassi: le previsioni prossimi mesi per obbligazioni e Borse di esperti, banche e fondi di investimento
- Pensioni professionisti: quanto hanno guadagnato in media nel 2025 le diverse casse previdenziali private
- Btp, l'investimento torna a essere interessante e lo spread non è un problema secondo banche, esperti e fondi di investimento

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra