Partite ive forfettarie: in caso di compensi errati si può rientrare nel regime o è si perde per sempre?
L'Agenzia delle Entrate ha fornito chiarimenti su decadenza e rientro nel regime forfettario agevolato per le Partite Iva: quali sono regole e limiti da rispettare e normative vigenti
Il regime forfettario rappresenta la principale soluzione fiscale agevolata italiana, dedicata alle partite IVA individuali con determinati requisiti. L’accesso è riservato a chi nell’anno precedente non ha superato specifiche soglie di ricavi o compensi, non ha partecipazioni in società di persone o S.r.l. collegate e non svolge attività prevalente nei confronti di datori di lavoro con cui ci sono state collaborazioni negli ultimi due anni. Queste condizioni, fissate e aggiornate dalla normativa, permettono di usufruire di vantaggi fiscali e contributivi.
Limiti, soglie e regole per mantenere il regime forfettario
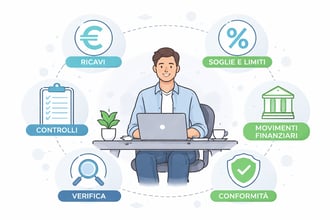
Per restare nel regime agevolato, è necessario innanzitutto rispettare limiti di ricavi/compensi annuali. Dal 2023, la soglia per la permanenza è pari a 85.000 euro annui: il superamento di tale importo determina la fuoriuscita dal regime, con effetti diversi a seconda dell’entità e della tempistica dell’eccedenza. Di seguito una panoramica dei principali requisiti da rispettare per l'accesso al regime fiscale forfettario nel 2026:
- Ricavi o compensi annui non superiori a 85.000 euro;
- Nessuna partecipazione in società di persone, associazioni professionali o S.r.l. trasparenti;
- Assenza di controlli diretti o indiretti su S.r.l. che esercitano attività riconducibili alla propria;
- Spese per lavoro accessorio, dipendenti e collaboratori sotto i 20.000 euro;
- Nessuna prestazione prevalente verso ex datori di lavoro degli ultimi due anni (tranne che per nuove iniziative);
- Residenza fiscale in Italia (con rare eccezioni);
- Mancato svolgimento di attività esercitate in regime speciale IVA o regime di agricoltura, spettacolo, editoria.
Il rispetto delle condizioni indicate è essenziale per non incorrere nella decadenza dal regime agevolato: la fuoriuscita dal regime forfettario avviene immediatamente se si superano determinati limiti o si violano le regole, e può avere effetti retroattivi in base alla tipologia e alla tempistica dell’irregolarità riscontrata.
Uscita dal regime forfettario: errori nei compensi, conseguenze e possibilità di rientro
Uno degli aspetti più delicati riguarda la gestione di compensi erroneamente percepiti o dichiarati. Quando questi comportano il superamento della soglia dei 85.000 euro annuali, la normativa impone l’uscita immediata dal regime forfettario dall’anno stesso in cui si verifica la violazione.
Tuttavia, la possibilità di rientrare nel forfettario non è preclusa per sempre: il contribuente può accedere nuovamente al regime, purché nei periodi successivi possa dimostrare il pieno rispetto delle condizioni e delle soglie richieste.
La normativa attuale, infatti, non introduce un divieto perpetuo al riutilizzo del regime semplificato per chi, per errore o per eccesso di compensi, sia stato escluso. È comunque necessario verificare che non siano state commesse altre infrazioni o che non sia stata applicata la decadenza per violazioni gravi o fraudolente.
In sintesi, l’accertamento di un’uscita dal regime per superamento delle soglie, anche derivante da errori nella contabilizzazione dei compensi, non preclude future richieste d’ingresso, sempre che vengano ripristinate tutte le condizioni richieste dalla legge vigente.
Con la risposta a interpello n. 26 del 10 febbraio 2026 sulle partite Iva forfettarie, l’Agenzia delle Entrate ha chiarito che anche i compensi erroneamente corrisposti dalla ASP concorrono a formare i “compensi percepiti” rilevanti ai fini della determinazione del limite e (anche) della base imponibile dei soggetti in regime forfettario.
Le Entrate hanno, inoltre, precisato che se l'errore emerge immediatamente, bisogna effettuare le correzioni fatturando secondo le regole ordinarie e richiedendo l'immediata restituzione delle somme non dovute.
Dott. Ugo Terenzi
Il Dott. Ugo Terenzi è un esperto consulente senior con oltre 15 anni di esperienza nel campo della gestione delle Partite IVA. Attualmente opera a Roma, dove supporta professionisti e imprenditori nell’organizzazione delle loro attività fiscali e nella pianificazione finanziaria. Nel corso della sua carriera ha affiancato numerosi clienti, offrendo indicazioni pratiche per affrontare le normat...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra