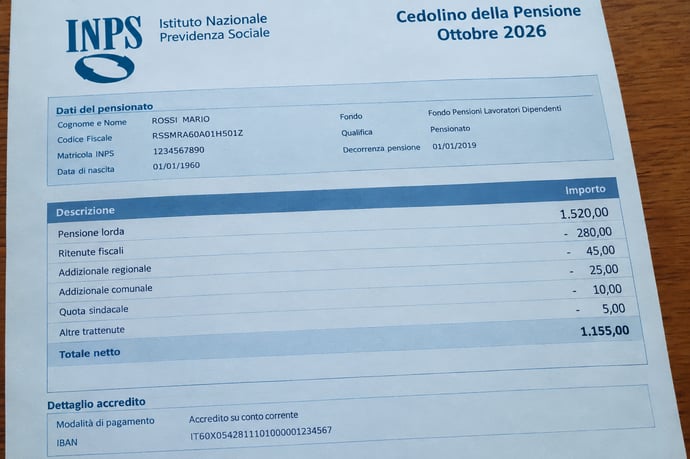
Il cedolino di ottobre 2026 si annuncia particolarmente ricco per una parte dei pensionati e dei beneficiari di prestazioni di accompagnamento alla pensione. Cosa cambia negli importi, per chi e motivi.
Il cedolino Inps di ottobre 2026 si annuncia particolarmente denso per una parte dei pensionati e dei beneficiari di prestazioni di accompagnamento alla pensione. Nello stesso pagamento convivono infatti nuovi benefici fiscali, arretrati maturati dall'inizio dell'anno e conguagli derivanti dal modello 730. Il risultato può essere un importo netto sensibilmente diverso da quello dei mesi scorsi, in positivo, diventano il cedolino INPS più ricco dell'anno o, in alcuni casi non così difusi, in negativo. Vediamo nel dettaglio che cosa cambia e come leggere correttamente il proprio cedolino.
Bonus fiscali da ottobre: cosa riconosce l'INPS
A partire dalla mensilità di ottobre, l'INPS riconosce alcuni benefici fiscali sulle prestazioni che sostituiscono il reddito da lavoro dipendente. I benefici vengono attribuiti a ciascun beneficiario in base al reddito, secondo due distinte fasce.
Somma non imponibile o "bonus aggiuntivo" fino a 20.000 euro
La prima misura è la somma non imponibile, chiamata anche "bonus aggiuntivo". Spetta a chi ha un reddito lordo annuo fino a 20.000 euro. La caratteristica principale è che questa somma non viene conteggiata nel reddito complessivo ai fini IRPEF. In pratica, l'importo riconosciuto arriva al pensionato senza essere assoggettato a tassazione e senza aumentare la base imponibile su cui si calcolano le imposte.
Ulteriore detrazione d'imposta da 20.000 a 40.000 euro
La seconda misura è l'ulteriore detrazione d'imposta, destinata a chi ha un reddito lordo annuo superiore a 20.000 euro e fino a 40.000 euro. Anziché una somma esente, in questo caso si tratta di uno sconto sull'imposta dovuta, che riduce il carico fiscale gravante sulla prestazione.
Le due misure sono quindi alternative in base al livello di reddito: chi rientra nella prima fascia riceve il bonus aggiuntivo, chi si colloca nella seconda beneficia della detrazione supplementare.
I benefici sono applicati alle prestazioni che accompagnano il lavoratore alla pensione. Rientrano in questo perimetro:
- l'APE Sociale;
- l'isopensione;
- gli assegni straordinari destinati ai lavoratori dei settori bancario e assicurativo;
- le indennità previste dai contratti di espansione.
Un aspetto molto rilevante per gli interessati riguarda la procedura. Non serve presentare alcuna domanda. L'INPS, in qualità di sostituto d'imposta, ha riconosciuto automaticamente il beneficio spettante. Il vantaggio verrà poi applicato ogni mese a partire da ottobre, quindi non si tratta di una misura una tantum ma di un'agevolazione che accompagnerà i pagamenti successivi.
Per il beneficiario questo significa che è sufficiente controllare il cedolino, disponibile nell'area riservata del sito INPS tramite SPID, CIE o CNS, per verificare la corretta applicazione della misura. In caso di dubbi o di importi che non tornano, è possibile rivolgersi ai canali di assistenza dell'Istituto o a un patronato.
Gli arretrati dal 1° gennaio 2026
Con la mensilità di ottobre sono stati pagati anche gli arretrati del "bonus aggiuntivo", maturati dal 1° gennaio 2026. Chi rientra nella fascia fino a 20.000 euro di reddito lordo annuo si ritrova quindi, in un'unica soluzione, anche la somma relativa ai mesi già trascorsi dall'inizio dell'anno.
Diverso il trattamento dell'ulteriore detrazione d'imposta. Per questa misura non sono previsti arretrati immediati: il calcolo definitivo sarà effettuato con il conguaglio fiscale di fine anno. Chi si trova nella fascia tra 20.000 e 40.000 euro dovrà dunque attendere il conguaglio di fine anno per vedere sistemata in modo completo la propria posizione per l'intero 2026.
Questa distinzione è fondamentale per evitare fraintendimenti: il bonus aggiuntivo produce un effetto immediato con gli arretrati, mentre la detrazione supplementare viene definita compiutamente a fine anno.
Conguagli del 730: rimborsi e trattenute
Il terzo elemento che incide sul cedolino di ottobre riguarda il modello 730. Proseguono, infatti, le attività sui modelli 730-4, cioè i prospetti di liquidazione che comunicano al sostituto d'imposta l'esito della dichiarazione dei redditi. Il presupposto è che il pensionato o contribuente abbia indicato l'INPS come sostituto d'imposta.
Sul rateo di ottobre, l'INPS provvederà a una delle due operazioni seguenti:
Rimborso in caso di credito: se dalla dichiarazione dei redditi è risultato un credito a favore del contribuente che non è stato pagato nei mesi precedenti, l'INPS effettuerà il rimborso dell'importo a credito. In questo caso il cedolino di ottobre sarà più ricco rispetto al solito.
Trattenute in caso di debito: se invece dal 730 è emerso un conguaglio a debito, l'INPS applicherà le trattenute dovute. L'importo netto accreditato potrà quindi risultare inferiore. Nei casi di debito consistente, le trattenute possono essere ripartite in più rate, secondo le regole previste per i conguagli derivanti dalla dichiarazione dei redditi.
Come leggere il cedolino di ottobre 2026
Poiché nello stesso mese possono sommarsi bonus, arretrati e conguagli, l'importo netto potrebbe differire in modo marcato da quello di settembre. Ecco alcuni passaggi utili per orientarsi.
- Verificare le voci fiscali. Nel dettaglio del cedolino è opportuno individuare la presenza della somma non imponibile o dell'ulteriore detrazione, a seconda della propria fascia di reddito.
- Controllare gli arretrati. Chi rientra nella prima fascia troverà gli arretrati del bonus aggiuntivo relativi al periodo che parte dal 1° gennaio 2026.
- Distinguere gli effetti del 730. Un rimborso aumenterà l'importo, una trattenuta lo ridurrà. Conviene confrontare il cedolino con il prospetto 730-4 ricevuto dal CAF o dal professionista.
- Monitorare il conguaglio di fine anno. Per chi beneficia della detrazione supplementare, la quantificazione definitiva arriverà solo a fine anno.
Perché questa novità è importante per pensionati e lavoratori in uscita
Le misure introdotte a ottobre hanno un effetto concreto sul potere d'acquisto di chi percepisce prestazioni ponte verso la pensione. Ridurre la pressione fiscale su questi trattamenti significa riconoscere che, pur non trattandosi di stipendi in senso stretto, essi sostituiscono un reddito da lavoro dipendente e meritano un trattamento analogo.Per molti beneficiari di APE Sociale, isopensione, assegni straordinari dei settori bancario e assicurativo e indennità dei contratti di espansione, l'automatismo dell'INPS rappresenta inoltre un vantaggio in termini di semplicità: nessuna pratica, nessun modulo, nessuna scadenza da rispettare.
Leggi anche
- Pensioni, il cedolino di ottobre 2026 porta insieme bonus fiscali, arretrati dal 1 gennaio e conguagli del 730
- I pensionati che non ricevono quattordicesima per errore INPS possono essere fino a 63mila persone: come verificare e farsi pagare
- L'INPS le toglie invalidità e aiuti perché convinto che avesse ereditato 10 mln di euro: la paradossale vicenda di una 50enne
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra