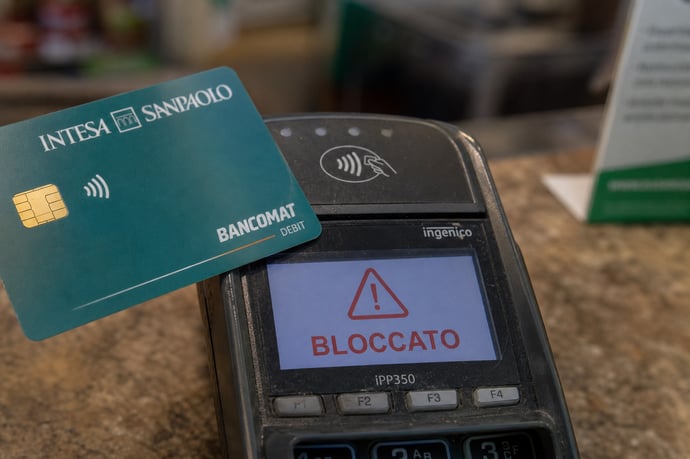
La gestione dei pagamenti contactless di piccoli importi con Bancomat Intesa Sanpaolo richiede attenzione: funzionamento, rischi, sicurezza PIN, blocco automatico, soglie di spesa e tutela.
I pagamenti contactless di piccolo importo rappresentano una delle forme più diffuse di acquisto quotidiano in ambito digitale. Grazie alla tecnologia NFC, è possibile effettuare transazioni semplicemente avvicinando la carta Bancomat, spesso collegata a circuiti dedicati come quello di Banca Intesa, al terminale POS, senza dover inserire fisicamente la carta né digitare il codice PIN per importi contenuti. Questa comodità, se da un lato offre velocità e semplicità nell'esperienza di acquisto, dall'altro solleva preoccupazioni in materia di sicurezza e controllo soprattutto quando tali pagamenti vengono autorizzati automaticamente e ripetutamente senza autenticazione. La sicurezza nei pagamenti elettronici, in particolare per i piccoli importi, va quindi costantemente monitorata e aggiornata, per minimizzare i rischi di uso non autorizzato e garantire la tranquillità degli utenti.
Pagamenti contactless con Bancomat Intesa Sanpaolo
Il sistema di pagamento contactless messo a disposizione da Intesa Sanpaolo permette di saldare acquisti fino a una determinata soglia senza la necessità di inserire il PIN. Generalmente, grazie alla tecnologia Near Field Communication (NFC), è sufficiente avvicinare la carta (entro pochi centimetri dal POS abilitato) per concludere la transazione. Le soglie per i pagamenti senza autenticazione sono fissate dalla banca e possono variare tra 20, 30 o 50 euro in base alle policy adottate: per Intesa Sanpaolo, il tetto oltre il quale diventa obbligatorio l'inserimento del codice personale è di solito fissato intorno ai 50 euro per singola operazione, ma può essere modificato a discrezione del cliente o secondo le istruzioni dell'istituto.
Tuttavia, la normativa sui pagamenti elettronici e le specifiche di Intesa prevedono ulteriori sistemi di protezione: ad esempio, il sistema può richiedere l'inserimento del PIN anche per piccoli importi, se vengono eseguite più operazioni consecutive in breve tempo senza mai richiedere l'autenticazione, oppure può bloccare temporaneamente la funzione contactless fino all'avvenuta verifica dell'identità del titolare. È inoltre possibile gestire e monitorare in tempo reale tutte le transazioni tramite app o home banking, così da individuare facilmente eventuali anomalie nelle movimentazioni.
Va ricordato che la possibilità di pagare senza PIN si applica solo quando la carta è presente fisicamente e non per i pagamenti online, nei quali è comunque richiesta una conferma tramite app o altri sistemi di autenticazione a due fattori, come richiesto dalla normativa PSD2 per rafforzare la sicurezza nei servizi di pagamento elettronico in tutta Europa.
Rischi e limiti di sicurezza per pagamenti di piccoli importi
La diffusione dei pagamenti contactless di basso importo ha introdotto, assieme alla praticità operativa, alcune vulnerabilità specifiche. Essendo la soglia di spesa senza PIN relativamente alta, il rischio principale riguarda lo smarrimento o il furto della carta: chi se ne impossessasse, potrebbe eseguire più operazioni di piccolo importo senza essere ostacolato da richieste di autenticazione immediata.
Le banche proteggono i clienti implementando limiti temporali e quantitativi sulle singole transazioni contactless senza PIN, nonché meccanismi di blocco automatico in caso di sequenze ravvicinate, per ridurre la probabilità che una carta rubata venga utilizzata massivamente prima che venga bloccata. Nonostante le cautele tecniche (cripotgrafia dei dati, controllo biometrico sui wallet digitali, notifiche in tempo reale sull'app di Intesa), il rischio zero non esiste e rimane un margine di esposizione anche solo per errori umani come la distrazione o la mancata vigilanza sulla carta stessa.
Un altro limite viene evidenziato negli ambienti affollati: la possibilità teorica di effettuare transazioni all'insaputa del titolare avvicinando terminali mobili alla tasca o alla borsa della vittima (evenienza di fatto remota, vista la cifratura dei dati e la brevità richiesta dall'autenticazione NFC), ma comunque considerata dagli esperti di sicurezza. Infine, va menzionata la presenza di software e dispositivi anti-frode che permettono di schermare le carte, riducendo ulteriormente il rischio, ma a carico del cliente. Pertanto, la semplice comodità dell'acquisto non deve far trascurare le potenziali conseguenze di pagamenti veloci senza controllo diretto.
Come rendere obbligatorio l'inserimento del PIN
Intesa Sanpaolo offre agli utenti diversi strumenti per rafforzare la sicurezza dei pagamenti contactless, consentendo di imporre sempre l'autenticazione tramite PIN anche per importi inferiori alla soglia standard. Per attivare questa misura, è possibile:
- Modificare le impostazioni della carta tramite app oppure tramite l'area riservata dell'home banking: nella sezione gestione carte, si trova l'opzione per attivare l'obbligo di inserimento del PIN a ogni operazione.
- Personalizzare le soglie di pagamento contactless (ad esempio abbassando il limite a 1 euro), così da rendere di fatto inapplicabile la modalità senza richiesta di PIN. Questa procedura, disponibile sia da app che online, consente di prevenire transazioni non autorizzate per qualunque cifra.
- Disattivare completamente la funzione contactless, tenendo attiva solo la modalità con inserimento fisico della carta e conferma codice, per chi preferisce rinunciare alla rapidità in favore del massimo controllo.
In caso di difficoltà o dubbi relativi alla corretta applicazione delle restrizioni, è consigliabile rivolgersi all'assistenza clienti Intesa, anche via telefono o in filiale, per verificare che le proprie impostazioni siano effettivamente attive e ridurre ogni possibile margine di errore umano.
Gestione e blocco dei pagamenti automatici e ricorrenti
I pagamenti automatici e ricorrenti rappresentano una comodità diffusa per la domiciliazione di servizi o abbonamenti online: tuttavia, spesso possono essere attivati senza consapevolezza piena dell'utente o continuare a gravare sulla carta anche dopo che il servizio non è più utilizzato. Per controllarli e interromperli, si possono seguire queste procedure:
- Monitorare sul home banking o tramite app le operazioni in uscita programmate, individuando pagamenti associati a servizi digitali, utilities, o altre piattaforme di addebito.
- Bloccare manualmente presso la propria banca ogni pagamento non desiderato tramite apposita funzione, seguendo la procedura di annullamento dell'autorizzazione ricorrente. In alternativa, è possibile contattare direttamente il servizio clienti Intesa per ricevere assistenza e bloccare ogni addebito indesiderato.
- Se il pagamento automatico risulta collegato a piattaforme terze (come wallet digitali o servizi collaborativi di pagamento), la disattivazione deve avvenire anche nelle impostazioni dei rispettivi portali.
Come modificare le soglie di spesa e disattivare la funzione
Intesa Sanpaolo consente ai propri clienti un controllo personalizzato su limiti e abilitazione del contactless:
- Accedendo alla sezione Carte da app o da area clienti, si può entrare nella gestione carta e trovare le opzioni dedicate a limiti di utilizzo, suddivisi per pagamenti POS, online, ATM.
- Attraverso la funzione di modifica limiti, è possibile abbassare il tetto giornaliero o mensile di spesa, anche impostando valori minimi simbolici, che di fatto azzerano la possibilità di usare la carta per pagamenti automatici non autorizzati.
- Inoltre, tramite la stessa area, si può disattivare in modo selettivo la funzione contactless, mantenendo abilitati solo i pagamenti tradizionali che prevedono l'inserimento fisico della carta e la digitazione del PIN.
Cosa fare in caso di addebiti non autorizzati o furto della carta
In caso di movimenti sospetti o perdita della carta, è importante agire tempestivamente per ridurre gli impatti economici:
- Bloccare la carta tramite app Intesa o piattaforma home banking, oppure chiamando il servizio clienti 24h: la sospensione è immediata e impedisce ogni ulteriore utilizzo.
- Segnalare eventuali addebiti non riconosciuti, richiedendo l'attivazione della procedura di chargeback: la banca avvierà una verifica e se confermerà l'irregolarità, provvederà al rimborso secondo quanto previsto dal Codice del Consumo e dalla normativa sui servizi di pagamento in Italia.
- In presenza di furto, è sempre consigliato sporgere denuncia presso le forze dell'ordine e allegare la ricevuta alla procedura di blocco, qualora richiesta dalla banca per l'emissione di una nuova carta sostitutiva.
Leggi anche
- Piccoli pagamenti da 1 a 30 euro con Bancomat di Banca Intesa: come bloccare esecuzione in automatico e rendere necessario PIN
- Bancomat, Postepay e carte di credito, come proteggersi da furti, smarrimenti e frodi: tecniche e propri diritti verso le banche
- Sempre meno soldi in contanti e sempre più bancomat e carte di credito: milioni di persone ci perdono silenziosamente

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra