Pos e scontrini non allineati: come funziona la soglia di tolleranza del 5% e cosa cambia per i negozianti
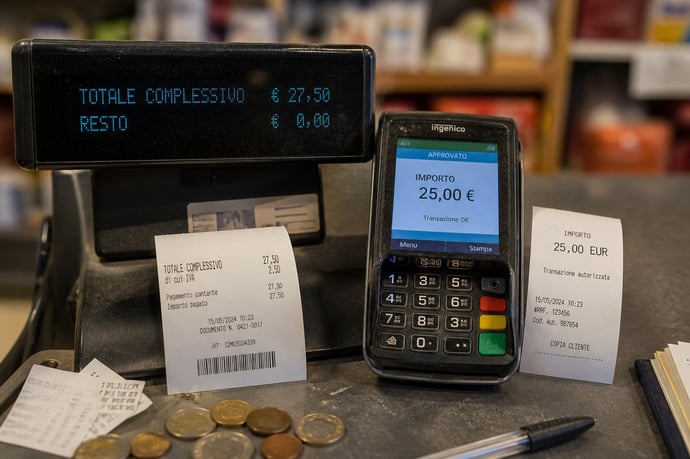
La non corrispondenza tra incassi POS e scontrini mette i negozianti di fronte a nuove regole: la soglia di tolleranza del 5%, le possibili cause, gli adempimenti con Agenzia delle Entrate, rischi fiscali e strategie preventive.
L’incremento dei pagamenti digitali e l’introduzione dell’obbligo di collegamento tra terminali di pagamento e registratori telematici hanno reso essenziale il monitoraggio dell’allineamento tra incassi elettronici e documenti fiscali. Molti esercenti si trovano ad affrontare discrepanze tra gli importi registrati dai POS e gli scontrini emessi, situazione che, fino al 2026, ha comportato una grande attenzione da parte degli organi di controllo. A partire da gennaio 2026, la normativa prevede una soglia di tolleranza del 5% nelle differenze tra questi flussi, semplificando la gestione delle piccole anomalie dovute a errori umani o tecnici, pur conservando severità verso le irregolarità sistemiche.
Cosa significa la non corrispondenza tra incassi POS e scontrini: cause principali ed esempi pratici
La mancata coincidenza tra totale degli incassi elettronici rilevati tramite POS e la somma degli scontrini emessi rappresenta una delle principali aree di rischio per chi opera nel settore retail o nella ristorazione. Questo fenomeno può manifestarsi nei seguenti scenari:
- Errore umano nella digitazione: L’importo inserito sul POS differisce da quello riportato nello scontrino fiscale. Esempio: un cliente paga 122?€ con carta, ma sul registratore viene stampato uno scontrino da 120?€.
- Pagamenti frazionati/“split” tra diversi metodi: Una transazione suddivisa tra contanti e POS senza corretta registrazione combinata può causare discrepanze.
- Errata applicazione delle aliquote IVA o arrotondamenti gestiti manualmente.
- Mance e costi extra inseriti nel POS ma non fiscalizzati correttamente.
- Transazioni annullate o rimborsi non sincronizzati su entrambi i sistemi.
- Mancanza di integrazione tra dispositivi: Nei sistemi non collegati digitalmente, l’importo deve essere inserito due volte, esponendo a doppio rischio di errore.
Quando non viene individuato e corretto in tempo, un simile scostamento può generare conseguenze economiche e fiscali rilevanti, anche in assenza di volontà evasiva del negoziante.
Le nuove regole: soglia di tolleranza del 5% e lettere di compliance dell’Agenzia delle Entrate
Ora è entrata in vigore una importante novità normativa: la soglia di tolleranza del 5% nelle difformità tra importi registrati tramite POS e scontrini elettronici. Ciò significa che, per ogni periodo fiscale, un margine di errore contenuto entro questo limite non verrà considerato automaticamente come irregolarità sanzionabile.
L’obiettivo della soglia è riconoscere la presenza fisiologica di piccoli scostamenti dovuti ad arrotondamenti, piccoli errori di inserimento o specificità dei flussi di pagamento, senza penalizzare ingiustamente i titolari di attività, purché le differenze restino occasionali e non rappresentino una condotta sistematica.
Parallelamente, l’Agenzia delle Entrate ha annunciato un utilizzo più ampio delle lettere di compliance. In presenza di anomalie rilevate tra i dati trasmessi dai terminali di pagamento elettronico e quelli inviati dai registratori delle vendite, l’esercente riceverà una comunicazione preventiva. Questo strumento, già applicato negli accertamenti fiscali relativi ad altre aree, consente di spiegare e regolarizzare la propria posizione prima che venga avviato un procedimento sanzionatorio.
Le verifiche avverranno utilizzando i dati precompilati nell’area riservata “Fatture e Corrispettivi”, grazie al confronto tra flussi giornalieri e ai nuovi obblighi di indicazione della modalità di incasso. L’approccio dell’Agenzia privilegia la prevenzione e la collaborazione rispetto al mero automatismo sanzionatorio.
Sanzioni fiscali: cosa rischiano i negozianti e come cambia dal 2026
Nonostante l’introduzione della soglia di tolleranza, la normativa vigente mantiene un regime sanzionatorio rigoroso per le violazioni oltre il limite consentito o nei casi di comportamenti recidivi e sistematici.
- Quando l’importo incassato da POS non coincide con la somma degli scontrini emessi e si supera il 5% di differenza, la parte eccedente viene considerata “corrispettivo non certificato”. Questo comporta una sanzione proporzionale compresa tra il 90% e il 180% dell’IVA relativa alla differenza stessa (art. 6, D.Lgs. 471/1997).
- Per ripetute violazioni, c’è il rischio che il Fisco consideri irregolare la gestione dei corrispettivi, avviando una procedura di controllo induttivo che consente la stima dei ricavi presunti anche superiori a quelli realmente incassati, con conseguente pesante impatto economico.
- L’obbligo di collegamento digitale tra POS e registratore telematico comporta, in caso di omissione, una sanzione amministrativa da 1.000 a 4.000 euro (art. 11, comma 5, D.Lgs. 471/1997).
- Errori nella trasmissione dei dati relativi ai pagamenti elettronici sono puniti con una sanzione di 100 euro per singola trasmissione errata, fino a un massimo di 1.000 euro per trimestre (art. 11, comma 2-quinquies, D.Lgs. 471/1997).
Cosa fare in caso di differenze tra POS e scontrini: correzioni e documentazione da conservare
La gestione tempestiva delle difformità fra importi digitali incassati e scontrini è determinante per mantenere la trasparenza dei flussi contabili e ridurre il rischio di contestazioni. Le azioni variano a seconda del momento in cui viene rilevato lo scostamento:
- Errore riscontrato prima della chiusura giornaliera: Si può procedere all’annullamento della transazione POS e del documento commerciale emesso, ristampando entrambi con l’importo corretto e mantenendo così l’allineamento dei flussi.
- Errore riscontrato dopo la trasmissione o nella chiusura del giorno: Occorre emettere un documento commerciale di annullo o reso, registrare l’operazione correttiva nei sistemi fiscali e gestire la rettifica anche tramite il portale “Fatture e Corrispettivi”.
- Errore su fattura: L’errore viene sanato tramite nota di variazione, rettificando l’importo imponibile e l’IVA e aggiornando le scritture contabili.
- Cliente già addebitato erroneamente: Richiede un rimborso tramite POS collegato all’annullamento fiscale, conservando i documenti originali e quelli di rettifica/reso.
- Copie dei documenti originali e delle rettifiche;
- Ricevute POS annullate o correggenti;
- Rapporto giornaliero Z del registratore telematico;
- Screenshot, log di errore e dichiarazioni interne;
- Ricevute delle operazioni dal portale dell’Agenzia delle Entrate.
Come funziona il collegamento obbligatorio tra POS e Registratore Telematico
Per i negozianti è obbligatorio associare ogni terminale POS al proprio registratore telematico, realizzando una comunicazione digitale puntuale tra strumenti di pagamento e sistemi dei corrispettivi fiscali.
Le modalità operative, definite dal Provvedimento n. 424470/2025 e dalla Legge di Bilancio 2025 (L. 207/2024), prevedono che l’associazione dei dispositivi sia effettuata tramite il portale “Fatture e Corrispettivi” dell’Agenzia delle Entrate, con autenticazione mediante SPID/CNS/CIE o altri sistemi riconosciuti.
- I dispositivi POS devono essere registrati digitalmente e associati all’identificativo del registratore telematico o software approvato;
- Vanno indicate le unità locali di utilizzo e le eventuali variazioni di configurazione devono essere comunicate in modo tempestivo (entro precisi termini dal cambio dispositivi);
- È consentito collegare uno o più POS a ciascun registratore, agevolando la gestione anche di negozi con molteplici terminali.
La logica dietro questa novità è ridurre alla radice gli errori umani e garantire la coerenza dei dati fiscali trasmessi, semplificando al tempo stesso il lavoro degli operatori.
Leggi anche
- Pos e scontrini non allineati: come funziona la soglia di tolleranza del 5% e cosa cambia per i negozianti
- Sempre più italiani avvolgono carte e banconote nella stagnola per bloccare le truffe Pos in metropolitana ma le soluzioni vere sono ben altre
- Il Fisco ha scoperto 9,1 miliardi di evasione incrociando POS e scontrini: chi evadeva, chi rimane escluso dai controlli e conseguenze su prezzi


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra