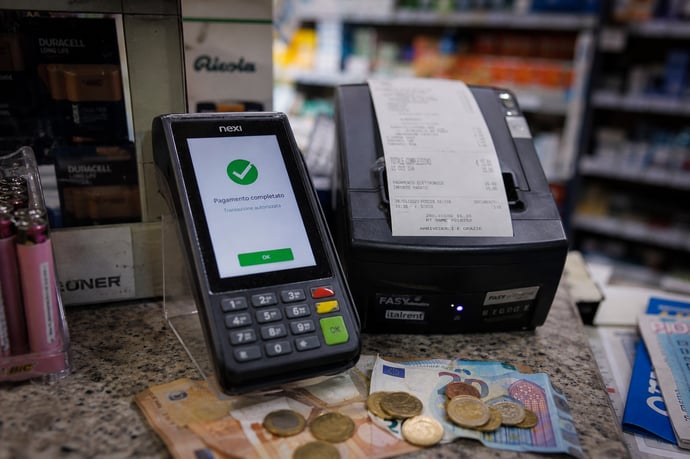
L’incrocio tra dati dei pagamenti tramite POS e scontrini ha portato alla luce 9,1 miliardi di evasione fiscale: chi è finito sotto la lente del Fisco, le categorie rimaste escluse dai controlli e le ripercussioni su prezzi, IVA e IRPEF.
Il recente obbligo di collegamento tra i registratori telematici e i terminali per pagamenti elettronici ha portato a un drastico cambiamento nella trasparenza fiscale degli incassi per milioni di attività commerciali. In pochi mesi, sono emersi risultati che nessuno può più ignorare: oltre 9 miliardi di euro di imponibile" che prima sfuggivano ai radar del Fisco ora appaiono chiari all'Agenzia delle Entrate. Chi gestisce o lavora nel commercio o nei servizi, oggi si trova di fronte a un nuovo scenario, fatto di monitoraggi stringenti e strumenti digitali che minimizzano gli errori e favoriscono la trasparenza. Stando all’andamento dei dati diffusi dalle principali fonti fiscali e governative, il nuovo sistema ha portato all'emissione di circa 160 milioni di scontrini aggiuntivi nei primi sei mesi dell'anno, segnando una svolta nella strategia di contrasto a chi tenta di sfuggire agli obblighi fiscali.
La portata di questa operazione non si limita a un mero recupero di gettito: si riflette anche su aspetti tecnici, sociali ed economici dell’intero sistema tributario. Il Fisco, infatti, non ha lesinato nel mostrare le proprie capacità analitiche: l’incrocio automatico tra dati provenienti da POS e scontrini telematici è ora lo strumento principale per intercettare mancate dichiarazioni, errate contabilizzazioni e pratiche opache.
A ciò si aggiunge un’immediata ricaduta sul gettito IVA: l’applicazione di un’aliquota media del 18% ai nuovi importi rilevati dimostra che la digitalizzazione non è più solo una questione di compliance, ma di vera e propria modernizzazione, trasparenza e garanzia di equità per gli operatori onesti. Le prime analisi parlano di quasi 1,6 miliardi di euro di IVA potenzialmente recuperata in più rispetto all’anno precedente.
Come l’incrocio POS-scontrini ha fatto emergere miliardi di imponibile: dati, meccanismi e categorie coinvolte
La svolta normativa del 2026 dei Pos collegati ai registratori di cassa ha imposto un preciso vincolo: a ogni pagamento effettuato con carta o altro sistema elettronico deve corrispondere uno scontrino telematico emesso dal registratore di cassa. Con questa misura, in vigore dal 1° gennaio e operativa a pieno regime da marzo dopo un anno di transizione previsto dalla legge di Bilancio, l’Agenzia delle Entrate ha acquisito la capacità di incrociare in tempo reale due flussi dati strategici: quello delle transazioni elettroniche e quello dei corrispettivi scontrinati trasmessi telematicamente.
Dati in crescita e meccanismi di funzionamento
- Incremento degli incassi tracciati: Il Fisco, secondo dati ufficiali, ha identificato 9,1 miliardi di euro di imponibile prima sommerso nei primi sei mesi dell’anno rispetto allo stesso periodo precedente.
- Numero di scontrini: Risultato di questo monitoraggio incrociato è stato un aumento di circa 160 milioni di scontrini emessi, segnale che molte transazioni sino a poco tempo fa non venivano dichiarate.
- Ripercussioni Iva: Applicando un’aliquota media del 18%, sono emersi quasi 1,6 miliardi di euro in più di IVA dovuti all’Erario solo per il primo semestre.
- Incremento delle entrate fiscali: Secondo fonti governative e report dall’Agenzia delle Entrate, l’effetto "POS-scontrini" ha prodotto incrementi di gettito IVA significativi soprattutto nel commercio (+6,5%) e nei servizi privati (+3,6%).
- Quadra perfetta tra POS e corrispettivi: Ora ogni flusso elettronico di pagamento confluisce in corrispondenza di una cifra registrata ai fini fiscali, riducendo drasticamente la possibilità di “dimenticare” incassi.
- Eliminazione dei falsi positivi: L’allineamento consente l’eliminazione di errori e anomalie che, in passato, davano luogo a inesattezze o inutili contestazioni da parte del Fisco.
- Semplificazione del controllo: L’incrocio automatico permette alle Entrate di concentrare i controlli dove emergono effettive discrepanze, segmentando i soggetti a rischio in modo molto più preciso rispetto a prima.
- Settori più esposti: Le categorie che più hanno risentito della stretta sono quelle tradizionalmente ad alto rischio evasione: ristoranti, bar, panifici, negozi di abbigliamento e pasticcerie.
- Effetto compliance: La semplice minaccia del controllo incrociato (effetto compliance) ha portato una parte dell’economia sommersa a “riemergere” senza ulteriori interventi coercitivi.
- Tecnologie a presidio della legalità: La digitalizzazione dei pagamenti si dimostra non solo uno strumento di innovazione, ma anche una leva per la trasparenza e la concorrenza leale.
- Pressioni internazionali: Il rafforzamento del sistema è anche frutto delle richieste dell’Unione Europea, che ha vincolato l’erogazione di fondi destinati all’Italia a misure di tracciabilità fiscale come quella dell’allineamento POS-scontrini.
- Equità e competitività: L’introduzione di questo obbligo risponde sia a esigenze di equità tra contribuenti sia alla necessità di recuperare risorse senza aggravi in termini di nuove imposte.
| Indicatore | Valore |
| Imponibile emergente | 9,1 miliardi di euro |
| Scontrini aggiuntivi (semestre) | circa 160 milioni |
| IVA potenzialmente recuperata | 1,6 miliardi di euro (18% media) |
| Aumento gettito commercio | +6,5% |
| Aumento gettito servizi privati | +3,6% |
- Difficoltà operative: L’adeguamento al nuovo regime, in particolare nei primi mesi, ha generato diversi dubbi tra operatori, tra cui problemi tecnici nelle comunicazioni telematiche e gestione degli scontrini per transazioni miste (contanti+POS).
- Errori comuni: Alcuni commercianti hanno segnalato disallineamenti temporanei causati da malfunzionamenti dei sistemi o da gestioni ibride dei pagamenti. L’utilizzo di terminali POS esteri, in alcuni casi, è stato sfruttato per tentare di eludere i controlli.
- Verificare regolarmente la corretta sincronizzazione tra il terminale POS e il registratore telematico.
- Assicurarsi che a ogni transazione elettronica sia associato uno scontrino, anche in presenza di resi o pagamenti parziali.
- Monitorare eventuali alert provenienti dall’Agenzia delle Entrate che segnalano anomalie tra vendite e incassi tracciati.
- Utilizzare solo apparecchi per pagamenti conformi alla normativa italiana ed evitare sistemi POS esteri non autorizzati.
Limiti nei controlli: chi rimane escluso, conseguenze sui prezzi e su IVA e IRPEF
Nonostante l’efficacia dell’incrocio dei dati tra POS e scontrini, rimangono ancora alcune sacche di esclusione dai nuovi controlli. Non tutte le attività sono state raggiunte in modo uguale, sia a motivo di regimi speciali sia per soluzioni tecniche ancora poco presidiate dal Fisco.Chi resta fuori dai controlli?
- Regime forfettario: Le microimprese e i titolari di partita IVA in regime agevolato sono escluse dall’obbligo di versamento dell’Iva. Per queste realtà, il controllo sull’incrocio tra POS e scontrini ha effetti limitati.
- Transazioni solo in contanti: Le operazioni completamente offline, cioè senza alcun pagamento tracciato, non rientrano nell’ambito dei nuovi sistemi di rilevazione automatica, anche se la tendenza generale vede una progressiva riduzione dell’uso del contante.
- POS esteri o sistemi non allineati: Alcuni commercianti si sono affidati a terminali per pagamenti elettronici esteri, su cui il dialogo diretto con i dati fiscali italiani risulta meno semplice ed efficace.
- Transazioni non certificate: Restano possibili abusi nei casi in cui lo scontrino non viene emesso correttamente oppure viene rilasciato solo un documento gestionale, privo di validità fiscale. Questa frode è stata recentemente al centro di operazioni della Guardia di Finanza.
L’obbligo di allineamento dei dati e la maggiore trasparenza fiscale possono portare a effetti collaterali sul mercato:
- Aumento dei prezzi: In alcune aree e comparti si è notato un adeguamento verso l’alto dei listini, con commercianti che scaricano parte dell’aumentata pressione fiscale sui clienti finali, specie nei casi in cui prima alcuni incassi rimanevano non dichiarati.
- Dinamiche di concorrenza più equilibrate: Le aziende che da sempre rispettavano le regole vedono ora meno concorrenza sleale, migliorando la capacità di competere su un piano di maggior equità.
- Minori incentivi all'evasione: Più difficile aggirare il sistema grazie all’automatizzazione dei controlli, che riduce la convenienza (e il rischio) di pratiche elusive.
- Temporalità degli effetti: Mentre i benefici sull’Iva sono subito visibili, per IRPEF e IRES l’impatto si vedrà solo nei dati sulla dichiarazione dei redditi per l’anno successivo. La base imponibile più alta porterà a spostamenti di soggetti in fasce di tassazione superiore, con effetti a catena sulle entrate statali.
- Differenze tra mensile e trimestrale: Le tempistiche di liquidazione dell’Iva restano differenziate tra operatori, con alcune attività soggette a liquidazione mensile e altre trimestrale.
- Bilanciamento della pressione fiscale: L’incremento delle entrate non deriva da nuove tasse ma semplicemente da una base imponibile più ampia, rendendo possibile lo sviluppo di politiche redistributive quali la riduzione del cuneo fiscale e il sostegno a famiglie e imprese.
Leggi anche
- Il Fisco ha scoperto 9,1 miliardi di evasione incrociando POS e scontrini: chi evadeva, chi rimane escluso dai controlli e conseguenze su prezzi
- Non sono tutti ricchi evasori: i dati ISA 2025 sulle partite IVA italiane che cambiano il racconto
- Pagamento con app e cellulari obbligatori per esercenti che non li possono rifiutare così come per il POS


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra