Posso sostituire il POS con metodi alternativi come Satispay o Paypal? O è sempre obbligatorio?
Pagamenti digitali, obbligo del POS e alternative come Satispay o PayPal: tra quadro normativo, differenze operative, deducibilità fiscale, costi, rischi e soluzioni pratiche per esercenti e professionisti nel contesto italiano.
L'adozione dei pagamenti digitali ha subito una notevole accelerazione in Italia, diventando protagonista nell'attività commerciale e professionale. La propensione a utilizzare strumenti elettronici emerge soprattutto tra i consumatori, che scelgono sempre più spesso carte, wallet digitali e app come principali modalità di pagamento.
In risposta a questa evoluzione, il legislatore ha previsto l'obbligatorietà del POS per la quasi totalità dei commercianti e professionisti, con la finalità di promuovere la tracciabilità delle transazioni e contrastare l'evasione fiscale. Sorgono tuttavia domande sulle possibilità di ricorrere a metodi alternativi, quali Satispay o PayPal, in sostituzione del POS oppure sull'esistenza di situazioni che consentano di evitarne l'uso. Comprendere le regole attuali e le opzioni tecnologiche disponibili è essenziale per gestire i pagamenti in modo conforme, sicuro e vantaggioso.
Il quadro normativo: quando il POS è obbligatorio e cosa prevede la legge
L'obbligo di accettare pagamenti elettronici, già previsto dal Decreto-legge 179/2012 e più volte rafforzato, oggi trova compiuta attuazione con le modifiche introdotte dal D.L. 36/2022 (PNRR 2). Dal 30 giugno 2022, tutte le attività che offrono beni o servizi al pubblico, inclusi professionisti e artigiani, sono tenute a dotarsi di strumenti che permettano il pagamento elettronico tramite carte di debito, credito e prepagate (DL 179/2012). La legge prevede una sanzione amministrativa di 30 euro, aumentata del 4% del valore della transazione rifiutata, in caso di mancata accettazione di pagamento elettronico, a meno che il rifiuto non sia giustificato da cause oggettive, come malfunzionamento tecnico documentabile.
La normativa non permette eccezioni di settore: ristoratori, negozianti, studi medici e professionisti devono consentire almeno un'opzione digitale tracciabile. L'obbligo include anche le prestazioni occasionali e le attività svolte a domicilio.
Il legislatore non individua tipologie preferenziali di POS: l'importante è che il terminale consenta l'accettazione delle principali carte e strumenti comunemente usati dagli utenti. Rientrano tra le opzioni i POS fissi, portatili, mobili e virtuali, ciascuno con caratteristiche diverse. Va sottolineato che, in caso di guasto del terminale, l'esercente deve dimostrare l'effettività del disservizio e proporre modalità tracciabili alternative, tra cui anche wallet o bonifici. La ratio normativa resta la tracciabilità e la trasparenza delle operazioni, non la specificità dello strumento.
Cosa si intende per POS e quali alternative sono disponibili: PayPal, Satispay, bonifici e altri metodi digitali
Il POS (acronimo di Point of Sale) è il dispositivo fisico o virtuale che consente ai commercianti e ai professionisti di accettare pagamenti con carte di debito, credito, prepagate e spesso anche wallet digitali. I POS moderni possono essere:
- Fissi (collegati al registratore di cassa),
- Portatili (wireless per uso all'interno del locale),
- Mobili (collegati via Bluetooth e gestiti tramite app su smartphone),
- Virtuali (software o piattaforme online, utilizzabili anche per ecommerce o servizi a distanza).
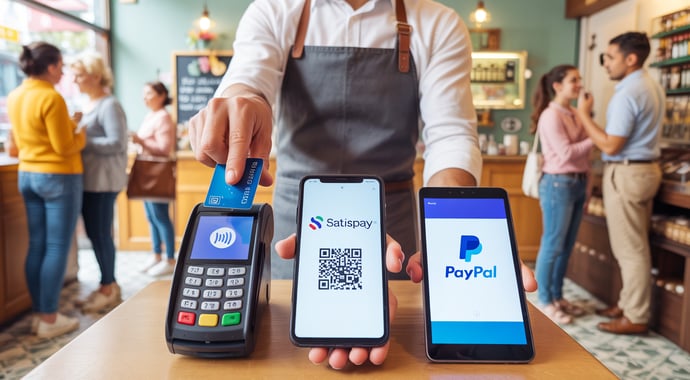
- PayPal: noto wallet digitale internazionale, permette pagamenti tramite conto elettronico associato a email e, in alcuni casi, tramite POS convenzionati con PayPal oppure attraverso l'app. La sua accettazione nei punti fisici dipende dall'integrazione con circuiti compatibili.
- Satispay: app italiana che consente pagamenti peer-to-peer e verso esercenti tramite QR code o identificazione tramite app. Non necessita di carte ed è collegata direttamente al conto corrente.
- Bonifico bancario: sempre più diffuso, specialmente nella versione istantanea, permette trasferimenti diretti tra conti nella piena tracciabilità.
- Altri wallet digitali: Apple Pay, Google Pay, Bancomat Pay e Samsung Pay abilitano pagamenti contactless tramite smartphone e wearable, appoggiandosi comunque ai circuiti di carte.
Differenze operative tra POS, Satispay e PayPal: funzionamento e abilitazione nei pagamenti fisici
Le modalità operative dei principali strumenti di pagamento digitale si distinguono per tecnologia, diffusione e gestione della transazione:
- POS: il terminale accetta carte (banda magnetica, chip, contactless) e spesso anche wallet integrati (Apple Pay, Google Pay). La transazione avviene in tempo reale, con autenticazione tramite PIN, firma o biometria. Le somme vengono poi accreditate sul conto dell'esercente in tempi e modalità variabili secondo il provider.
- Satispay: la piattaforma utilizza un approccio proprietario, senza necessità di carta fisica. Il cliente seleziona il nome del negozio o inquadra un QR code, autorizza il pagamento direttamente in app e l'esercente riceve conferma in tempo reale. Il meccanismo si basa su trasferimento diretto da IBAN a IBAN.
- PayPal: wallet elettronico che, se accettato dal merchant, consente di pagare inquadrando un QR code con l'app, inserendo credenziali o utilizzando POS PayPal compatibili. Nel caso dei negozi fisici, la diffusione è ancora limitata e richiede apposite integrazioni tra il POS tradizionale e l'infrastruttura PayPal.
- Il POS tradizionale garantisce compatibilità con la maggioranza delle carte.
- Satispay e PayPal necessitano che il punto vendita sia iscritto come merchant presso le rispettive piattaforme.
- L'uso di Satispay, PayPal o wallet alternativi può risultare non universalmente accessibile per i clienti, a differenza del POS.
Quando si possono utilizzare metodi alternativi al POS nei pagamenti in presenza
Il quadro vigente privilegia la tracciabilità e la possibilità per il cliente di scegliere lo strumento di pagamento. Nei pagamenti in presenza, la legge impone di offrire la possibilità di pagamento elettronico, ma non obbliga ad accettare ogni singolo sistema alternativo (es. solo Satispay o solo PayPal). Tuttavia, vi sono casi in cui è permesso adottare esclusivamente strumenti diversi dal POS:- Malfunzionamento documentato del POS: in presenza di un guasto non imputabile all'esercente, se dimostrabile, è possibile proporre bonifici, wallet digitali o soluzioni come Satispay/PayPal in alternativa temporanea.
- Assenza di copertura di rete: laddove non sia tecnicamente possibile l'uso del POS (ad esempio, in zone montane o senza connessione), è legittimo offrire sistemi tracciabili alternativi.
- Concordato tra le parti: il cliente e l'esercente, previo accordo esplicito prima della prestazione/fornitura, possono optare per un pagamento tramite app, bonifico o altri sistemi. Tuttavia, l'importante è che il metodo sia tracciabile e consenta la rendicontazione fiscale.
Costi, commissioni e vantaggi dei diversi strumenti di pagamento digitale per l'esercente
La tracciabilità dei pagamenti rappresenta uno dei capisaldi degli obblighi fiscali per le imprese e i professionisti. L'Agenzia delle Entrate riconosce come pagamenti tracciabili quelli effettuati con:
- Carte di debito, credito e prepagate;
- Bonifici bancari/postali;
- Assegni bancari/circolari;
- Piattaforme digitali (PayPal, Satispay, altri wallet, purché identificabili pagante e beneficiario).
I costi e vantaggi connessi all'uso di sistemi di pagamento digitale variano secondo la soluzione adottata e il volume di transato. Nella scelta, l'esercente deve valutare:
|
Soluzione |
Costi fissi |
Commissione |
Vantaggi/Svantaggi |
|
POS mobile (es. SumUp, Nexi, myPOS) |
Da 0 a 49€ una tantum; in alcuni casi canone annuale fino a 37,50€ |
1,2 - 2,85% variabile su volume e tipo carta |
Accetta principali circuiti, accrediti rapidi, gestione da smartphone; attenzione a costi occulti di trasferimento o inattività |
|
Satispay |
Nessun canone |
Ticket commissione fissa tra 0,2 - 0,5% per transazioni tipiche, con recenti aumenti. Non più zero per micropagamenti |
Indipendenza dalle carte, semplicità, facilità di integrazione; copertura limitata rispetto ai circuiti tradizionali; accettazione non universale |
|
PayPal |
Nessun canone per merchant base |
1,2% + 0,35€ per carta, 3,4% su e-commerce/direct checkout |
Ampia diffusione negli acquisti online; nei negozi fisici dipende dall'accettazione; costi più alti su e-commerce, vantaggioso per transazioni da remoto |
|
Bonifico istantaneo |
Nessun canone |
Fino a 1 - 2,5€ a transazione |
Tracciabilità, immediatezza, possibile anche a distanza; meno pratico per il retail |
Leggi anche
- Che azienda è Leonardo? Chi sono i proprietari, cosa produce, le sedi, risultati finanziari e previsioni
- Perché Ferrero, Barilla, Esselunga e altre grandi aziende italiane non si quotano in Borsa? Una verità importante
- Come sostituire il registratore di cassa e il Pos collegato con scontrini in cloud: come funzionano, costi e regole



Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra