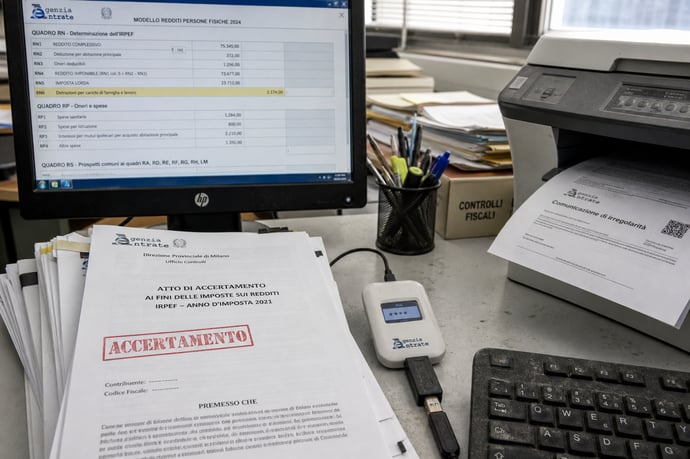
Il ministro dell'Economia e delle Finanze Giancarlo Giorgetti torna a parlare del futuro del sistema tributario italiano con un nuovo documento programmatico che guarda già al biennio 2026-2027. Le misure annunciate.
Il ministro dell'Economia e delle Finanze Giancarlo Giorgetti torna a parlare del futuro del sistema tributario italiano con un nuovo documento programmatico che guarda già al biennio 2026-2027. Con l'Atto di indirizzo per la definizione delle priorità politiche, firmato nei giorni scorsi e destinato a orientare la programmazione del Ministero dell'Economia e delle Finanze (Mef) per il triennio 2027-2029, il titolare di via XX Settembre ha indicato con chiarezza gli obiettivi da raggiungere: semplificazione degli adempimenti, riduzione degli oneri amministrativi e un rafforzamento deciso della lotta all'evasione fiscale attraverso controlli sempre più mirati.
Il documento, che rappresenta il riferimento per la predisposizione della Nota integrativa al disegno di legge di Bilancio 2027, per la Direttiva generale per l'azione amministrativa e per il Piano integrato di attività e organizzazione (Piao) 2027-2029, individua otto priorità politiche. Tra queste, quella che riguarda più da vicino contribuenti, imprese e professionisti è senza dubbio la Priorità E, dedicata alla Fiscalità.
Le parole di Giorgetti: completare la riforma con i decreti attuativi
Nel testo dell'Atto di indirizzo, il ministro Giorgetti ha dichiarato che il primo obiettivo da perseguire è quello di completare la riforma fiscale attraverso l'emanazione dei provvedimenti attuativi.
Secondo quanto indicato dal Mef, l'obiettivo di questa fase di completamento è duplice e allo stesso tempo molto concreto: da un lato semplificare gli adempimenti fiscali, alleggerendo le procedure che oggi appesantiscono la vita quotidiana di famiglie, professionisti e imprese; dall'altro ridurre gli oneri amministrativi a carico dei contribuenti, intervenendo su tutte quelle incombenze burocratiche che, pur non generando gettito, comportano tempo e costi per chi deve rispettarle. A questi due pilastri si aggiunge un terzo obiettivo, forse il più ambizioso: promuovere un sistema tributario orientato alla crescita, capace cioè di sostenere gli investimenti e la competitività del Paese invece di limitarsi a una funzione puramente impositiva.
Un passaggio particolarmente significativo dell'Atto di indirizzo riguarda inoltre l'idea che la riforma non debba essere considerata un percorso concluso una volta per tutte. Il Mef indica infatti la necessità di dare piena attuazione alla riforma fiscale monitorandone gli effetti, anche in funzione di eventuali interventi correttivi futuri. In altre parole, il sistema disegnato negli ultimi anni resterà sotto osservazione, pronto a essere modificato laddove le misure adottate non producano i risultati attesi.
Cosa cambia per le tasse nel biennio 2026-2027
Sul fronte più strettamente fiscale, il 2026 ha già visto l'entrata in vigore di diversi tasselli della riforma. È il caso del decreto legislativo n. 141 del 2026, che ha approvato il Testo Unico delle disposizioni in materia di adempimenti e accertamento, pubblicato in Gazzetta Ufficiale il 6 agosto 2026 ed entrato in vigore il 7 agosto, con applicazione delle nuove regole a partire dal 1° gennaio 2027.
Parallelamente è stato pubblicato anche il decreto legislativo n. 148/2026, il cosiddetto decreto Omnibus, che introduce disposizioni integrative e correttive in materia di imposte sui redditi, successioni e donazioni, Iva, accise, controlli, adempimento collaborativo e semplificazione.
Tra le misure di maggiore impatto operativo figura la conferma del concordato preventivo biennale 2026/2027, riservato ai contribuenti con Partita Iva soggetti agli indici sintetici di affidabilità (Isa) che rinnovano l'adesione già sottoscritta nel biennio precedente. Il termine per aderire coincide con la scadenza ordinaria della dichiarazione dei redditi.
Non manca inoltre un ravvedimento speciale pensato per sanare le annualità dal 2020 al 2023, con imposte sostitutive comprese tra il 10 e il 15 per cento e possibilità di pagamento rateale senza interessi. Sul versante internazionale, il decreto Omnibus recepisce le nuove regole Ocse sulla global minimum tax, introducendo tre regimi opzionali dedicati ai grandi gruppi multinazionali.
Accertamenti: le nuove regole in arrivo dal 2027
Il capitolo degli accertamenti fiscali è tra quelli maggiormente interessati dal processo di riordino. Con il nuovo Testo Unico, che troverà piena applicazione dal 1° gennaio 2027, cambiano le modalità con cui l'Amministrazione finanziaria potrà procedere alla verifica delle posizioni dei contribuenti. Il decreto interviene inoltre sulla fiscalità territoriale: per gli atti emessi dal 1° gennaio 2027 viene estesa anche ai tributi regionali la disciplina dell'accertamento esecutivo, per cui l'avviso conterrà già l'intimazione ad adempiere e dovrà indicare espressamente la propria efficacia quale titolo idoneo ad attivare le procedure cautelari ed esecutive.
Sono previste novità anche su rateizzazioni, riscossione e sanzioni, con ricadute su tributi come Imu, Tari, canone unico e tassa automobilistica. Un aspetto rilevante riguarda inoltre la disciplina dell'Imu in caso di rendita catastale impugnata, con termini specifici entro cui i Comuni potranno accertare il maggior tributo dovuto.
È importante sottolineare che il riordino degli adempimenti e degli accertamenti non tocca il fronte penale: le fattispecie previste dal decreto legislativo 74 del 2000, oggi confluite nel Testo Unico delle sanzioni tributarie, restano infatti invariate, senza modifiche alle soglie di punibilità né alle condotte sanzionate.
Controlli e contrasto all'evasione: il ruolo dell'intelligenza artificiale
Il secondo grande asse dell'azione del Mef riguarda il potenziamento dei controlli fiscali e il contrasto all'evasione. L'obiettivo dichiarato è quello di rafforzare l'efficacia dei controlli e il recupero di gettito tributario, un intento che riguarda non solo le imposte dirette, l'Iva e l'Irap, ma anche il settore doganale, le accise e i giochi.
Per raggiungere questo risultato, l'Agenzia delle Entrate punta su un livello crescente di automazione e sull'utilizzo di tecniche di intelligenza artificiale, tra cui machine learning, text mining e network analysis, per migliorare l'analisi del rischio e selezionare con maggiore precisione le posizioni da sottoporre a verifica. L'obiettivo è ridurre le attività di controllo a basso valore aggiunto e concentrare le risorse sui contribuenti che presentano un profilo di rischio più elevato.
Secondo le previsioni programmatiche, i controlli ordinari dovrebbero crescere del 18 per cento nel 2026, fino ad arrivare al 22 per cento nel 2028, mentre per i controlli sostanziali su imposte dirette, Iva e Irap il target indicato è di 530.000 attività nel 2026, con una progressione fino a 560.000 atti annui nel 2028. È previsto inoltre un rafforzamento della sinergia tra Agenzia delle Entrate e Guardia di Finanza, con un obiettivo di controlli congiunti pari a 75.000 soggetti per ciascun anno, oltre a un'attenzione specifica verso il fenomeno delle partite Iva apri e chiudi, con migliaia di chiusure d'ufficio previste ogni anno fino al 2028.
Compliance, servizi ai contribuenti e governance dell'Amministrazione finanziaria
Accanto al potenziamento dei controlli, il Mef indica come prioritario anche il miglioramento dei servizi ai contribuenti e lo sviluppo della tax compliance, intesa come collaborazione preventiva tra fisco e contribuente. Strumenti come il concordato preventivo biennale e l'adempimento collaborativo, quest'ultimo esteso dal 2026 anche alle imprese con fatturato superiore a 500 milioni di euro, vengono confermati come leve centrali di questa strategia.
Per rendere più efficace l'intero sistema, il Ministero punta a una migliore governance dell'Amministrazione finanziaria, a un maggiore coordinamento del sistema informativo della fiscalità e a un utilizzo più ampio delle banche dati disponibili. Parallelamente, tra le priorità figurano anche il miglioramento delle performance del contenzioso erariale, il potenziamento della riscossione coattiva e una gestione più efficiente del patrimonio immobiliare dello Stato.
Non manca infine un riferimento esplicito alla sicurezza economico finanziaria, con l'attuazione del pacchetto europeo antiriciclaggio, il consolidamento del sistema nazionale Aml/Cft e il rafforzamento della cooperazione internazionale per individuare tempestivamente frodi e nuove forme di criminalità economico finanziaria, comprese quelle di natura digitale.
Cosa aspettarsi nei prossimi mesi
Il quadro che emerge dal nuovo annuncio del ministro Giorgetti è quello di una riforma fiscale che, pur avendo già prodotto i suoi principali decreti attuativi, continuerà a essere monitorata e, se necessario, corretta nei prossimi anni. Per contribuenti, professionisti e imprese sarà quindi fondamentale seguire con attenzione l'evoluzione dei provvedimenti attuativi, a partire dall'entrata in vigore delle nuove regole su adempimenti e accertamenti prevista per il 1° gennaio 2027, senza dimenticare le scadenze legate al concordato preventivo biennale e al ravvedimento speciale già disponibile per sanare le annualità pregresse.
Leggi anche
- Riforma Fisco 2026-2027, nuovo annuncio di Giorgetti: come cambiano tasse, accertamenti e controlli contro evasione fiscali
- Riforma fiscale: cosa ci sarà nel decreto omnibus su tasse e nuove regole per completarla
- Tasse su investimenti finanziari nel 2026, come il Governo le vuole cambiare in riforma fiscale o Manovra Finanziaria


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra