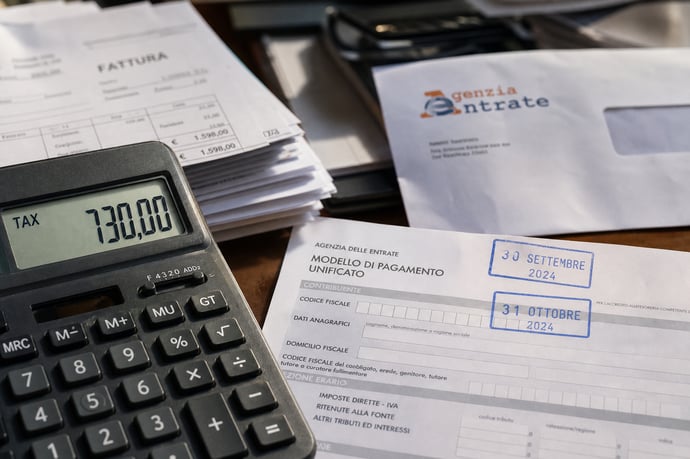
Il nuovo concordato preventivo 2026-2027 porta cambiamenti significativi per le partite IVA: imposte fissate anticipatamente, riduzione dei controlli fiscali, incentivi per i contribuenti fedeli e nuove regole su soglie e scadenze.
Crescente pressione fiscale, date che slittano e nuovi strumenti di pianificazione: il biennio 2026-2027 introduce cambiamenti significativi per chi opera con partita IVA. Ignorare le ultime regole può mettere seriamente a rischio la stabilità economica di professionisti e piccoli imprenditori. Non basta più sapere quanto si dovrà versare: la strategia d’anticipo ora diventa leva di sopravvivenza e tranquillità. Ma mentre si allarga la strada della semplificazione fiscale, aumentano le scelte da ponderare, i numeri da decifrare, le conseguenze da valutare. Occorre competenza, concretezza e rapidità nell’adeguarsi.
L’ultimo decreto del Ministero dell’Economia e delle Finanze stabilisce che, per il prossimo biennio, le attività in regime ordinario e i professionisti potranno sfruttare il nuovo concordato preventivo biennale. Con questo strumento, i titolari di partita IVA potranno stabilire in anticipo, d’accordo con l’Agenzia delle Entrate, il carico di imposte su base annuale. Il vantaggio? Meno accertamenti e controlli, prevedibilità fiscale e riduzione degli oneri amministrativi.
L’adesione al concordato punta a offrire due garanzie: una quantificazione delle imposte dovute, fissata per i due anni successivi in base a indicatori e proiezioni, e un ambiente più protetto da accertamenti a sorpresa. Ma la posta in gioco non riguarda solo la certezza delle scadenze o la semplicità dei calcoli. Il vero valore risiede nell’opportunità di gestire con lucidità i propri flussi finanziari e nell’avere strumenti operativi più trasparenti e sicuri.
Il provvedimento porta anche un concreto vantaggio operativo: la scadenza per aderire al concordato viene prorogata dal 30 settembre al 31 ottobre, spostando così il momento di maggiore impatto fiscale più avanti e consentendo una scelta più consapevole, aggiornata ai dati ufficiali di bilancio e di pagella ISA (Indicatori Sintetici di Affidabilità fiscale). Questo mese in più è destinato a cambiare radicalmente la pianificazione dei flussi di cassa di moltissime partite IVA italiane.
Come funziona il concordato preventivo: tasse, regole, soglie e novità sulle scadenze per il biennio 2026-2027
La matematica del nuovo concordato preventivo biennale rappresenta una breccia nella tradizione dell’accertamento fiscale a posteriori e della totale incertezza. Il punto centrale della normativa si focalizza su quattro passaggi chiave per determinare la base imponibile da concordare, basati sui dati emersi nel periodo d’imposta 2025 e sulle proiezioni per il biennio successivo.
La proposta di base imponibile viene così calcolata:
- Analisi degli indicatori di affidabilità e anomalie (ISA) dichiarati dal contribuente e relativi anche alle otto annualità precedenti;
- Valutazione della media dei redditi operativi (periodo 2023-2025) per chi presenta almeno un indice ISA pari o superiore a 8;
- Confronto con i valori di riferimento settoriali indicati dalle dichiarazioni di altre imprese applicanti lo stesso ISA;
- Rivalutazione applicando le proiezioni di crescita del PIL nazionale (+2,7% per il 2026 e +2,5% per il 2027).
Le regole chiave che guidano questa stagione del concordato includono:
- Le imposte da versare vengono bloccate preventivamente per i due anni successivi;
- Sono previste novità sulle percentuali di incremento del reddito concordato in funzione del punteggio ISA:
| Punteggio ISA | Incremento massimo proposto |
| Da 10 | 10% |
| Da 9 a 10 | 15% |
| Da 8 a 9 | 25% |
| Da 6 a 8 | 30% |
| Da 1 a 6 | 35% |
Calendario e scadenze aggiornate
- Il termine di adesione al concordato slitta dal 30 settembre al 31 ottobre (o, se cade di sabato, automaticamente al primo giorno lavorativo successivo).
- Per i soggetti che non coincidono con anno solare il termine è l’ultimo giorno del decimo mese successivo alla chiusura del periodo d’imposta.
- Il software per il calcolo e invio delle proposte “Il tuo ISA CPB 2026” è aggiornato e disponibile dal 15 maggio.
- Non attendere l’ultimo momento per l’adesione: l’analisi deve essere integrata con dati dei bilanci e delle dichiarazioni ISA aggiornate;
- Valutare l’effettiva posizione rispetto agli indicatori settoriali, per evitare proposte di base imponibile più alte di quanto sostenibile;
- Attenzione a non sottovalutare le proiezioni macroeconomiche, che potrebbero portare la base imponibile a livelli fuori dalle reali possibilità dell’attività.
Effetti, vantaggi e criticità per le partite IVA: controlli fiscali ridotti, premi fedeltà, limiti e clausole di salvaguardia
Tra gli aspetti più rilevanti dell’introduzione del concordato preventivo 2026-2027 si registra la possibilità di trasformare un rapporto storicamente conflittuale tra Stato e contribuenti in un patto di reciproca garanzia e convenienza. I titolari di partita IVA vedranno concretizzarsi una maggiore stabilità fiscale e amministrativa, ma dovranno accettare alcune condizioni precise.
Vantaggi tangibili e benefici:
- Riduzione di due anni dei termini di accertamento fiscale: ciò comporta meno controlli a sorpresa e l’impossibilità di rilievi retroattivi troppo dilatati nel tempo, portando serenità sia ai contribuenti che ai consulenti fiscali.
- Sconti sugli interessi per i pagamenti a rate: chi sceglie di rateizzare non vedrà più applicati interessi su quanto dovuto secondo il patto concordato.
- Premi fedeltà per chi rinnova l’adesione: estensione delle soglie di esonero dal visto di conformità e ampliamento delle possibilità di compensazione per i crediti fiscali.
Criticità e limiti da tenere presenti:
- L’adesione implica l’obbligo di pagare il concordato anche in caso di calo del reddito dovuto, ad esempio, a malattia o infortunio temporaneo (non rientrante tra le cause di recesso protetto);
- Persistono controlli mirati attraverso algoritmi e lettere di compliance sui soggetti individuati come "a rischio" (circa 270.000 controlli selettivi programmati, in parallelo alla riduzione degli accertamenti ordinari);
- Per chi perde i requisiti o si trova coinvolto in nuove crisi, la fuoriuscita è possibile solo qualora si attivi una delle cause di recessione stabilite nel decreto MEF dell’11 maggio 2026.
- Semplificazione amministrativa e maggiore chiarezza nei rapporti con l’Agenzia delle Entrate;
- La programmazione finanziaria ne risulta rafforzata, dato che si potranno pianificare in anticipo flussi di cassa e scadenze senza il timore di accertamenti improvvisi;
- La proposta di base imponibile rimane fortemente legata alla realtà settoriale e alle stime macroeconomiche, motivo per cui chi opera in settori con forte volatilità dovrà valutare con cura i nuovi parametri per evitare sorprese negative.
Leggi anche
- Partite Iva: tasse da pagare fisse e stabilite prima e controlli fiscali ridotti con nuovo concordato preventivo 2026-2027
- In quali casi i controlli fiscali fatti nel passato non sono validi per nuova sentenza Cassazione
- Conti correnti e nuovo sistema di controllo Ve.R.A contro evasione fiscale: come funziona, regole e limiti
Dott. Ugo Terenzi
Il Dott. Ugo Terenzi è un esperto consulente senior con oltre 15 anni di esperienza nel campo della gestione delle Partite IVA. Attualmente opera a Roma, dove supporta professionisti e imprenditori nell’organizzazione delle loro attività fiscali e nella pianificazione finanziaria. Nel corso della sua carriera ha affiancato numerosi clienti, offrendo indicazioni pratiche per affrontare le normat...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra