Riforma pensioni, 4 mance elettorali possibili ma 2 le sono favorite perchè riescano ad essere realmente approvate
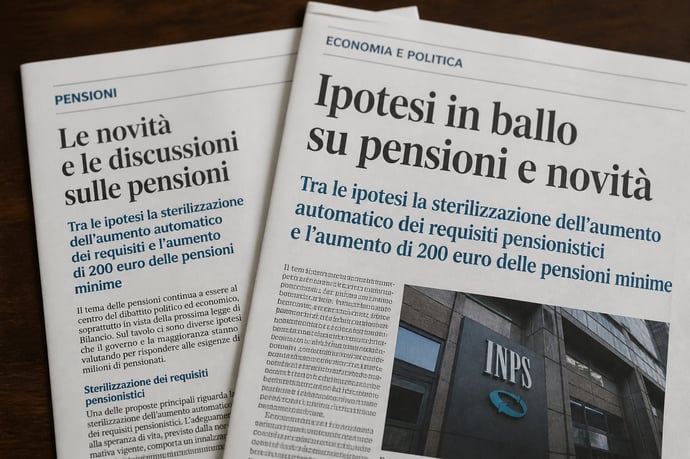
Quali sono le possibili modifiche alle pensioni che il governo potrebbe approvare con la prossima Manovra 2027 e cosa davvero cambierebbero per i lavoratori.
Il dossier previdenziale torna prepotentemente al centro della manovra 2027, l'ultima legge di Bilancio prima delle elezioni politiche. Con il primo scatto dell'adeguamento alla speranza di vita fissato dal 1° gennaio 2027, il governo si trova a dover scegliere quali misure annunciare come vere e proprie mance elettorali, capaci di intercettare il consenso di pensionati e lavoratori vicini all'uscita dal mondo del lavoro. Il ventaglio delle proposte previdenziali in discussione tra Palazzo Chigi, Ministero dell'Economia e i partiti di maggioranza comprende quattro misure principali, ciascuna con costi, platee e gradi di maturazione politica molto diversi tra loro:
- Blocco (o sterilizzazione) dell'aumento automatico dell'età pensionabile
- Aumento delle pensioni minime verso 700-800 euro, proposta bandiera di Forza Italia
- Quota 41 flessibile, uscita con 41 anni di contributi a qualsiasi età con penalizzazione progressiva
- Uscita a 64 anni con ricalcolo interamente contributivo, proposta della Lega.
Sterilizzazione dell'età pensionabile: la mancia più probabile
La misura più probabile in assoluto resta il blocco, o "sterilizzazione", dello scatto automatico dei requisiti pensionistici legato all'aspettativa di vita. Dal 1° gennaio 2027 la pensione di vecchiaia salirebbe da 67 anni a 67 anni e un mese, mentre per l'anticipata servirebbero 42 anni e 11 mesi di contributi per gli uomini e 41 anni e 11 mesi per le donne. Nel 2028 l'incremento complessivo arriverebbe fino a tre mesi.Il fronte politico che spinge più di tutti su questa linea è la Lega, con Matteo Salvini e il sottosegretario al Lavoro Claudio Durigon in prima fila. L'obiettivo dichiarato è "sterilizzare" almeno il mese aggiuntivo previsto per il 2027, un'operazione che secondo le prime stime costerebbe circa 1,1 miliardi di euro solo per il primo anno, cifra che sale fino a 3 miliardi annui se si considera un blocco totale e prolungato nel tempo. Proprio per questo motivo, il governo starebbe lavorando a una sterilizzazione selettiva, che riguarderebbe in via prioritaria i lavoratori precoci (chi ha iniziato a versare contributi prima dei 19 anni) e chi svolge mansioni gravose e usuranti, categorie già escluse dallo scatto ordinario.
Perché questa è la misura con più probabilità di essere annunciata come mancia elettorale? Per tre motivi principali:
- Il costo è relativamente contenuto rispetto ad altre misure strutturali, soprattutto se limitato a una platea selezionata e a un biennio
- Il consenso è trasversale: non solo la Lega, ma anche le opposizioni (Pd, M5S, Avs) chiedono da mesi lo stop agli aumenti automatici, seppure con impostazioni diverse
- L'effetto è immediatamente percepibile da chi si trova a ridosso della pensione, che vedrebbe con i propri occhi la differenza tra andare in pensione con i vecchi requisiti o con quelli aggravati.
Pensioni minime a 700-800 euro: la carta di Tajani, ancora da definire
La seconda misura più probabile, ma ancora lontana da una formulazione definitiva, è l'innalzamento delle pensioni minime nella fascia dei 700-800 euro mensili. A rilanciare con forza questo obiettivo è il vicepremier e leader di Forza Italia Antonio Tajani, che ne ha fatto negli anni una battaglia identitaria del suo partito, arrivando in passato a evocare persino la soglia simbolica dei 1000 euro, traguardo che però appare oggi irrealistico vista la scarsità di risorse.
Oggi il trattamento minimo Inps si attesta a 611,85 euro al mese, che diventano circa 619,80 euro considerando l'incremento temporaneo dell'1,3% già previsto per gli assegni al minimo. Portare l'importo verso 700 o addirittura 800-850 euro significherebbe colmare una differenza compresa tra 80 e quasi 190 euro mensili per beneficiario, moltiplicata per una platea stimata in oltre due milioni di pensionati integrati al trattamento minimo. Alcuni esponenti forzisti, tra cui il vicepresidente della Camera Giorgio Mulè, parlano di un intervento "mirato e selettivo" con una spesa stimata attorno a 1 miliardo di euro.
Perché questa misura è la seconda carta più probabile, ma resta ancora vaga? Perché, a differenza della sterilizzazione dell'età pensionabile, manca ancora una proposta strutturata: non è stata definita la platea esatta dei beneficiari (tutti i pensionati al minimo o solo alcune categorie), non sono stati stabiliti i tempi di attuazione (aumento immediato o graduale) e soprattutto non è stata individuata la copertura finanziaria all'interno di una manovra già impegnata su altri fronti, dal taglio dell'Irpef al cuneo fiscale, fino alla detassazione della tredicesima. Fino a quando questi tre nodi (platea, tempi, copertura) non saranno sciolti, la misura resterà più un indirizzo politico che una norma pronta per il testo di bilancio.
Quota 41 flessibile: la proposta della Lega, meno probabile
Tra le ipotesi di flessibilità in uscita spicca la cosiddetta Quota 41 flessibile, un cavallo di battaglia storico della Lega e in particolare del sottosegretario Durigon. L'idea di fondo è permettere a chi ha maturato 41 anni di contributi di andare in pensione a qualsiasi età, senza il vincolo anagrafico che oggi caratterizza le altre forme di uscita anticipata.
Per renderla sostenibile dal punto di vista finanziario (il costo di una Quota 41 "pura" e senza correttivi è stimato tra i 4 e i 5 miliardi di euro l'anno), la proposta prevede una penalizzazione fissa del 2% sull'assegno per ogni anno di anticipo rispetto ai 67 anni della pensione di vecchiaia, fino a un tetto massimo del 10% per chi esce a 62 anni. Tra le varianti allo studio compare anche una possibile esenzione dalla penalizzazione per chi ha un Isee sotto i 35.000 euro, pensata per tutelare i redditi più bassi.
Perché la Quota 41 flessibile è considerata meno probabile delle prime due? Perché il suo costo complessivo resta elevato anche nella versione "flessibile" e corretta, e perché non tutti gli alleati di maggioranza la sostengono con la stessa convinzione: se la Lega ne fa una priorità assoluta, Forza Italia e Fratelli d'Italia sembrano più cauti, preferendo concentrare le risorse disponibili su interventi ritenuti prioritari, come appunto le pensioni minime o la sterilizzazione selettiva dei requisiti.
Uscita a 64 anni con ricalcolo contributivo: la proposta Lega ancora in discussione
La quarta ipotesi, anch'essa targata Lega, è l'introduzione di una pensione anticipata a 64 anni, accessibile con un requisito contributivo più basso (si è parlato di almeno 25 anni di versamenti) ma con un ricalcolo interamente contributivo dell'assegno, quindi legato ai contributi effettivamente versati e non alle ultime retribuzioni percepite. L'obiettivo dichiarato è includere anche i lavoratori con anzianità contributiva antecedente al 1996, che oggi ricadono nel cosiddetto sistema misto e che con le regole attuali faticano ad accedere a canali di flessibilità.
L'uscita anticipata a 64 anni di età è ancora in fase di discussione e non ha trovato una formulazione definitiva. Il nodo principale riguarda l'impatto sui conti pubblici e la platea reale dei beneficiari, oltre alla necessità di coordinarla con le altre misure di flessibilità già esistenti, come l'Ape sociale (confermata fino al 31 dicembre 2026 per disoccupati, caregiver, invalidi e lavoratori addetti a mansioni gravose) e la stessa Quota 41 flessibile, con cui rischia in parte di sovrapporsi.
Perché due misure hanno più chance delle altre
Riassumendo, la sterilizzazione dell'aumento automatico dei requisiti pensionistici resta l'opzione con più probabilità di essere annunciata come mancia elettorale, perché costa relativamente poco (soprattutto se limitata a categorie selezionate), ha un consenso trasversale tra maggioranza e opposizione ed è immediatamente percepibile da chi è a ridosso della pensione. L'aumento delle pensioni minime verso 700-800 euro è la seconda carta più probabile, sostenuta con forza da Tajani e Forza Italia, ma il governo dovrà prima sciogliere i nodi di platea, tempi e copertura finanziaria prima di trasformarla in una misura concreta scritta nero su bianco nella legge di Bilancio.
Restano più indietro, invece, Quota 41 flessibile e l'uscita a 64 anni con ricalcolo contributivo, entrambe proposte dalla Lega ma ancora prive di una definizione tecnica completa e di un accordo pieno tra gli alleati di maggioranza. Il quadro definitivo si delineerà solo con l'avvicinarsi della presentazione ufficiale della manovra 2027, quando il confronto tra i partiti dovrà tradursi in numeri, coperture e testi normativi concreti.
Leggi anche
- Riforma pensioni, 4 mance elettorali possibili ma 2 le sono favorite perchè riescano ad essere realmente approvate
- Pensioni, la proposta di Tajani: aumenti fino a 200 euro per alcune categorie in manovra finanziaria
- Fondo pensione per nuovi nati con 1000 euro o aumento assegno pensioni e uscite anticipate: il bivio in manovra finanziaria
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra