Nel 2026 il riscatto dei contributi volontari INPS subirà aumenti rilevanti: quali sono costi, simulazioni, strategie pratiche e differenze rispetto al passato per aiutare a valutare scelte consapevoli e risparmiare errori.
Un aumento sensibile dei costi, nuove regole e decisioni che incideranno per anni sulla propria tutela previdenziale: il 2026 si apre con una vera e propria sfida per chi valuti di integrare la propria posizione contributiva con versamenti volontari.
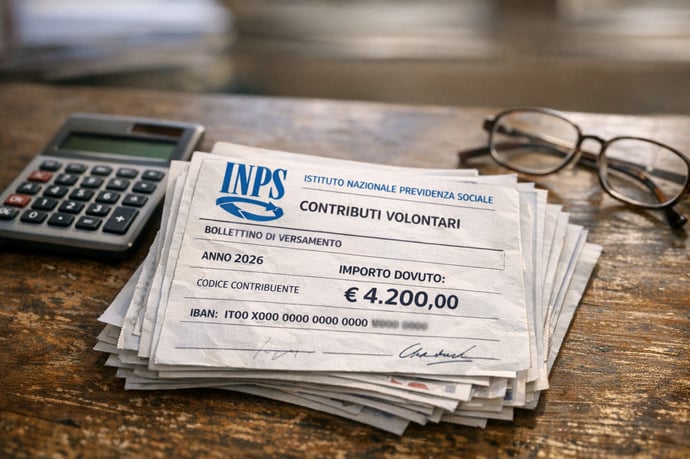
Un adeguamento dell’1,4% all’inflazione, stabilito dall’INPS in base ai dati ISTAT, determina quest’anno una spesa non inferiore a 4.200 euro per chi intenda coprire un anno di contributi volontari come lavoratore dipendente.
Non si tratta solo di un dato numerico: conoscere con precisione costi, regole e opportunità può fare la differenza tra una scelta previdenziale vantaggiosa e un impegno economico eccessivo rispetto alle proprie reali possibilità o aspettative future.
Le variabili sono molteplici: dalla categoria lavorativa di appartenenza ai massimali di reddito, fino alla decorrenza dell’autorizzazione al versamento. Gli errori nella valutazione possono produrre uno scostamento di migliaia di euro nel calcolo complessivo.
Quanto costa riscattare i contributi volontari nel 2026: calcoli, categorie, simulazioni e differenze rispetto al passato
Con la circolare INPS n. 27, pubblicata l’11 marzo 2026, vengono aggiornati i valori per il riscatto dei contributi volontari.
- Incremento minimo rispetto al 2025: la spesa sale da 4.141 euro a circa 4.200 euro (+1,4%), come conseguenza dell’aumento dell’indice dei prezzi ISTAT.
- Modifica delle aliquote applicate: INPS distingue tra ex dipendenti autorizzati sino al 31 dicembre 1995 (aliquota del 27,87%) e chi ha avuto autorizzazione in periodi successivi (aliquota 33%).
- Data di autorizzazione alla prosecuzione volontaria (prima/dopo il 31 dicembre 1995)
- Retribuzione di riferimento (l’ultimo anno lavorativo)
- Categoria: dipendenti, autonomi, iscritti a Gestione Separata
- Massimali e minimali di reddito fissati da INPS
| Categoria | Aliquota | Minimale settimanale (€) | Minimo annuo (€) |
| Dipendenti autorizzati ante 31/12/1995 | 27,87% | 80,76 | 4.199,74 |
| Dipendenti autorizzati dal 1996 | 33% | 80,76 | 4.199,74 |
| Artigiani | 24% | - | (a seconda della classe di reddito) |
| Commercianti | 24,48% | - | (a seconda della classe di reddito) |
| Gestione Separata (professionisti) | 25% | - | 4.702,08 |
| Gestione Separata (altri) | 33% | - | 6.206,64 |
Simulazione per lavoratore dipendente
- Minimale settimanale: 244,74 euro
- Aliquota: 33% (per nuove autorizzazioni)
- Contributo minimo settimanale: 80,76 euro
- Totale annuo: 4.199,74 euro
Artigiani e commercianti utilizzano una suddivisione per classi di reddito (Legge 233/1990): la classe scelta corrisponde a quella il cui reddito è pari o immediatamente inferiore al reddito medio dei tre anni precedenti. Le aliquote 2026 sono fissate al 24% e 24,48%. L’importo varia dalla prima all’ottava classe, anche in presenza di aliquote fisse, influendo notevolmente sulla spesa effettiva.
Gestione Separata: per i professionisti, il contributo minimo annuo richiesto è di 4.702,08 euro (25%), mentre per gli altri iscritti si sale a 6.206,64 euro (33%), a fronte di un minimale per l’accredito contributivo inchiodato a 18.808 euro annui di base imponibile. I costi sono quindi direttamente collegati alla situazione lavorativa e al percorso assicurativo.
Confronto con il passato: fino al 2022, il costo annuo medio di un riscatto volontario si aggirava tra 3.800 e 4.000 euro. Nell’ultimo triennio, l’effetto dell’inflazione ha prodotto un incremento del 10%, ponendo una barriera economica sempre più alta per chi ha bisogno di colmare periodi vuoti ai fini pensionistici.
Ulteriori dettagli e fattori:
- Per chi supera la prima fascia di retribuzione pensionabile (56.224 euro), è applicata un’aliquota aggiuntiva dell’1% (solo per ex dipendenti).
- Sui massimali (122.295 euro per chi non era assicurato alla data del 31 dicembre 1995 o opta al contributivo), i contributi versati non producono effetti ai fini della pensione.
Riferimenti normativi principali: la prosecuzione volontaria per lavoratori ex-dipendenti trova fondamento nella legge 335/1995 e nel dlgs 184/1997; leggi specifiche coprono invece artigiani/commercianti (legge 233/1990) e lavoratori iscritti alla Gestione Separata.
Strategie pratiche e simulazioni per ottimizzare la spesa: scenari, errori da evitare e consigli
Massima attenzione a scadenze, aliquote e incidenza fiscale: una strategia vincente per la gestione dei contributi volontari parte dalla conoscenza accurata dei propri diritti e delle modalità di versamento. Non tutti i versamenti producono gli effetti desiderati, soprattutto se si tralasciano specifici dettagli normativi.
Scelta della fascia di reddito (autonomi):
- Per artigiani e commercianti il posizionamento nella fascia reddituale più bassa possibile, compatibilmente con il reddito effettivo degli ultimi tre anni, può determinare risparmi concreti.
- Il passaggio a una classe superiore deve essere valutato solo dopo un calcolo preciso dei vantaggi pensionistici futuri.
- Tempistiche per domanda di prosecuzione volontaria e scadenze INPS vanno rispettate con rigore. Ritardi possono portare a perdita o posticipo della finestra per la certificazione e, di conseguenza, del diritto a pensione.
- Per alcune forme di pensionamento anticipato (Quota 41), i contributi volontari non sempre sono utili o conteggiabili: la normativa prevede infatti che almeno 12 mesi siano effettivi prima dei 19 anni e non siano ammissibili versamenti volontari in quella finestra.
- Un lavoratore dipendente con autorizzazione post-1995 e retribuzione pari al minimale copre l’anno con poco meno di 4.200 euro; se la retribuzione di riferimento è più alta (es. 30.000 euro), la spesa annuale supera facilmente i 9.000 euro.
- Per un professionista Gestione Separata che versa il minimo, il costo annuo è di 4.702,08 euro, ma cresce se l’imponibile supera il minimale previsto.
- Un artigiano collocato in sesta classe di reddito pagherà molto più della prima classe, anche in presenza della medesima aliquota.
- Verificare attentamente la propria situazione tramite il canale online INPS (estratto conto previdenziale) e consultare un professionista qualificato per effettuare simulazioni in base alla propria fascia reddituale e categoria
- Non prendere decisioni esclusivamente sulla base dei costi attuali: valutare sempre la proiezione sul futuro trattamento pensionistico
- Evitare pagamenti su retribuzioni superiori ai massimali, onde evitare dispendio inutile senza effetti tangibili sulla pensione
- Considerare l’ipotesi di copertura solo dei periodi effettivamente indispensabili ai fini del diritto e non di tutti quelli autorizzati: la riduzione delle settimane o mesi può comportare un risparmio rilevante
- Monitorare le nuove disposizioni legislative: dal 2027 i requisiti possono cambiare ulteriormente per effetto dell’adeguamento alla speranza di vita (Legge di Bilancio 2026 e successiva Manovra 2026)
- Ignorare la differenza tra autorizzazioni ante/post 1995
- Versare su base imponibile più alta del necessario
- Non rispettare i termini previsti da INPS per domanda e pagamento
- Tralasciare aggiornamenti normativi e circolari annuali
- Effettuare simulazioni personalizzate confrontando costi 2026 e proiezione futura della pensione
- Affidarsi a fonti autorevoli e aggiornate, privilegiando INPS, leggi di settore e consulenti esperti
- Controllare attentamente ogni dettaglio fornito dalla propria posizione assicurativa e tener presente che ogni categoria previdenziale segue regole specifiche (FPLD, Gestione separata, artigiani, commercianti, lavoratori domestici, ecc.)
- Prestare attenzione alle “finestre mobili” per la decorrenza della pensione, in particolare per i dipendenti pubblici iscritti alle ex casse INPDAP, dove i tempi di attesa possono risultare fino a tre volte superiori rispetto ai lavoratori privati.
Leggi anche
- Riscattare contributi volontari per la pensione: i costi sono più alti nel 2026. Calcolo, esempi e simulazioni concrete
- Pensione anticipate, i contributi figurativi sono validi per uscire prima. La Cassazione smentisce INPS
- Pensioni e pensionati: la situazione aggiornata spiegata nel Tredicesimo Rapporto sul Sistema Previdenziale italiano

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra