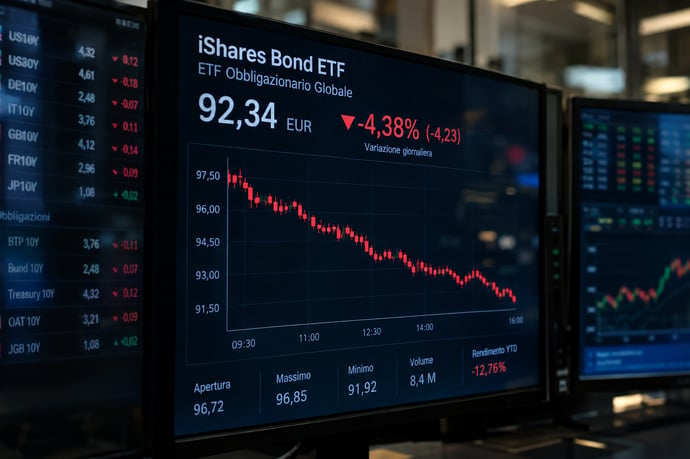
Considerati prudenti, fondi ed ETF obbligazionari possono comunque perdere valore: tassi, duration e rischio di credito incidono sui prezzi. Ecco cosa attendersi nel 2026 e quali fattori valutare prima di investire.
Le letture di cinque tra banche, gestori e analisti aiutano a inquadrare il mercato: Richard Bernstein, Global Head of Macro & Customized Investing di Richard Bernstein Advisors; Jerome Powell, presidente della Federal Reserve; Christine Lagarde, presidente della Banca centrale europea; Andrew Bailey, governatore della Bank of England; e Mohamed El-Erian, economista e presidente del Queens’ College di Cambridge. Le loro prospettive non sono tutte previsioni puntuali sul rendimento dei fondi: distinguono piuttosto scenari di tassi, inflazione e rischio. Il quadro dei gestori disponibile per il 2026 segnala prudenza su duration lunga e credito meno solido. I dati futuri, tuttavia, restano incerti.
Un fondo obbligazionario può chiudere in negativo anche se possiede titoli che pagano cedole e sono percepiti come prudenti. Il valore delle quote cambia ogni giorno: se i rendimenti di mercato salgono, le obbligazioni già in portafoglio diventano relativamente meno appetibili e il loro prezzo scende. Anche il deterioramento del merito di credito o l’allargamento degli spread può pesare. Per capire perché i fondi etf obbligazionari sono in perdite, occorre quindi distinguere tra perdita temporanea di mercato, reddito incassato e rischio di insolvenza. La parola “sicuro” non significa capitale garantito.
L'andamento attuale: settembre difficile per le obbligazioni
Il quadro più recente spiega perché molti fondi ed ETF obbligazionari mostrino oggi risultati negativi. Settembre 2026 è stato descritto come uno dei mesi più difficili per il mercato obbligazionario globale: il rendimento del Treasury decennale statunitense è salito di 53 punti base nel mese, il rialzo mensile più ampio dal 2022, chiudendo intorno al 5,29%, vicino ai massimi dal 2007, mentre anche i titoli di Stato europei hanno risentito del movimento.
Alla base ci sono aspettative di inflazione più alte, alimentate anche dal rialzo dei costi dell'energia con il petrolio sopra i 100 dollari, la prospettiva di una crescita ancora sostenuta e la necessità degli Stati di collocare grandi quantità di titoli per finanziare i disavanzi. Quando i rendimenti salgono, i prezzi dei titoli già in portafoglio scendono, e i fondi che li detengono riflettono il calo nel valore delle quote.
L'effetto è più forte per chi ha una duration lunga: con una duration di 6, ad esempio, un rialzo di mezzo punto percentuale equivale a una flessione di circa il 3%, stima approssimativa e non un dato di un fondo reale. Le cedole incassate attenuano la perdita ma non sempre la compensano nel breve periodo. Va detto che il quadro non è a senso unico: nella settimana del 30 settembre, secondo i dati di Citi, i fondi obbligazionari hanno registrato afflussi netti per 18,8 miliardi di dollari, segno che molti investitori continuano a considerare questa fase un'occasione per acquistare rendimenti più alti.
Le previsioni per i prossimi mesi del 2026: tassi, Fed e obbligazioni di qualità a breve termine
Le prospettive per la seconda metà del 2026 sono condizionate da inflazione, crescita e decisioni delle banche centrali. Nel commento pubblicato a giugno, Richard Bernstein sosteneva che il mercato potesse aver sopravvalutato la velocità dei tagli della Federal Reserve. A suo giudizio, una crescita nominale statunitense robusta avrebbe potuto limitare la flessibilità della Fed, con tassi più alti più a lungo e perfino il rischio di una svolta restrittiva. È una valutazione di scenario: non equivale a un annuncio della banca centrale.
Le quotazioni dei futures, nella ricostruzione del gestore, avevano già corretto le attese rispetto alla fine del 2025: meno riduzioni previste e un percorso dei tassi più elevato negli anni successivi. Questa revisione aiuta a spiegare le perdite dei comparti con duration lunga. Se l’inflazione resta tenace o l’attività economica sorprende al rialzo, i rendimenti potrebbero salire ancora; un rallentamento marcato o un’inflazione in discesa potrebbero invece sostenere i prezzi obbligazionari.
Le cinque figure citate in apertura offrono punti di riferimento diversi, ma non vanno presentate come se avessero formulato tutte la stessa previsione. Powell, Lagarde e Bailey guidano rispettivamente Fed, BCE e Bank of England: le loro decisioni dipendono dai dati e dai mandati istituzionali, e i tassi statunitensi, europei e britannici non si muovono necessariamente insieme. El-Erian commenta i rischi macroeconomici da economista; Bernstein esprime una posizione d’investimento della propria società. Le opinioni possono divergere e cambiare con i dati.
Per la parte obbligazionaria, la view di Bernstein favorisce strumenti di qualità elevata e a breve termine, con duration inferiore a quella del benchmark, in un contesto di premi di credito ritenuti esigui. Una scadenza più breve tende a ridurre la sensibilità ai rialzi dei rendimenti, ma non annulla il rischio di prezzo, credito o reinvestimento. Treasury, debito municipale e titoli garantiti da mutui hanno profili differenti e non sono intercambiabili: per i mortgage-backed securities, ad esempio, rimborsi anticipati e variazioni dei tassi possono rendere incerti i flussi.
Come funzionano fondi ed ETF obbligazionari e perché non sono privi di rischio
Un fondo obbligazionario raccoglie il capitale di più investitori e lo impiega in titoli di Stato, obbligazioni societarie o altri strumenti di debito. Il gestore sceglie composizione, scadenze e qualità degli emittenti secondo il mandato. Un ETF obbligazionario è un fondo negoziato in Borsa: in genere replica un indice, direttamente o tramite metodi di campionamento, e il prezzo di mercato può discostarsi lievemente dal valore patrimoniale netto. In entrambi i casi la quota riflette il valore corrente dei titoli, non il prezzo a cui furono acquistati.
La cedola non coincide con il rendimento totale. Quest’ultimo comprende reddito, variazione dei prezzi e costi, oltre agli eventuali effetti valutari. Se i titoli in portafoglio perdono prezzo più di quanto le cedole compensino nel periodo, la performance complessiva risulta negativa. I fondi aperti e gli ETF, inoltre, non hanno una data unica di rimborso alla quale ogni investitore riceva automaticamente il valore nominale dei bond: le quote si comprano e vendono al prezzo corrente.
Le principali fonti di rischio sono diverse:
- Rischio di tasso: i rendimenti salgono e i prezzi dei titoli esistenti scendono.
- Rischio di credito: l’emittente può peggiorare la propria solidità o non pagare.
- Rischio di spread e liquidità: il mercato richiede un premio maggiore o diventa più difficile negoziare.
- Rischio valutario: un’obbligazione in valuta estera può perdere valore per un investitore in euro.
Tassi d’interesse e duration: il legame tra rendimenti in aumento e prezzi in calo
Il prezzo di un’obbligazione dipende dai flussi futuri attualizzati ai rendimenti richiesti dal mercato. Quando questi rendimenti aumentano, i flussi di un titolo già emesso valgono meno rispetto a quelli offerti dalle nuove emissioni. Perciò il prezzo scende. Non è necessario che la banca centrale abbia già alzato i tassi: basta che gli investitori si aspettino inflazione più persistente, meno tagli o una maggiore remunerazione per detenere debito a lunga scadenza.La duration misura, in termini approssimativi, la sensibilità del prezzo alle variazioni dei rendimenti. Per esempio, con una duration modificata pari a 6, un rialzo di un punto percentuale dei rendimenti comporterebbe, a parità delle altre condizioni, una flessione di circa il 6%. È una stima, non una previsione: la convessità, il movimento non uniforme dei tassi lungo la curva e le variazioni degli spread modificano il risultato. Una duration maggiore amplifica sia le perdite quando i rendimenti salgono sia i guadagni quando scendono.
Questa dinamica spiega perché due prodotti obbligazionari possano avere esiti differenti pur investendo in titoli di qualità elevata. Un ETF governativo a lunga scadenza è più esposto ai tassi di uno strumento a breve durata. Anche la duration del portafoglio può variare nel tempo, mentre un indice a scadenza costante rinnova i titoli: l’investitore non “aspetta semplicemente” che ogni singola obbligazione arrivi a rimborso. Il valore della quota resta legato alle condizioni di mercato e ai ribilanciamenti.
La perdita di prezzo non equivale automaticamente a una perdita definitiva per chi mantiene un’obbligazione singola fino alla scadenza, se l’emittente paga regolarmente e non vende prima. Per un fondo o un ETF, invece, non esiste una scadenza comune del portafoglio: cedole e rimborsi sono reinvestiti e le quote continuano a essere valutate ai prezzi correnti. Nel tempo, rendimenti più alti possono consentire reinvestimenti a condizioni migliori e sostenere il rendimento prospettico, ma non cancellano subito la flessione già registrata.
Credito, spread e qualità: quando il rischio obbligazionario non è adeguatamente remunerato
Oltre ai tassi governativi, conta lo spread: la differenza di rendimento tra un’obbligazione societaria e un riferimento di qualità elevata con scadenza comparabile. Se il mercato giudica più rischioso un emittente, lo spread tende ad allargarsi e il prezzo del suo debito può scendere anche senza variazioni dei tassi privi di rischio. Il fenomeno può interessare interi settori o categorie, non soltanto una società.
Il rischio di credito comprende la possibilità di insolvenza, ma il prezzo può reagire molto prima che si verifichi un mancato pagamento. Un peggioramento dei conti, un aumento dell’indebitamento o una revisione del rating possono indurre gli investitori a chiedere un premio superiore. I titoli high yield offrono in genere rendimenti più elevati proprio perché la probabilità di deterioramento o default è maggiore; in una fase di stress, gli spread possono ampliarsi rapidamente e la liquidità ridursi.
Il rendimento aggiuntivo non è sempre una compensazione sufficiente. Richard Bernstein Advisors, nell’analisi del 15 giugno 2026, osservava che gli spread high yield statunitensi erano particolarmente contenuti rispetto alla storia recente e privilegiava debito di qualità superiore e breve termine, tra cui Treasury, titoli municipali e mortgage-backed securities. La lettura è quella di un gestore, non una certezza sull’andamento futuro né una raccomandazione individuale. In generale, quando lo spread è stretto, il margine disponibile per assorbire un peggioramento del credito può essere limitato.
La qualità va valutata attraverso rating, bilancio, capacità di generare cassa, settore e concentrazione del portafoglio. Il rating è un indicatore, non una garanzia, e può cambiare. Un ETF diversificato attenua l’esposizione al singolo debitore, ma può restare concentrato in settori, paesi o fasce di rating. Le obbligazioni subordinate e quelle dei mercati emergenti possono aggiungere rischi legali, politici e valutari.
Alcune verifiche utili riguardano:
- Spread e premio: valutare se il rendimento extra remunera davvero il rischio assunto.
- Composizione: controllare quota investment grade, high yield, paesi e principali emittenti.
- Liquidità: considerare che in mercati tesi i prezzi denaro-lettera possono allargarsi.
- Costi e valuta: includere commissioni, copertura valutaria e possibili scarti di replica.
Leggi anche
- Risparmi e soldi in perdita nei fondi obbligazionari e Etf: perchè sta succedendo e previsioni banche e analisti
- Troppi ETF sul mercato: 592 gestiscono l'80% dei soldi e gli altri rischiano di chiudere
- Riforma pensioni Germania nel 2027 dopo 130 anni con Etf e bonus: perchè riguarda da vicino anche gli italiani

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra