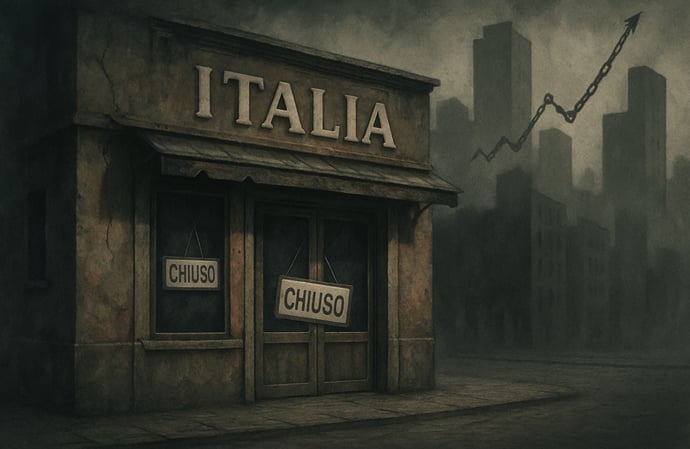
Negli ultimi anni il tessuto imprenditoriale italiano è stato messo a dura prova: aumentano le aziende in crisi e le chiusure, coinvolgendo vari settori e territori. Dati, analisi delle cause e nuovi scenari normativi evidenziano sfide e prospettive future.
Il contesto italiano degli ultimi anni è segnato da una diffusione sempre più ampia delle crisi aziendali, soprattutto tra le piccole e medie imprese. Gli effetti dell’instabilità geopolitica, del rialzo dei tassi d’interesse e dell’aumento dei costi di energia e materie prime si aggiungono a fragilità strutturali storiche del tessuto imprenditoriale italiano.
Secondo i dati più recenti, oltre l’85% delle aziende attive manifesta almeno un segnale di squilibrio finanziario, mentre le chiusure accelerate coinvolgono in modo particolare le imprese di minori dimensioni e quelle più giovani. Il Codice della crisi d’impresa e dell’insolvenza, normato dal D.Lgs. 14/2019, ha reso evidente come la prevenzione e il monitoraggio degli squilibri assumano un valore strategico per la sopravvivenza delle aziende e la tenuta del sistema economico.
Gli indicatori della crisi: dati sulle cessazioni, le tipologie e la distribuzione geografica
Nel primo semestre del 2025 si sono registrate 2.876 procedure concorsuali tra fallimenti e liquidazioni giudiziali (fonte: Creditsafe), dato in aumento rispetto agli anni precedenti (+8% rispetto al 2024, +25% sul 2023). Liquidazioni giudiziali – introdotte con il nuovo Codice – sono più che raddoppiate rispetto al 2023. La fotografia è la seguente:
- Distribuzione geografica: il Sud è l’area più penalizzata, raccogliendo il 26% delle nuove procedure (con un aumento del +45% rispetto al 2023). Il Centro segue con il 23% e un aumento del 12%. Nel Nord-Ovest si segnala un incremento (13%), a fronte di una lieve riduzione nel Nord-Est (-6%).
- Tipologie giuridiche: l’82% delle aziende coinvolte sono società di capitali, l’11% sono imprese individuali e il 7% società di persone. Questo dato indica come nemmeno la struttura formale più “robusta” possa garantire immunità dalla crisi, se non accompagnata da strategie di gestione adeguate.
- Crisi nelle "giovani imprese": più della metà delle chiusure riguardano aziende con meno di dieci anni, con un forte aumento tra le società attive tra i due e i cinque anni (+52%).
|
Anno |
Cessazioni |
% rispetto all’anno prima |
|
2023 |
2.300 |
- |
|
2024 |
2.660 |
+15% |
|
2025 |
2.876 |
+8% |
Dimensioni e fragilità delle imprese: micro, PMI e settori più colpiti
Le micro imprese costituiscono il 75% dei casi di crisi nel 2025. Desta attenzione anche il dato sulle medie imprese, che pur rappresentando solo il 2% del totale, segnano un incremento del 50% delle chiusure rispetto al 2024. La dimensione aziendale, in Italia, resta un elemento discriminante, poiché implica una difficoltà di accesso al credito e una minore propensione all’innovazione. In pratica:
- Commercio: mantiene il primato delle procedure concorsuali (649 nel semestre), riflettendo le difficoltà del settore ad adattarsi alla digitalizzazione nel consumo e alla contrazione della domanda.
- Edilizia: 551 procedure, con un aumento del 15%. I rincari dei costi dei materiali e la conclusione dei bonus fiscali hanno impattato pesantemente.
- Manifattura: quota 493 chiusure (-6%), ma permane fra i comparti ad elevato rischio, soprattutto a causa dei costi energetici e della debolezza della domanda estera.
La crisi del settore automotive: produzione vs commercio e fattori di vulnerabilità
La filiera dell’automotive è esempio di come difficoltà e resilienza convivano in comparti ad alta densità industriale. I dari rivelano che:
- Commercio automotive: il comparto, che rappresenta il 97% delle imprese della filiera, ha vissuto una crescita (+6% tra il 2021 e il 2024). Tuttavia, l’aumento delle cessazioni (+8% nel 2024) rivela quanto la concorrenza e il ricambio di mercato giochino un ruolo decisivo.
- Produzione automotive: con soli 1.929 operatori (3% della filiera), il settore produttivo affronta un calo del -42,8% nella produzione di autovetture (fonte ANFIA). La crisi colpisce soprattutto il Sud e le Isole (fino a -18% di aziende dal 2021), nonché l’occupazione (-6% in tre anni, con picchi negativi nelle aree meno industrializzate).
- Consolidamenti selettivi: il segmento di produzione di carrozzerie (Ateco 29.2) vede diminuire il numero di aziende ma aumentare la forza lavoro (+12%), segno di una selezione che favorisce le realtà più strutturate.
Cause strutturali e congiunturali: dall’accesso al credito alla trasformazione digitale
Le cause che alimentano la crisi aziendale sono molteplici e intrecciano fattori congiunturali ed elementi strutturali. L’accesso al credito rimane una delle principali criticità per il sistema produttivo. Secondo i dati di Cerved e Cribis, molti istituti di credito valutano le imprese esclusivamente sulla base dei bilanci depositati; in particolare, documenti redatti in forma abbreviata penalizzano l’accessibilità e la rapidità nelle istruttorie, indipendentemente dalla reale solidità aziendale. Le anali vanno oltre e raccontano che:
- Stringenti criteri di rating bancario: algoritmi come quelli di CreditSafe, ModeFinance e Cribis penalizzano bilanci minimali e opachi, ponendo le PMI Italiane Chiusura Creditsafe 2025 in una posizione svantaggiata rispetto a competitor internazionali.
- Burocrazia e carenze manageriali: la complessità normativa italiana spesso ritarda la reazione agli shock di mercato e limita la capability gestionale soprattutto per le aziende familiari e non strutturate.
- Ritardi nella trasformazione digitale: le piccole aziende tendono a mostrare una minore propensione a investire in processi innovativi, un gap che aumenta l’esposizione al rischio nel medio termine.
- Effetto fine sussidi: con la graduale eliminazione degli aiuti pandemici, molte realtà fragili sono rimaste prive di paracadute finanziario.
Leggi anche
- Che azienda è Leonardo? Chi sono i proprietari, cosa produce, le sedi, risultati finanziari e previsioni
- Perché Ferrero, Barilla, Esselunga e altre grandi aziende italiane non si quotano in Borsa? Una verità importante
- Fagioli di Bud Spencer, vendite record. E ora arriva la birra e pizzone dall'azienda creata dal figlio e nipoti


Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra