La nuova indagine di Milena Gabanelli sul Corriere analizza quanto sia diffusa l'evasione fiscale in Italia, tra numeri, categorie più a rischio, strategie e nuove norme, evidenziando i limiti del sistema e i confronti con l'estero.
L’evasione fiscale italiana continua a minacciare in modo trasversale la solidità finanziaria dello Stato. Le ultime informazioni raccolte attraverso un’approfondita inchiesta giornalistica evidenziano come, nonostante gli strumenti normativi e tecnologici disponibili, il fenomeno rimanga tra i più radicati d’Europa. L’indagine firmata da una delle più autorevoli giornaliste del settore, Milena Gabanelli, ha messo in luce la dimensione reale e crescente dell’evasione, i suoi meccanismi e le distorsioni introdotte dalle recenti riforme.
Sullo sfondo si stagliano scelte di politica economica discutibili e carenza di controlli strutturali. Le stime ufficiali, supportate dai dati del MEF e da documenti governativi, raccontano una situazione apparentemente sotto controllo, ma la realtà operativa appare ben più problematica. L’indagine di Milena Gabanelli riportata sul Corriere della Sera incalza la pubblica amministrazione, aprendo una riflessione critica sull’efficacia degli strumenti adottati e sulle cause profonde di una tolleranza sistemica all’illegalità nei comportamenti fiscali.
L’analisi tocca nervi scoperti: dal lavoro autonomo irregolare al lavoro nero, fino alla mancata interconnessione delle banche dati della PA, con un’attenzione particolare agli effetti delle ultime sanatorie e riforme. Le considerazioni di questa inchiesta sono cruciali per capire se l’Italia possa davvero invertire la rotta nel prossimo futuro e se sia possibile realizzare una giustizia fiscale capillare.
I numeri dell'evasione fiscale in Italia: dati ufficiali e trend 2015-2025
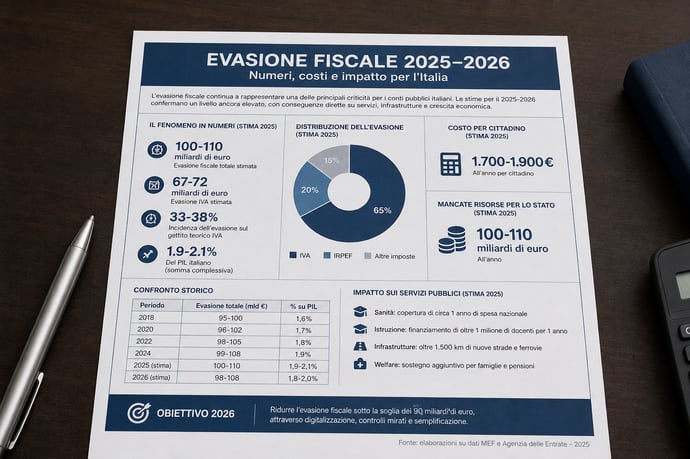
I dati ufficiali confermano come la questione evasione fiscale sia centrale e mai superata: tra il 2015 e il 2025 il valore stimato di somme non dichiarate o non versate si aggira stabilmente sopra i 100 miliardi di euro annui. Secondo le relazioni del Ministero dell’Economia:
- Nel 2015 la somma stimata tra Irpef, Ires, Irap, Iva, Imu e contributi Inps era di 106 miliardi
- Nel 2019 si attesta a 103 miliardi
- Nel 2022 scende leggermente a 100 miliardi
- Nel 2023 torna a salire raggiungendo quota 110 miliardi.
Sul versante recupero, grazie a nuove tecnologie e compliance, gli importi recuperati hanno sì mostrato crescita, passando da 18,9 miliardi nel 2015 a 36,2 miliardi nel 2025, ma l’entità del divario resta preponderante rispetto a quanto viene effettivamente evaso ogni anno. Una tabella riepilogativa:
| Anno | Stima evasione | Recuperato |
| 2015 | 106 mld | 18,9 mld |
| 2019 | 103 mld | 25 mld |
| 2022 | 100 mld | 25,1 mld |
| 2025 | 110 mld | 36,2 mld |
Il trend dimostra un problema sistemico di radicamento dell’evasione. Gli sforzi di contrasto, pur producendo risultati in crescita sul fronte di entrate e recuperi, non riescono a incidere in modo strutturale sulle cause originarie.
Le principali aree di evasione: lavoro autonomo, IVA e lavoro nero
L’analisi puntuale delle aree in cui l’evasione è più diffusa evidenzia tre macro-settori:
- Redditi da lavoro autonomo: la componente Irpef derivante dal lavoro autonomo rappresenta la quota in assoluto più evasa, con una perdita annua che ha sfiorato i 32 miliardi
- IVA non versata: l’imposta sul valore aggiunto costituisce la seconda “zona grigia”; nel 2022 il differenziale tra Iva dovuta e riscossa era di circa 27 miliardi
- Lavoro nero: il mancato versamento di contributi da lavoro irregolare si attesta intorno ai 13 miliardi l’anno.
Le norme introdotte si scontrano con abitudini consolidate: prestazioni in nero, falsa fatturazione, utilizzo di “scatole cinesi” societarie per schermare i reali beneficiari. In particolare, la gestione dell’IVA resta il punto più critico per via dell’elevato volume di transazioni e della difficoltà a incrociare efficacemente i dati.
Sul fronte lavoro sommerso, si osserva un incremento nei settori tradizionalmente più esposti: edilizia, servizi alla persona, ristorazione. La cronicità del fenomeno è aggravata dalla percezione sociale di impunità e da misure che, talvolta, favoriscono il patteggiamento rispetto a sanzioni realmente dissuasive.
Le strategie di contrasto adottate: efficacia e limiti delle misure
Il quadro normativo degli ultimi dieci anni ha visto l’introduzione di diversi strumenti per contrastare l’evasione, tra cui:
- Fatturazione elettronica obbligatoria (dal 2019)
- Lettere di compliance dell’Agenzia delle Entrate
- Nuovi modelli di incrocio delle banche dati
- Potenziamento delle attività di accertamento
- Sanatorie e rottamazioni periodiche.
- La fatturazione elettronica ha dimezzato il divario IVA, riducendo il gap da 35 a 18 miliardi
- Le lettere di compliance e i controlli automatici hanno favorito l’emersione spontanea di redditi, ma hanno impatto limitato sulle sacche di evasione professionale
- Le sanatorie hanno prodotto recuperi immediati, mettendo però in discussione l’equità del sistema e la deterrenza delle sanzioni.
- Mancato collegamento strutturale tra banche dati pubbliche e finanziarie
- Carichi di lavoro eccessivi per le Agenzie incaricate dei controlli
- Limitato utilizzo di tecnologie realmente predittive e proattive.
La fatturazione elettronica e il ruolo della tecnologia nei controlli fiscali
La svolta digitale ha segnato un cambiamento significativo nella lotta all’evasione, in particolare grazie a fatturazione elettronica e tracciabilità delle operazioni. L’obbligo introdotto nel 2019 ha permesso di ottenere effetti tangibili:
- Il gap tra IVA teorica e reale si è ridotto da 35 a 18 miliardi
- Maggiore velocità nell’incrocio dei dati riportati da operatori economici diversi.
Tuttavia, restano dei limiti:
- Molte attività irregolari non transitano mai nei sistemi digitali
- La privacy e la scarsa integrazione fra banche dati pubbliche e creditizie ostacolano controlli a tappeto
Il concordato preventivo biennale e la sanatoria: rischio di evasione legalizzata?
L’implementazione del concordato preventivo biennale ha diviso addetti ai lavori e osservatori, in quanto consente agli operatori di pattuire ex ante il proprio carico fiscale. Il meccanismo prevede la possibilità che, a fronte di una proposta da parte dell’Agenzia, il contribuente accetti di dichiarare un reddito più elevato, pagando un’imposta ridotta tra il 10 e il 15% sulla differenza fino a 85.000 euro.
Questa misura propone:
- Stabilità e certezza per due anni; pochi controlli retroattivi
- Una forma di “pace fiscale” sulle annualità di riferimento.
- Incentivo a sottodichiarare redditi reali futuri
- Minore volontà di produrre di più, dato che l’imposizione è predeterminata
- Possibile rottura del principio di equità in base alla reale capacità contributiva.
Il redditometro, il ravvedimento operoso e le modifiche recenti alla normativa
Gli strumenti di accertamento fiscale hanno subito negli ultimi anni profonde modifiche. Il redditometro, che permetteva di stimare la reale capacità contributiva basandosi su consumi e stile di vita, muove oggi solo se la discrepanza rispetto al dichiarato è almeno 10 volte superiore all’assegno sociale (ca. 69.500 euro). Sotto questa soglia si apre una zona franca sostanziale.
Altre misure recenti includono:
- Ravvedimento operoso esteso: ora il contribuente può mettersi in regola senza sanzioni anche dopo aver ricevuto avvisi formali dall’Agenzia delle Entrate
- Estensione delle sanatorie agli omessi pagamenti fino al 2023
- Riforma per i medici estetici: sanatoria per le posizioni irregolari fino a dicembre 2023, con blocco dei contenziosi.
Le categorie più a rischio: chi sono i veri evasori secondo dati MEF e Gabanelli
Parte della narrazione sull’evasione ruota attorno alle professioni “insospettabili”. Secondo i dati pubblicati dal MEF e i servizi di Gabanelli, alcune categorie si distinguono per percentuali siano largamente sotto la soglia di congruità fiscale:
- Studi medici e laboratori: 25% sotto soglia
- Farmacie: 37% sotto soglia
- Dentisti: 48% sotto soglia
- Notai: 37% sotto soglia
- Intermediazione finanziaria e assicurativa: 68% non supera gli indicatori ISA
- Gioiellerie: il 55% dichiara redditi medi molto inferiori rispetto alle reali potenzialità
- Balneari e ristorazione: quasi sei su dieci risultano fiscalmente “sospetti”.
La stratificazione normativa degli ultimi anni ha contribuito a consolidare questa situazione, spingendo chi si trova fuori parametro a ritenere più conveniente attendere l’ennesima “rottamazione” piuttosto che mettersi subito in regola.
Conseguenze e criticità delle nuove norme sul recupero dell'evasione
Le recenti modifiche legislative e amministrative pongono nuove criticità nel recupero del gettito evaso:
- Si accentua la distanza tra norme e prassi: la percezione di impunità cresce
- L’incidenza delle sanatorie crea un senso di attendismo: meglio aspettare una nuova rottamazione che regolarizzarsi subito
- Le risorse degli uffici fiscali sono ora dirottate verso attività amministrative e meno verso controlli attivi
- Flat tax e concordato rischiano di aumentare l’incentivo al nero per alcune fasce produttive.
In prospettiva, se non si agirà con riforme realmente incisive e controlli mirati, c’è il rischio che la lotta all’evasione venga percepita come una formalità incapace di modificare i comportamenti strategici dei contribuenti più "spregiudicati".
Le responsabilità della pubblica amministrazione e dei legislatori italiani
L’inefficienza amministrativa rappresenta una delle cause più profonde e persistenti del fallimento del sistema di contrasto. I motivi principali risiedono in:
- Carenza di collegamenti tra database pubblici e istituti di credito
- Ritardi nell’adozione di strumenti tecnologici avanzati
- Costante produzione di nuove norme, spesso create per rispondere a emergenze invece che per delineare uno scenario stabile
- Scarso coordinamento tra enti e livelli istituzionali.
Errori comuni nella lotta all'evasione e cosa dovrebbe cambiare
Tra le principali criticità che ostacolano l’efficacia del contrasto emergono:
- Eccesso di frammentazione normativa: troppe nuove leggi ogni anno, con continue modifiche che impediscono stabilità e certezza
- Politica delle sanatorie: trasmette un messaggio di scarsa deterrenza
- Scarsa cultura della legalità fiscale: la “furbizia” è spesso percepita come valore
- Mancata valorizzazione del controllo incrociato tra banche dati pubbliche e finanziarie
- Strutture amministrative sovraccariche, poco vincolate a obiettivi misurabili.
- Stabilizzazione delle normative, riduzione delle sanatorie
- Aumentare efficienza e collaborazione negli accertamenti
- Avviare campagne di comunicazione trasparente e formazione civica diffusa.
Cosa può fare concretamente il contribuente: spunti e consigli pratici
Oltre al livello macro, esistono alcune pratiche virtuose e azioni immediate che ogni cittadino può adottare:
- Richiedere sempre fattura o scontrino per ogni prestazione e spesa sostenuta
- Verificare di poter detrarre dal proprio modello dichiarativo tutte le spese ammesse per legge
- Valutare gli strumenti di autotutela e interpello verso l’Agenzia in caso di dubbi interpretativi
- Utilizzare i servizi di assistenza messi a disposizione dall’Agenzia delle Entrate per monitorare i propri obblighi.
Leggi anche
- Si può evadere tranquillamente in Italia o quasi: la nuova indagine di Milena Gabanelli sul Corsera
- Pos collegato alla cassa e i 5 mld di evasione scoperti sono solo il primo passo dei 3 nuovi strumenti dell'Agenzia delle Entrate
- Come il Fisco ricostruisce le presunte entrate in caso di accertamento per evasione fiscale (esempi pratici)


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra