
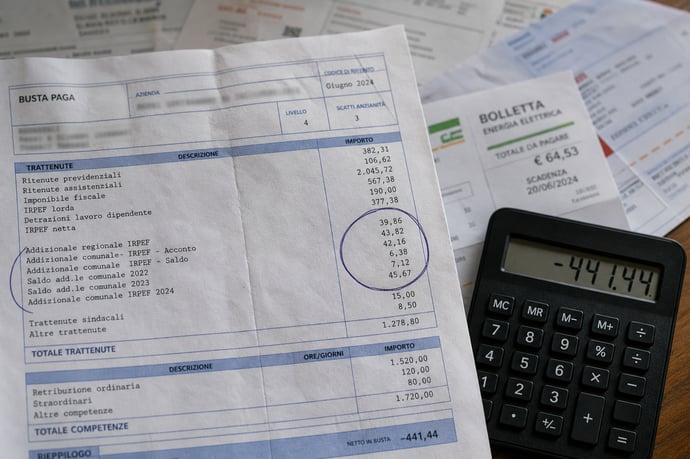
I tagli all’Irpef nazionale rischiano di essere annullati dall’aumento delle addizionali regionali e comunali. Analisi delle differenze territoriali, casi pratici ed effetti concreti su stipendi e pensioni dei contribuenti.
L’illusione di un vero risparmio fiscale rischia di svanire nel 2026: chi si aspettava una netta crescita del reddito disponibile grazie al taglio della seconda aliquota nazionale dell’Irpef, potrebbe trovarsi ad affrontare sorprese amare sulla busta paga. In molte aree d’Italia, l’entusiasmo per questa riforma viene fortemente ridimensionato dalla crescita delle addizionali regionali e comunali che, in diversi casi, assorbono integralmente – o addirittura superano – il beneficio garantito dalle modifiche statali.
Molte amministrazioni locali hanno ricalibrato le proprie aliquote per far fronte a necessità di bilancio o coprire disavanzi cronici. Il risultato è che i contribuenti, pur formalmente destinatari del taglio della tassazione nazionale, si trovano comunque a pagare di più rispetto alle aspettative iniziali.
Si manifesta così una tensione evidente tra gli obiettivi del fisco centrale e le politiche tributarie locali. Sullo sfondo, le famiglie devono decifrare una complessa stratificazione di imposte e, spesso, si trovano senza strumenti trasparenti per comprendere quanto effettivamente potranno risparmiare.
Addizionali Irpef regionali e comunali: differenze territoriali, regioni e comuni che hanno aumentato le aliquote nel 2026
La struttura fiscale italiana prevede che, oltre all’Irpef gestita dallo Stato, ciascuna regione e comune possa applicare specifiche addizionali su salari, stipendi e pensioni. Questo meccanismo ha l’ambizione di garantire risorse agli enti territoriali, ma negli ultimi anni le differenze tra aree geografiche sono diventate frammentate ed evidenti.
Nel 2026, la mappa nazionale delle addizionali locali mostra incrementi significativi in molte aree: le ragioni spaziano dalla necessità di coprire debiti pregressi alla gestione di servizi essenziali come la sanità pubblica.
- Regioni che hanno rivisto le aliquote delle addizionali regionali al rialzo: Lazio, Molise, Campania, Umbria. In Molise, ad esempio, l’incremento è legato al persistente disavanzo sanitario e a una gestione commissariale che dura da ben 17 anni. Nel 2025, il prelievo medio locale calcolato per un reddito di 40.000 euro ha raggiunto i 1.213 euro, superato solo da Lazio, Campania e Umbria.
- Aumenti anche nelle grandi città: alcune amministrazioni comunali di rilievo – tra cui Roma, Napoli e diversi capoluoghi del Centro-Sud – hanno scelto di innalzare l’addizionale comunale, spesso portandola vicino ai massimi consentiti per legge (0,8%).
- Gap tra Nord e Sud: storicamente, molte regioni meridionali applicano aliquote più elevate a causa di bilanci sanitari in deficit. Tuttavia, alcune realtà settentrionali con popolazione anziana o minori entrate fiscali hanno avviato manovre simili.
| Regione | Addizionale Regionale 2026 | Comuni con aumenti |
| Lazio | Massima consentita (2,03%) | Roma, Latina |
| Molise | Quasi massima (2,02%) | Campobasso, Isernia |
| Campania | Crescita vicina al 2% | Napoli, Salerno |
| Umbria | Massima consentita | Perugia, Terni |
Dati e motivazioni degli aumenti regionali e comunali:
- La sanità resta il principale motivo dei rincari: Molise è un esempio dove, nonostante commissariamento e anni di risanamento, i cittadini continuano a pagare aliquote tra le più alte d’Italia.
- Carenza di trasferimenti statali: per molte amministrazioni, la minor copertura proveniente dal centro costringe ad aumentare le entrate attraverso nuovi prelievi locali.
- Le disuguaglianze territoriali si acuiscono: chi vive nella stessa fascia di reddito può trovarsi con prelievi completamente diversi solo per motivi di residenza.
Tagli all’Irpef nazionale e aumento delle addizionali: impatti pratici su stipendi e pensioni, esempi e calcoli per i contribuenti
La riforma dell’Irpef nazionale del 2026 ha ridotto la seconda aliquota applicata al secondo scaglione di reddito, dal 35% al 33%. Questo intervento era stato pensato per incrementare il netto in busta paga dei lavoratori e delle lavoratrici, così come dei pensionati ricadenti nella fascia interessata.
Tuttavia, i vantaggi sono spesso erosi dall’incremento delle addizionali locali:
- Il risparmio generato dalla diminuzione dell’aliquota centrale può variare tra i 200 e i 300 euro netti annui, a seconda della situazione personale.
- Dove le addizionali sono aumentate – come in Lazio, Molise o Campania – il vantaggio si annulla. Ad esempio, a Roma il risparmio teorico medio stimato per un reddito di 35.000 euro è circa 230 euro/anno, mentre l’aumento complessivo delle addizionali locali si aggira tra 180 e 250 euro; così, il saldo reale per molti contribuenti si avvicina allo zero, o addirittura vira in negativo.
| Reddito lordo | Risparmio Irpef nazionale | Aumento addizionali locali | Saldo per il contribuente |
| 35.000 € | +230 € | -210 € | +20 € (o meno) |
| 40.000 € | +260 € | -260 € | zero |
| 50.000 € | +300 € | -320 € | -20 € |
Casi particolari:
- L’esenzione introdotta dal 2026 per le "prestazioni vittime del dovere" (legge n. 232/2016 e relative circolari INPS) rappresenta una novità positiva e interessa una platea molto limitata, senza impatto generale sulla massa dei contribuenti.
- Sono escluse dalle addizionali alcune tipologie di trattamenti assistenziali (invalidità civile, assegni sociali), ma per la stragrande maggioranza dei redditi da pensione e lavoro dipendente le trattenute restano estese e automatiche.
- Non distinguere tra il taglio nazionale (valido per tutti) e gli aumenti locali (variabili da territorio a territorio): il saldo netto dipende da entrambi i fattori.
- Credere che il netto in busta tra gennaio e dicembre sia sempre identico: il conguaglio di fine anno e la cessazione temporanea delle addizionali comunali sui cedolini portano variazioni sostanziali.
- Trascurare le aliquote progressive e gli scaglioni locali, che spesso prevedono soglie e differenze tra fasce di reddito anche a livello di comune.
- Verificare nel dettaglio le aliquote applicate dal proprio comune e dalla regione di residenza (informazioni ufficiali su sito INPS e modello ObisM).
- Richiedere assistenza a un CAF o a un commercialista per simulazioni puntuali, utili a stimare a priori il saldo tra gli effetti della riforma statale e gli incrementi locali.
- Seguire le comunicazioni annuali degli enti di previdenza e dei comuni, spesso il cambiamento delle aliquote viene introdotto con breve preavviso e ha effetto immediato sui cedolini mensili.
Leggi anche
- Addizionali Irpef regionali e comunali hanno reso inutile in diversi casi il taglio delle tasse nazionali
- Start Tax, una nuova tassa per i dipendenti under 35: come funziona e quanto farebbe aumentare stipendi
- IRPEF a tre scaglioni nel 730 2026: quanto si guadagna o si perde davvero con la riforma fiscale


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


