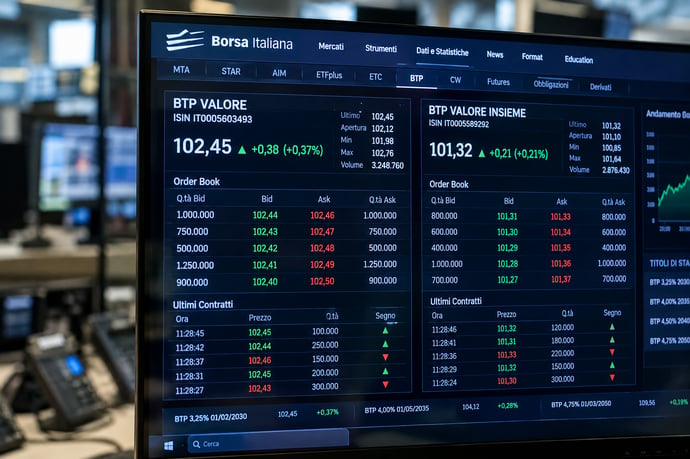
Prima giornata di collocamento per BTP Valore e BTP Valore Insieme: i numeri della raccolta e le cedole attirano i risparmiatori, ma premio fedeltà, rendimenti, inflazione e vendita anticipata invitano a guardare oltre le apparenze.
Il debutto del doppio collocamento del Tesoro, lunedì 19 ottobre, ha portato in cassa circa 4,6 miliardi di euro in una sola giornata. È un risultato solido, con una preferenza netta dei risparmiatori per il titolo che stacca le cedole ogni tre mesi. Ma i numeri della prima giornata dicono poco su quanto convenga davvero il Btp Valore e il nuovo Btp Valore Insieme. Dietro il 22,25% della cedola finale e le cedole crescenti ci sono percentuali che non sono rendimenti annui, tasse, rischi di prezzo e un confronto con i Btp già sul mercato da leggere con attenzione. Vediamo che cosa è successo e dove sta la fregatura, o almeno il dettaglio da non trascurare.
Che cosa dicono i numeri del primo giorno
Per la prima volta il MEF colloca contemporaneamente due BTP Valore con la stessa data di godimento e la stessa scadenza, ma con pagamenti diversi. Entrambi sono emessi a 100 e prevedono un investimento minimo di 1.000 euro. Durante il collocamento si acquista quindi al valore nominale; una volta sul mercato, la quotazione può variare:
|
Caratteristica |
BTP Valore |
BTP Valore Insieme |
|
Collocamento |
19-23 ottobre 2026 |
19-23 ottobre 2026 |
|
Scadenza |
27 ottobre 2031 |
27 ottobre 2031 |
|
Pagamenti |
Cedole trimestrali crescenti |
Una cedola alla scadenza |
|
Importo minimo |
1.000 euro |
1.000 euro |
Il Valore tradizionale distribuisce entrate periodiche. Insieme concentra il pagamento alla scadenza. I contratti registrati non corrispondono necessariamente al numero degli investitori: una persona può inoltrare più ordini o sottoscrivere entrambi i titoli.
Il collocamento è partito alle 9 del mattino e già alle 10:15 gli ordini avevano superato il miliardo di euro, con quasi 28mila sottoscrizioni. Il ritmo è poi rallentato nel pomeriggio, come accade a ogni emissione, quando chiudono le filiali di banche e Poste.
A fine giornata il Btp Valore tradizionale aveva raccolto ordini per 3,417 miliardi di euro con 103.212 contratti. Il Btp Valore Insieme si è fermato a 1,188 miliardi con 45.357 contratti. Il primo pesa quindi per circa tre quarti dell’importo, il secondo per circa un quarto.
Una nota di cautela sui numeri: i contratti non coincidono con i risparmiatori, perché una stessa persona può fare più ordini. Dividendo l’importo per i contratti, il taglio medio risulta di circa 33mila euro per il Btp Valore e di circa 26mila per l’Insieme, un calcolo indicativo di chi scrive. Per un confronto, la prima giornata del Btp Valore di marzo 2032 aveva raccolto 5,4 miliardi, ma era una singola emissione.
Le cedole crescenti del BTP Valore
Il BTP Valore dura cinque anni, dal 27 ottobre 2026 al 27 ottobre 2031, e paga cedole trimestrali con meccanismo step-up. I tassi annui minimi garantiti sono del 3,70% nei primi due anni, del 4,10% nel terzo e nel quarto e del 4,70% nel quinto. Gli aumenti sono fissati al momento dell'emissione: il titolo resta a tasso fisso e non segue automaticamente né l'inflazione né le variazioni dei tassi di mercato.
Per una famiglia che vuole ricevere pagamenti durante l'investimento, la frequenza trimestrale rende più regolare la disponibilità dei flussi. Su 1.000 euro nominali, il tasso annuo del 3,70% corrisponde a 37 euro lordi all'anno nei primi due anni, prima delle imposte e senza includere l'eventuale prezzo pagato sul mercato secondario. Il rendimento complessivo si calcola considerando tutte le cedole, il rimborso finale, il prezzo d'acquisto e la durata.
Il BTP Valore Insieme segue un'impostazione diversa. Ha la medesima durata e scadenza, ma non paga cedole trimestrali: prevede un'unica cedola, versata insieme al rimborso del capitale il 27 ottobre 2031. L'importo minimo della cedola è pari al 22,25% del valore nominale. Per 1.000 euro nominali si tratta di almeno 222,50 euro lordi complessivi, oltre al rimborso del capitale, per chi mantiene il titolo fino alla scadenza.
Il 22,25% è l'importo cumulato sull'intero periodo. Insieme non genera entrate periodiche da utilizzare o reinvestire: chi lo sceglie deve poter attendere il pagamento finale e lasciare investito il capitale. La cedola unica sposta l'incasso al termine dei cinque anni; il confronto con un tasso annuo richiede di considerare anche il calendario dei pagamenti.
Premio fedeltà, imposte e importo investito
Le condizioni delle due emissioni non includono un premio fedeltà aggiuntivo. Il confronto riguarda quindi le cedole previste: trimestrali e crescenti per il BTP Valore, un'unica cedola alla scadenza per il BTP Valore Insieme. Per quest'ultimo, il pagamento finale costituisce la remunerazione stabilita dal titolo.
Per le persone fisiche, le cedole dei titoli di Stato italiani sono soggette all'imposta sostitutiva del 12,5%. Applicata alla cedola minima di Insieme, l'aliquota porta i 222,50 euro lordi a circa 194,69 euro netti, prima di eventuali costi e imposte patrimoniali. Sul dossier titoli può inoltre essere dovuta l'imposta di bollo prevista per i prodotti finanziari; si aggiungono, se applicate, le spese dell'intermediario.
Il taglio minimo di 1.000 euro consente di partecipare anche con importi contenuti. La scelta va rapportata al bilancio familiare e agli impegni già previsti: spese impreviste, rate, istruzione o un acquisto programmato prima del 2031 possono richiedere liquidità nel corso del periodo. Conta dunque il tempo per cui il risparmiatore può rinunciare alla disponibilità del capitale, oltre alla scadenza indicata dal titolo.
Il rendimento va confrontato con il mercato
Una cedola più alta negli ultimi anni del piano è solo una componente del rendimento complessivo. Il calcolo comprende tutti i pagamenti e le relative date, il prezzo d'acquisto e il rimborso alla scadenza. A parità di cedole, chi compra un titolo sopra il valore nominale ottiene un rendimento effettivo inferiore rispetto a chi lo acquista a un prezzo più basso.
Durante il collocamento entrambi i BTP sono offerti a 100. Sul mercato secondario il prezzo varia anche in funzione dei tassi e della domanda. Quando i rendimenti richiesti dal mercato salgono, le obbligazioni già emesse con tassi più bassi possono perdere valore; se i rendimenti scendono, la quotazione può aumentare. La cedola contrattuale resta invariata, mentre cambia il prezzo al quale il titolo può essere venduto prima della scadenza.
Per un piccolo risparmiatore, il confronto utile è con titoli di Stato di durata simile e con altre soluzioni coerenti con i propri obiettivi. Il rendimento effettivo netto va calcolato includendo imposte, costi di negoziazione, prezzo di mercato e reinvestimento delle cedole. Il tasso cedolare, da solo, non esprime il rendimento annuo effettivo dell'investimento.
Entrambi i titoli hanno una remunerazione nominale prefissata e non sono indicizzati all'inflazione. Se nell'arco dei cinque anni i prezzi aumentano più del rendimento netto, il potere d'acquisto del capitale e degli interessi si riduce. La somma rimborsata può mantenere lo stesso valore nominale iniziale e comprare meno beni e servizi: un aspetto da mettere in conto quando l'obiettivo è preservare il valore reale dei risparmi.
Vendendo prima del 27 ottobre 2031, il risparmiatore può incassare meno del prezzo pagato. Un rialzo dei tassi o una diversa valutazione del rischio dell'emittente possono spingere la quotazione sotto 100 e generare una perdita sul capitale. Le cedole già incassate possono attenuarla. Per il BTP Valore Insieme, la vendita anticipata comporta anche la rinuncia al pagamento finale previsto dal titolo e l'uscita al prezzo disponibile sul mercato.
La scelta tra le emissioni dipende dai flussi di reddito desiderati e dalla possibilità di mantenere l'investimento fino al termine. Il BTP Valore distribuisce entrate periodiche; Insieme concentra il pagamento alla fine e richiede di attendere la scadenza. In entrambi i casi, un bisogno di liquidità anticipata espone alle variazioni di prezzo.
Perché non è tutto oro quel che luccica
Il successo del debutto, con circa 4,6 miliardi raccolti in un giorno, nasconde più di un’insidia. Il 22,25% del Btp Valore Insieme non è un rendimento annuo ma la remunerazione dell’intero quinquennio, e vale in sostanza quanto le cedole crescenti del Btp Valore tradizionale, cioè circa il 4,1% lordo l’anno per entrambi. Quella cifra, inoltre, è al lordo del 12,5% di tasse: sui 10mila euro investiti il guadagno netto scende a circa 1.947 euro per l’Insieme e a circa 1.776 per il tradizionale, prima di eventuali costi e imposta di bollo.
Il rendimento del tradizionale presuppone poi che le cedole vengano reinvestite alle stesse condizioni, cosa difficile per piccole somme: se si spendono, secondo alcuni analisti si perde circa mezzo punto l’anno. Chi vende prima del 2031 rischia infine di incassare meno di quanto ha versato, con l’Insieme più esposto alle oscillazioni dei tassi perché non stacca cedole intermedie. Il vantaggio sui Btp già in circolazione esiste, circa 20 punti base, ma è troppo contenuto per parlare di affare.
Leggi anche
- Come è andata la prima giornata del Btp Valore e Btp Valore Insieme e perché non è tutto oro quello che luccica
- Nuovi BTP Valore e BTP Valore Insieme ottobre 2026: i tassi di interesse minimi previsti secondo ultime simulazioni
- Btp, il 13 ottobre il Tesoro mette in asta 7 miliardi: la cedola più alta è del 3,95% ma non è detto che convenga

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra