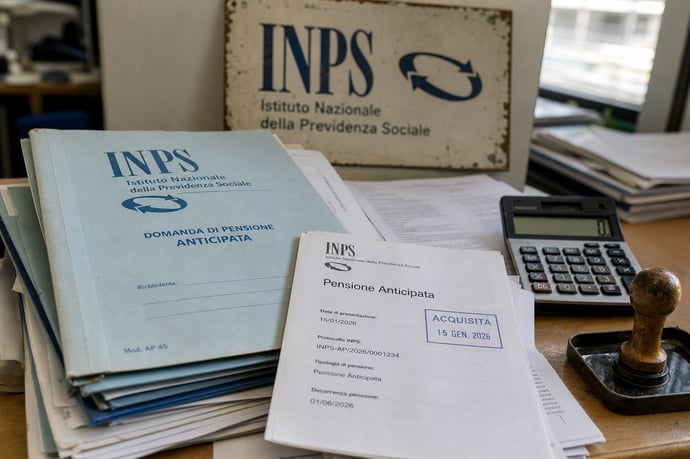
Nonostante la cancellazione di diversi sistemi pensionistici, nel primo trimestre 2026 si registra un inatteso aumento delle pensioni anticipate. L'articolo indaga il fenomeno tra diritti acquisiti, nuove regole e dati INPS, soffermandosi su categorie e differenze di genere.
I numeri recenti parlano di un'apparente anomalia rappresentata da un incremento delle uscite verso la pensione anticipata proprio quando i sistemi di uscita prima sono stati cancellati. I dati ufficiali parlano chiaro: nei primi tre mesi del 2026 le uscite anticipate sono aumentate del 2% rispetto allo stesso periodo del 2025, raggiungendo 55.137 casi e con un assegno medio superiore ai 2.000 euro, benché gli strumenti più flessibili siano stati eliminati. Cosa si cela dietro a questa crescita inattesa? Mentre la Manovra 2026 ha cancellato misure storiche come Quota 103 e Opzione Donna, le persone che avevano già maturato i requisiti hanno potuto esercitare il loro diritto grazie alle regole di cristallizzazione e alle cosiddette finestre mobili.
Questo scenario genera una pressione crescente tra chi teme nuove restrizioni future e mette in evidenza la complessità delle transizioni normative e delle scelte previdenziali.
Le cause dell’aumento delle pensioni anticipate: diritti cristallizzati, finestre mobili e timori di nuove strette
L’aumento delle pensioni anticipate nel primo trimestre 2026 non è il frutto di nuove strade agevolate, ma la conseguenza di meccanismi ben precisi cementati nel tessuto previdenziale italiano. L’obiettivo dichiarato delle recenti manovre era quello di restringere l’accesso all’anticipo pensionistico, eliminando strumenti come Quota 103 e Opzione Donna. Tuttavia, il sistema delle regole transitorie e l’anticipazione delle scelte individuali hanno fatto da contraltare alla stretta normativa.
- Diritti cristallizzati: chi ha maturato entro il 31 dicembre 2025 il requisito per Quota 103 (62 anni e 41 anni di contributi) può ancora pensionarsi anche nel 2026 sfruttando il diritto acquisito per effetto della cosiddetta cristallizzazione del diritto alla pensione, benché la misura sia stata eliminata per i futuri maturandi. Lo stesso vale per Opzione Donna, fruibile per chi aveva raggiunto l’età minima di 58 anni (lavoratrici dipendenti) o 59 (autonome) e 35 anni di contributi entro il 31 dicembre 2024. Questa salvaguardia normativa garantisce che gli strumenti cancellati producano ancora effetti nel periodo successivo all’abolizione.
- Finestre mobili: la pensione anticipata ordinaria prevede una “finestra mobile” di tre mesi. Il lavoratore che ha maturato i requisiti nell’ultimo trimestre 2025 ha visto scattare la decorrenza tra gennaio e marzo 2026, contribuendo all’incremento registrato nei dati relativi al primo trimestre. Questo meccanismo sposta in avanti le uscite rispetto alla maturazione dei requisiti.
- Timori per le future restrizioni: l’aspettativa di nuovi aumenti dell’età pensionabile (previsti in modo crescente dal 2027-2028) ha accelerato le scelte di chi aveva già il diritto alla pensione anticipata, inducendo una fuga verso l’uscita prima che le regole si irrigidiscano ulteriormente. In tal senso, la percezione di una crescente rigidità del sistema previdenziale alimenta decisioni prudenziali da parte dei lavoratori.
Dal punto di vista normativo, i requisiti 2026 per l’uscita anticipata (ordinaria) restano invariati: 42 anni e 10 mesi di contributi per gli uomini, 41 anni e 10 mesi per le donne, con tre mesi di finestra dopo la maturazione dei requisiti. Quest’ultimo aspetto si rivela decisivo nel determinare la tempistica di accesso ai trattamenti pensionistici.
Un altro fattore tecnico riguarda la raccolta dei dati INPS, che fotografa le prestazioni liquidate a inizio aprile: questo può includere, per la natura stessa dei tempi amministrativi, un certo numero di posizioni maturate mesi prima ma andate a decorrenza effettiva solo nel trimestre in esame.
I lavoratori che si sono avvalsi di queste possibilità sono spesso persone con lunghe carriere contributive, che hanno monitorato con attenzione la normativa e colto l’opportunità prima che venisse meno. Un errore comune, ancora oggi, consiste nel sottovalutare le regole di cristallizzazione, credendo che l’abolizione di una norma cancelli immediatamente ogni diritto correlato. In realtà, la legge stabilisce espressamente la salvaguardia di quanto maturato fino a una certa data, proprio per garantire certezza e affidabilità ai percorsi individuali.
Operativamente, chi oggi ha maturato il diritto all’uscita anticipata deve valutare attentamente:
- La data di maturazione e la tipologia di requisito (se ordinario, agevolato o rientrante tra quelli abrogati ma ancora validi per diritto cristallizzato)
- I meccanismi di decorrenza posticipata (finestre mobili, tempi di istruttoria amministrativa)
- Le proiezioni sui futuri requisiti per l’accesso alla pensione, considerando possibili aumenti automatici legati all’aspettativa di vita
Implicazioni e analisi dei dati INPS: differenze di genere, categorie coinvolte e futuro delle pensioni anticipate
L’analisi dei dati INPS rivela una fotografia dettagliata delle uscite anticipate nel periodo gennaio-marzo 2026 e delle evoluzioni più recenti in ambito previdenziale. La lettura dei flussi mostra che le pensioni anticipate non sono distribuite in modo omogeneo nella popolazione, ma seguono traiettorie distinte per genere, categoria lavorativa e importo medio.
- Differenze di genere marcate: le donne che hanno ottenuto la pensione anticipata sono state 17.451 nel primo trimestre, con un importo medio di 1.825 euro (+5% sulle uscite dell’anno precedente). Gli uomini, invece, sono stati 37.686 (nessuna crescita numerica, ma con un assegno medio di 2.199 euro, in aumento dell’1%). Il gap pensionistico di genere si riflette sia nei numeri assoluti che negli importi, effetto di carriere femminili spesso più frammentate e con salari storicamente inferiori.
| Genere | N. pensioni anticip. | Importo medio (€) |
| Uomini | 37.686 | 2.199 |
| Donne | 17.451 | 1.825 |
- Dati generali e categorie lavorative: nel complesso, le nuove pensioni – considerando tutte le gestioni – sono state 184.480 (+9% sul 2025), con un importo medio di 1.406 euro (+4%). Le fasce di lavoratori che più hanno sfruttato l’uscita anticipata sono i coltivatori diretti, coloni e mezzadri (+8%) e i commercianti (+6%).
| Categoria | Variazione percentuale |
| Coltivatori, coloni, mezzadri | +8% |
| Commercianti | +6% |
Implicazioni sul futuro delle pensioni anticipate:
- Effetto ritardo: l’aumento nel 2026 riflette un ritardo nell’effetto della stretta dovuto ai meccanismi di cristallizzazione; nel medio periodo, quando tali diritti saranno esauriti, ci si attende una riduzione delle uscite anticipate.
- Rigidità crescente: la cancellazione di Quota 103 e Opzione Donna restringe drasticamente le possibilità di anticipo, lasciando l’Ape Sociale come soluzione residuale per pochi.
- Sostenibilità e spesa pubblica: il progressivo inasprimento dei requisiti mira a garantire maggiore sostenibilità del sistema pubblico, ma genera tensioni sociali e incertezza per chi si avvicina all’età pensionabile.
Leggi anche
- Come hanno potuto aumentare le pensioni anticipate nel primo trimestre 2026 se diversi sistemi sono stati cancellati
- Pensioni, le novità per importi e uscite anticipate previste nel decreto 1 Maggio
- Come funziona il part time incentivato e agevolato per favorire pensionamento e nuove assunzioni al via ora in Aprile
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra