Cosa conviene tra affitti brevi, transitori e lunghi sia con tassazione al 26% o al 21%? Simulazioni ed esempi
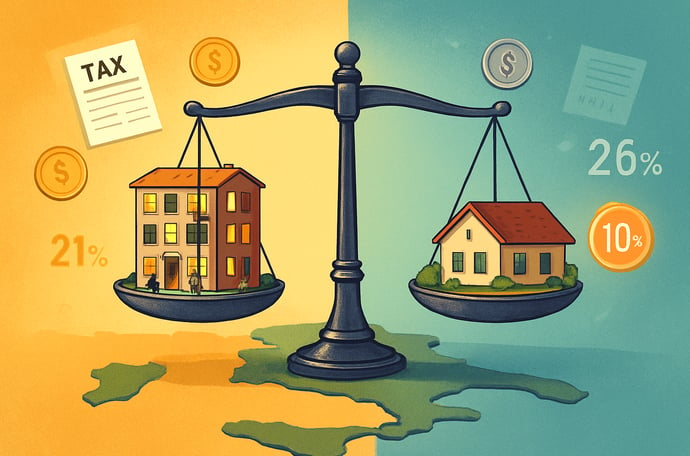
La convenienza delle diverse formule di locazione, tra affitti brevi, transitori e lunghi, non è universale e deve essere valutata in base a diversi fattori. Cosa cambia
Nell’attuale contesto normativo, la scelta della tipologia di contratto di locazione, breve, transitorio o di lunga durata, assume un significato strategico per ogni proprietario. Le recenti modifiche alle aliquote fiscali sulla cedolare secca hanno reso la valutazione dei vantaggi fiscali e gestionali sempre più articolata. La differenziazione dell’imposta tra il 21% e il 26%, introdotta dal legislatore e confermata dalla Manovra Finanziaria 2026, influenza la redditività degli immobili, rendendo necessario un attento confronto dei ritorni economici per ciascuna formula.
Affitti brevi: normativa, tassazione e simulazione dei rendimenti con cedolare secca al 21% e al 26%
I contratti di affitto breve regolano la locazione di immobili per periodi inferiori ai 30 giorni, incidendo prevalentemente nelle città a forte vocazione turistica o durante eventi stagionali. Questa soluzione è disciplinata da un quadro legislativo preciso e integra obblighi come l’adozione del Codice Identificativo Nazionale (CIN), la comunicazione degli ospiti e la corretta gestione delle imposte.
La fiscalità per le locazioni brevi si basa oggi su due aliquote: il 21% sulla cedolare secca per un solo immobile locato in modalità breve e il 26% per ulteriori unità. L’utilizzo di piattaforme di intermediazione come Airbnb accentua l’applicazione dell’aliquota maggiore, a seguito delle riforme fiscali recenti. In ogni caso, l’opzione per il regime della cedolare secca resta accessibile solo a privati che affittano fino a quattro immobili; al superamento di tale limite, l’attività è considerata imprenditoriale con obbligo di partita IVA. I risultati sono i seguenti:
- Calcolo dell’imposta: L’aliquota scelta si applica non solo sui canoni di locazione ma anche su eventuali compensi per la pulizia se inclusi nel canone.
- Pagamenti e dichiarazioni: Nei casi in cui si utilizza un portale di intermediazione, una ritenuta del 21% viene effettuata in acconto e poi rettificata in sede di dichiarazione dei redditi.
- Oneri aggiuntivi: Tra le spese da considerare vi sono la TARI, l’IMU (per immobili diversi da prima casa non di lusso), le utenze e i costi di gestione.
Affitti transitori: caratteristiche fiscali e vantaggi del canone concordato
I contratti transitori coprono periodi compresi tra 30 giorni e 18 mesi, rivelandosi una scelta versatile per esigenze temporanee di studenti, lavoratori fuori sede o in caso di trasferimenti temporanei. A differenza degli affitti brevi, in questo caso la registrazione del contratto è obbligatoria. Nei Comuni oltre i 10.000 abitanti, l’importo del canone è spesso definito dai parametri degli Accordi Territoriali, stipulati tra associazioni di categoria e inoltre implicano:
- Vantaggio fiscale: Il principale beneficio per i proprietari che scelgono il canone concordato consiste nell’accesso a una cedolare secca agevolata ridotta al 10%, disponibile in Comuni ad alta tensione abitativa e in altri casi specifici previsti dalla legge.
- Ulteriori riduzioni: Sono previste agevolazioni IMU e diminuzioni della base imponibile IRPEF e dell’imposta di registro, laddove si scelga la tassazione ordinaria.
- Minori costi di gestione: Spesso le utenze e le spese condominiali sono riaddebitabili al conduttore, riducendo il carico amministrativo sul proprietario.
Locazioni lunghe (4+4): tassazione, benefici e confronto con altre tipologie
I contratti 4+4, previsti per affitti residenziali di lungo termine, offrono stabilità e sicurezza sia al locatore sia all’inquilino. Il regime fiscale applicabile può essere sia quello ordinario IRPEF, con aliquote progressive dal 23% al 43%, sia la cedolare secca al 21%, qualora si tratti di canone libero. Le caratteristiche di questa tipologia di locazione sono:
- Durata: Assicura entrate stabili per almeno otto anni (4 rinnovabili per altri 4) salvo disdetta, favorendo programmazione e minori rischi gestionali.
- Benefici fiscali: L’imposta sostitutiva permette di evitare cumuli di reddito per IRPEF e addizionali locali, semplificando la dichiarazione e il versamento. Il regime ordinario può essere comunque conveniente in presenza di molte detrazioni fiscali.
- Gestione delle spese: Spese come le utenze e il condominio sono generalmente a carico dell’inquilino.
Simulazioni pratiche: calcolo delle tasse e rendimenti tra diverse tipologie di affitto
Per comprendere l’impatto delle diverse formule di locazione, si propone una tabella di confronto con dati simulati su un immobile identico, affittato nei tre regimi e ipotizzando costi comuni secondo i parametri più diffusi:
| Affitto breve | Affitto transitorio | Locazione lunga (4+4) | |
| Incasso lordo annuo | 26.000 € | 16.000 € | 12.000 € |
| Aliquota cedolare secca | 21%-26% | 10%* | 21% |
| Imposta dovuta | 5.448-6.746 € | 1.600 € | 2.520 € |
| Altre spese (pulizia, gestione, portali) | 12.000 € | 3.000 € | 1.300 € |
| TARI, IMU | 2.000 € | 800 € | 800 € |
| Reddito netto | 8.214 € (21%) 6.917 € (26%) |
10.600 € | 7.380 € |
Dall’analisi emerge che, considerando la cedolare al 21% su un solo immobile, l’affitto breve può garantire un guadagno superiore ma accompagnato da costi gestionali più elevati e maggiore variabilità. Il passaggio al 26% rende meno appetibile questa soluzione, con un possibile sorpasso in termini di reddito netto da parte dei contratti transitori con cedolare agevolata.
Guida alla scelta: quale formula conviene davvero?
Individuare la formula migliore dipende da diversi criteri, tra cui:
- Numero di immobili gestiti e canone annuale previsto;
- Propensione alla gestione attiva e capacità organizzative per affitti di breve periodo;
- Presenza di agevolazioni fiscali legate al canone concordato o a detrazioni Irpef personali;
- Livello di rischio tollerato riguardo a morosità e periodi di sfitto;
- Obiettivi personali di flessibilità e disponibilità dell’immobile.
Leggi anche
- Cosa conviene tra affitti brevi, transitori e lunghi sia con tassazione al 26% o al 21%? Simulazioni ed esempi
- Affitti brevi il 26% di tasse è per tutti o quasi pur con le modifiche. Scatta la rincorsa ad una nuova revisione durante iter Par
- Affitti brevi 2026, tassa ritorna al 21% e sale al 26% per chi usa siti web, airbnb e intermediari. Dunque cambia poco



Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra