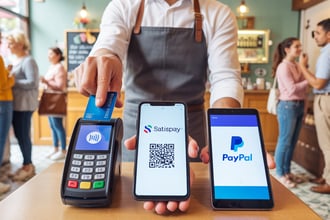
Dal 2026 esercenti e professionisti dovranno accettare pagamenti tramite app e smartphone proprio come avviene col POS: obblighi, sanzioni, strumenti digitali ammessi e le nuove sfide per chi vende.
L’entrata in vigore delle nuove regole sui pagamenti elettronici in Italia segna un punto di svolta per il mondo dei commercianti, dei professionisti e per tutti i clienti che scelgono strumenti di moneta digitale. A partire dal 2026, nessun esercente potrà lecitamente respingere una transazione effettuata tramite app su smartphone o altri dispositivi digitali, estendendo l’obbligo già previsto per carte di credito e bancomat anche ai sistemi di pagamento più innovativi. La posta in gioco è molto alta: chi non si adegua rischia una sanzione immediata e proporzionale al valore dell’operazione rifiutata, elemento che rende questo cambiamento pressante per tutte le attività, grandi o piccole.
La riformulazione della legge si basa sul concetto che la digitalizzazione non è più una semplice opzione, ma una vera necessità per operatori e utenti. Il progresso tecnologico, il passaggio dalle carte alle app e i wallet su dispositivi mobile hanno cambiato le abitudini di spesa, offrendo maggiore sicurezza e tracciabilità.
È importante chiarire che il cambiamento normativo coinvolge chiunque eserciti un’attività commerciale o professionale: dai negozianti agli artigiani, dagli avvocati ai medici fino agli esercenti di ogni genere di servizio o vendita. L’obbligatorietà non lascia spazio a interpretazioni: l’accesso ai pagamenti digitali attraverso app e smartphone è un diritto degli utenti, con una copertura comprensiva di tutti i nuovi strumenti disponibili nel mercato.
Questa rivoluzione non riguarda solo l’aspetto tecnico, ma impatta a fondo sull’organizzazione interna delle imprese, richiedendo adeguamenti ai software gestionali, investimenti in terminali aggiornati e formazione del personale. Lasciare la propria attività indietro su questi aspetti può tradursi in costi immediati – non solo economici, ma anche in termini di reputazione e affidabilità.
Obbligo legale e sanzioni: commercianti e professionisti non possono rifiutare pagamenti con app e smartphone oltre che con POS
L’evoluzione normativa degli ultimi anni ha modificato il quadro degli obblighi per esercenti e professionisti in Italia. Inizialmente si è partiti dall'introduzione dell’obbligo di accettare pagamenti elettronici tramite POS; tuttavia, il perimetro è stato ampliato drasticamente con l’approvazione delle modifiche al decreto Carburanti ter n. 63/2026, rendendo il pagamento digitale obbligatorio in tutte le sue forme.
Secondo la disciplina aggiornata, non solo le carte tradizionali rientrano nell’obbligo di accettazione, ma anche tutti gli strumenti più evoluti di pagamento:
- App di mobile payment (es. Satispay, Bancomat Pay)
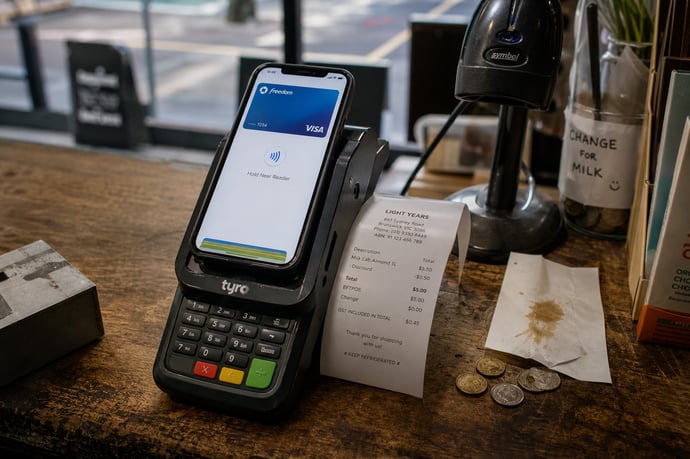
- Wallet digitali su smartphone e smartwatch (Apple Pay, Google Pay, Samsung Pay)
- Pagamenti contactless tramite dispositivi abilitati NFC.
- Piattaforme di moneta elettronica.
Il sistema sanzionatorio prevede una doppia componente di penalità:
- 30 euro fissi per ogni pagamento rifiutato
- +4% dell’importo della transazione non eseguita.
Di fatto, è diventato illegittmo per ogni esercente in Italia voler ricevere soltanto contanti o imporre una soglia minima per i pagamenti digitali. Qualsiasi restrizione posta dal commerciante rispetto alla modalità di incasso elettronico – per esempio accettare solo alcune app o rifiutare specifici wallet contactless – può essere oggetto di denuncia e sanzione immediata da parte degli organi preposti.
L’origine normativa si trova nell’articolo 15, comma 4-bis del DL 179/2012 come modificato dagli emendamenti 2026: la terminologia passa da “carta di pagamento” a “strumento di pagamento”, includendo quindi la platea integrale degli strumenti elettronici oggi a disposizione.
La ratio del cambiamento va cercata in una duplice esigenza:
- Rendere effettivo il principio di neutralità tecnologica: non deve esistere discriminazione tra diversi operatori, strumenti o software di pagamento
- Contrastare l’evasione fiscale tramite la tracciabilità end-to-end delle transazioni.
Per quanto riguarda la contestazione e l’avvio della procedura sanzionatoria, la normativa attribuisce la legittimazione sia al cliente rifiutato che alle autorità di controllo (Guardia di Finanza, Agenzia delle Entrate) che possono intervenire anche d’ufficio, specie nei controlli incrociati durante ispezioni fiscali o di routine; la multa è immediatamente eseguibile, senza bisogno di preavvisi.
Non è tutto: l’obbligo coinvolge anche i professionisti iscritti agli albi (avvocati, commercialisti, medici), chi emette fattura è tenuto a dotarsi di sistemi aggiornati che accettino ogni pagamento elettronico, anche attraverso dispositivi personali del cliente.
| Strumento di pagamento | Accettazione obbligatoria | Sanzione per rifiuto |
| Carta di credito/bancomat | Sì | 30 € + 4% |
| App mobile (Satispay, Bancomat Pay) | Sì | 30 € + 4% |
| Wallet su smartphone/smartwatch | Sì | 30 € + 4% |
| POS tradizionale e evoluti | Sì | 30 € + 4% |
Attenzione ai tentativi di aggiramento della regola: non è lecito applicare costi aggiuntivi ai clienti che pagano con strumenti digitali o proporre limitazioni che escludano alcuni sistemi. Tali comportamenti sono assimilati a un rifiuto e sono quindi sanzionabili.
Se l’attività commerciale o professionale non dispone di un terminale o software aggiornato alla nuova normativa, la responsabilità è sempre dell’esercente, che deve dotarsi di dispositivi idonei (hardware e software) compatibili con tutti i canali digitali citati dalla legge. Le ripercussioni possono essere pesanti anche dal punto di vista reputazionale e fiscale.
Infine, è importante menzionare il quadro europeo: la proposta di regolamento sull’euro digitale rafforza questa direzione, prevedendo la gratuità dei servizi base e l’inclusione sociale nell’accesso ai pagamenti elettronici – ma tale tema verrà trattato nella prossima sezione sotto il profilo operativo e delle sfide di implementazione.
Pagamenti digitali tra normativa, strumenti accettati e sfide tecniche: cosa fare concretamente, errori comuni ed evoluzione
L’obbligo di accettare ogni forma di incasso digitale, oltre all’aspetto normativo, comporta conseguenze operative complesse per esercizi commerciali e professionisti. Le problematiche reali vanno dalla scelta dei terminali giusti alla formazione dello staff, fino alla gestione di errori tecnici che potrebbero invalidare una transazione.
Vediamo quali azioni sono richieste concretamente:
- Aggiornare i terminali: Il POS deve essere abilitato sia per carte che per app e wallet digitali, con supporto NFC e compatibilità software aggiornata. I fornitori di servizi come Flatpay, Nexi, SumUp e altri propongono terminali pronti per tutti i wallet e app più diffusi, con funzionalità aggiuntive quali reportistica in cloud, emissione digitale delle ricevute, gestione delle mance.
- Verificare la compatibilità con le principali piattaforme: Un errore comune è sottovalutare le differenze tra wallet (Apple Pay, Google Pay, Samsung Pay), app account-based come Satispay o Bancomat Pay e carte digitalizzate. Serve attenzione all’interoperabilità.
- Garantire connessioni stabili: Il terminale deve essere dotato sia di wifi sia di SIM dati come backup, evitando le interruzioni di servizio che potrebbero causare illeciti involontari.
- Formazione del personale: Lo staff deve saper gestire transazioni con dispositivi mobili, interpretare i segnali del POS, riconoscere le diverse modalità di autenticazione (impronta, PIN, sblocco biometrico), stampare o inviare ricevute digitali.
- Cura della privacy e sicurezza informatica: La gestione dei dati digitali, anche nelle app, implica responsabilità nella protezione delle informazioni personali e rispetto dei protocolli antiriciclaggio.
- Sottovalutare la differenza tra “abilitazione al pagamento” e “configurazione effettiva” delle app: molti POS sono tecnicamente compatibili, ma richiedono un settaggio o l’aggiunta di plug-in specifici per accettare app come Satispay.
- Dimenticare gli aggiornamenti software: le normative cambiano e così i requisiti. Un terminale obsoleto può bloccare transazioni lecite e portare a sanzioni anche involontarie.
- Introdurre soglie minime per il pagamento digitale: la legge impone l’accettazione senza limite di importo.
- Richiedere commissioni aggiuntive al cliente: pratica vietata, anche in presenza di commissioni di servizio sostenute dall’esercente.
- Terminale Android Wifi/4G fornito in comodato gratuito, coperto da assistenza 24/7 e sostituzione immediata in caso di guasto
- Nessun costo iniziale e commissione fissa all’1,49% per tutte le carte e wallet
- Compatibilità con Visa, Mastercard, Apple Pay, Google Pay, Samsung Pay
- Rapida installazione presso la sede dell’attività, formazione e manutenzione incluse
- Gestione del personale tramite PIN, report X/Z di cassa, esportazione dati.
Riassumendo le best practice immediate per i professionisti e i titolari di attività:
- Mantenere sempre il terminale aggiornato e verificare la copertura di tutte le tipologie di pagamenti non in contanti
- Pianificare investimenti in formazione e assistenza tecnologica
- Controllare i contratti con provider POS sulle modalità di aggiornamento e su commissioni/applicativi
- Richiedere consulenza per la gestione avanzata dei dati e per la conformità con la normativa fiscale e privacy
- Evitare rigidità procedurali che penalizzino il cliente o limitino il ventaglio delle soluzioni di incasso.
Leggi anche
- Pagamento con app e cellulari obbligatori per esercenti che non li possono rifiutare così come per il POS
- Costi e commissioni POS più bassi: cosa prevede l'accordo Abi-Associazioni realmente (spoiler: solo promesse)
- Pos collegato alla cassa e i 5 mld di evasione scoperti sono solo il primo passo dei 3 nuovi strumenti dell'Agenzia delle Entrate


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra