Pagare la spesa con l’euro digitale potrebbe essere possibile anche senza Internet. Ma come funzioneranno i pagamenti offline, quando arriveranno e cosa servirà tra wallet e carta? Ecco cosa sapere su costi, limiti, privacy e sicurezza.
La spesa potrebbe essere pagata con una forma digitale di moneta pubblica, anche se il telefono non riesce a collegarsi alla rete. Il progetto dell’euro digitale prevede infatti pagamenti nei negozi e una modalità offline, pensata per funzionare senza una connessione Internet attiva al momento dell’acquisto. Non si tratta però di un servizio già disponibile: il calendario europeo indica ancora una fase pilota e una possibile emissione successiva. Per chi cerca come pagare la spesa al supermercato con euro digitale senza connessione internet, il punto essenziale è distinguere le funzioni previste dalle date, ancora subordinate alle decisioni normative e tecniche dell’Unione.
Come si pagherà la spesa al supermercato con l’euro digitale
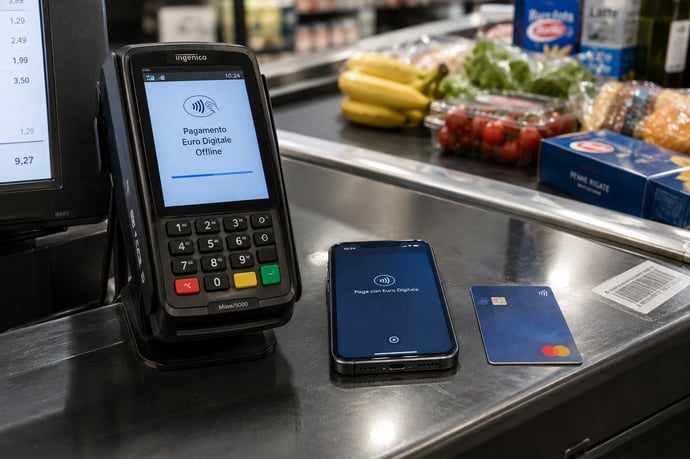
Alla cassa, il gesto dovrebbe essere simile a quello già familiare con una carta contactless: si seleziona il pagamento in euro digitali e si avvicina al POS un dispositivo abilitato. Le opzioni in progetto comprendono un’app di pagamento e una carta fisica; il negoziante registra l’importo, il cliente autorizza l’operazione e il valore viene trasferito dal proprio portafoglio digitale. Non sarebbe un pagamento con carta di credito: la carta, se scelta, funzionerebbe da interfaccia per usare moneta emessa dalla Banca centrale europea (BCE), non da credito concesso dall’emittente.
Un euro digitale avrebbe lo stesso valore nominale di un euro in contanti: non sarebbe una criptovaluta, né un deposito bancario remunerato. In termini pratici, il cliente lo caricherebbe nel wallet convertendo euro tradizionali, secondo le modalità definite dagli intermediari autorizzati. La spesa al supermercato sarebbe quindi addebitata in moneta digitale pubblica. Il sistema è progettato per essere utilizzabile nei pagamenti quotidiani, nei negozi fisici, online e nei trasferimenti tra persone, pur restando affiancato alle banconote e alle monete.
La procedura effettiva dipenderà dalle specifiche tecniche finali e dai POS installati nei punti vendita: non è corretto presumere che ogni telefono o terminale attuale sia già compatibile. L’obiettivo dichiarato è un’accettazione ampia nell’area euro, con un’infrastruttura comune che riduca la dipendenza dai circuiti privati internazionali. Per il consumatore, l’uso di base è previsto senza costi; per gli esercenti si prospettano commissioni contenute, ma tariffe e condizioni dovranno essere stabilite dalle regole definitive e dagli accordi operativi.
La modalità senza rete non cambia il valore della spesa: cambia il modo in cui il dispositivo conserva e trasmette l’operazione. Importo, conferma e limiti dovranno essere visibili in modo comprensibile, soprattutto per evitare doppi tentativi quando il terminale non mostra subito l’esito. Fino al lancio, resta prudente considerare l’euro digitale una soluzione in preparazione e non un’alternativa da poter selezionare oggi alla cassa.
Come funzionano i pagamenti offline quando manca la connessione
La funzione offline è pensata per consentire un pagamento anche quando smartphone e terminale non possono raggiungere Internet o i sistemi centrali. Nello scenario descritto per il progetto, i dispositivi coinvolti scambiano i dati necessari localmente e il wallet registra l’operazione. In seguito, quando torna la connettività, le informazioni vengono sincronizzate e il pagamento è contabilizzato nel sistema. La rete non serve nel momento dello scambio, ma sarà necessaria per le successive operazioni di aggiornamento e riconciliazione previste dal servizio.
La differenza rispetto a un pagamento online è rilevante: l’autorizzazione non può basarsi nello stesso istante su una verifica centrale del saldo e del wallet. Per limitare il rischio di spendere due volte la stessa somma o di superare la disponibilità, la modalità offline dovrà prevedere salvaguardie tecniche, soglie e procedure di sincronizzazione. I dettagli definitivi dipenderanno dalle regole e dalle specifiche approvate. Non è quindi possibile trattare l’offline come un pagamento senza limiti o come una garanzia che ogni operazione venga accettata.
Per chi fa la spesa, il vantaggio atteso è la resilienza: il pagamento potrebbe restare possibile in aree con copertura debole, durante un disservizio temporaneo della rete o in determinate interruzioni delle comunicazioni. La funzione può essere utile anche quando la rete mobile è congestionata, ma non equivale a un’operatività universale durante qualsiasi guasto. Servono un dispositivo compatibile, valore già disponibile nel wallet e un terminale in grado di gestire la modalità offline.
Se l’operazione viene memorizzata, il cliente dovrà attenersi alle indicazioni visualizzate e attendere l’esito della sincronizzazione prima di riprovare, quando possibile. Ripetere subito il pagamento senza verificare lo stato potrebbe generare confusione sul totale. In assenza di una conferma chiara, il contante o un altro metodo accettato resterebbero alternative pratiche. La disponibilità offline è una caratteristica prevista del progetto, ma le condizioni precise saranno definite prima dell’eventuale distribuzione al pubblico.
Da quando sarà possibile usare l’euro digitale: tappe e calendario
Al 2026 l’euro digitale non è ancora disponibile per gli acquisti quotidiani. La BCE ha concluso le fasi di indagine e preparazione e sta lavorando con le istituzioni europee alla cornice normativa e all’implementazione. La decisione di procedere con i preparativi non equivale all’emissione: l’avvio concreto dipende dall’approvazione delle norme e dalla capacità di completare test e infrastrutture. La data indicata per una possibile disponibilità è il 2029, non una data certa di attivazione per ogni negozio.
Il calendario operativo delineato nelle informazioni pubbliche prevede una fase pilota di dodici mesi nella seconda metà del 2027. Il test coinvolgerebbe un gruppo di operatori selezionati, tra cui intermediari e fornitori di servizi di pagamento europei, per verificare componenti tecniche e modalità d’uso. Un pilota non è un lancio commerciale generale: la partecipazione limitata serve a individuare problemi e a validare procedure, compreso il funzionamento nei pagamenti al dettaglio e offline.
Prima della distribuzione dovranno essere chiariti il regolamento sull’euro digitale, le responsabilità degli intermediari, gli standard per wallet e terminali, la gestione dei dati e le tutele per utenti e commercianti. Le tappe possono slittare se il confronto legislativo o i test richiedono ulteriori verifiche. Per questo è più accurato parlare di una previsione di emissione nel 2029, subordinata al completamento del percorso, anziché annunciare una data già fissata per la spesa al supermercato.
Wallet, carta e accesso: cosa servirà per pagare
Per utilizzare l’euro digitale sarà necessario un wallet, cioè un portafoglio di pagamento che contiene il saldo destinato alle operazioni. Non sarà un conto corrente aperto direttamente presso la BCE: l’accesso è previsto tramite intermediari autorizzati, come banche, Poste e altri prestatori di servizi di pagamento. Il wallet potrà essere gestito attraverso un’app oppure, per chi preferisce non affidarsi allo smartphone, mediante una carta fisica compatibile. La carta non è la moneta in sé, ma uno strumento per accedere al valore digitale.
Il progetto mira a consentire l’utilizzo anche a persone senza conto bancario tradizionale e a chi ha poca dimestichezza con applicazioni e procedure digitali. Una carta dedicata potrebbe offrire un’opzione più semplice, mentre le interfacce dovranno tenere conto dei requisiti di accessibilità per le persone con disabilità. Queste sono finalità progettuali: i requisiti di apertura, identificazione, ricarica e recupero del wallet saranno precisati nella normativa e nelle procedure degli operatori.
Per pagare offline, non basterà avere un’app qualsiasi: serviranno un wallet predisposto alla funzione, un dispositivo supportato e un terminale del commerciante abilitato. Il saldo dovrà essere disponibile prima di perdere la connessione, perché l’operazione non potrà necessariamente attingere in tempo reale a un conto collegato. Il progetto contempla inoltre strumenti di conversione tra euro tradizionali ed euro digitali; non sono però ancora da considerare universali le modalità pratiche o i tempi di accredito.
Il wallet avrà un identificativo dedicato, indicato nei materiali di progetto come DIN, che dovrebbe restare associato all’utente anche cambiando intermediario. Ciò può facilitare la portabilità, ma non significa che il cittadino debba gestire autonomamente aspetti tecnici: l’operatore fornirà le istruzioni e l’assistenza previste. Prima dell’attivazione sarà importante verificare compatibilità, condizioni del servizio e procedure in caso di smarrimento della carta o del dispositivo.
Leggi anche
- La spesa al supermercato si potrà pagare con l'Euro Digitale anche senza connessione Internet: come e da quando
- Euro digitale o carta e app come ora: cosa cambia rispetto a Bancomat, Satispay e carte di credito Visa o Mastercard
- L'euro digitale arriva lunedì 21 Settembre, Lagarde annuncia Pontes: che cos'è, come funziona per le banche e cittadini

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra