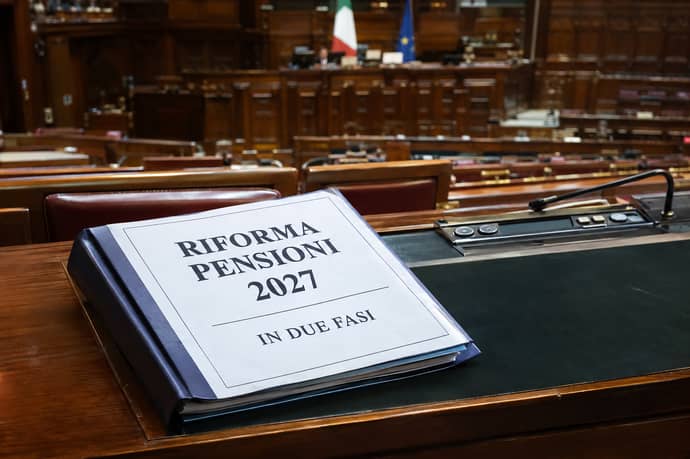
Le pensioni viaggiano su due binari: subito in Manovra 2027 la revisione dei tagli alle rivalutazioni, con aumenti per tutti. A gennaio 2027 il tavolo su uscita a 64 anni, opzione donna e Ape sociale. La conferma dal senatore della Lega Borghi.
Il capitolo pensioni della Manovra 2027 si avvia verso un percorso in due tempi. Da una parte c’è la partita più urgente, quella sugli assegni già in pagamento: i tagli alla rivalutazione, dopo le molte critiche arrivate da sindacati, opposizioni e anche da parte della maggioranza, potrebbero essere rivisti. Dall’altra c’è il fronte della flessibilità in uscita, con l’ipotesi di pensione anticipata a 64 anni, la possibile riapertura di opzione donna e la tenuta dell’Ape sociale, che verrebbe affrontato a gennaio 2027, eventualmente con un provvedimento dedicato. Le misure sulle pensioni in "due tempi" sono state confermate direttamente dal senatore della Lega, Claudio Borghi.
Si tratta di una strategia che ha una logica precisa: mettere in sicurezza subito ciò che riguarda milioni di pensionati e rinviare di qualche settimana ciò che richiede più tempo, più numeri e più tecnica.
Cosa prevede oggi la Manovra 2027 sulle pensioni
Il disegno di legge di Bilancio approvato dal Consiglio dei ministri a fine ottobre contiene due elementi che pesano in direzioni opposte. Il primo è un fondo per la flessibilità in uscita, indicato in circa 850 milioni di euro l’anno per il triennio dal 2027 al 2029, quindi 2,55 miliardi complessivi. Il testo però non spiega chi potrà uscire prima e con quali requisiti: sono risorse accantonate, in attesa di una norma che le renda operative.
Il secondo elemento è la stretta sulla rivalutazione degli assegni, cioè sull’adeguamento annuale all’inflazione. Per le pensioni oltre una certa soglia, intorno ai 2.447 euro lordi mensili secondo le ricostruzioni circolate, l’adeguamento verrebbe ridotto o in alcuni casi bloccato. Le stime parlano di perdite che per gli assegni medio alti possono arrivare fino a mille euro l’anno. Complessivamente le misure sulla previdenza alleggerirebbero la spesa di circa 1,9 miliardi nel triennio.
È proprio questo secondo capitolo ad aver acceso il dibattito. Per molti pensionati la rivalutazione non è un regalo, ma lo strumento che serve a difendere il potere d’acquisto in anni in cui i prezzi sono saliti.
Perché i tagli alle rivalutazioni potrebbero essere rivisti
Le critiche si concentrano su tre punti. Il primo è di equità: chi ha lavorato una vita e ha versato contributi pieni vede ridursi l’adeguamento proprio quando ne avrebbe più bisogno. Il secondo è di coerenza: se la Manovra interviene sulle pensioni già maturate, dando l’impressione di trattarle come una voce da cui attingere, si altera il patto con chi è già uscito dal lavoro. Il terzo è politico: una misura che colpisce una platea molto ampia, e storicamente molto attenta al voto, è difficile da difendere in Parlamento.
Per questo nei corridoi della maggioranza si ragiona su una correzione del testo durante l’esame parlamentare. L’idea che prende quota è quella di trasformare i tagli in aumenti per tutti, cioè di riportare la rivalutazione su un meccanismo più favorevole, evitando riduzioni per le fasce medio alte e valutando anche un rafforzamento per le pensioni più basse, tema caro in particolare a Forza Italia, che spinge per l’aumento delle minime.
Una revisione di questo tipo avrebbe un effetto concreto e immediato. Gli assegni verrebbero adeguati a gennaio, come ogni anno, e nessun pensionato si troverebbe con un importo più leggero del previsto. Per chi riceve la pensione sarebbe una certezza in più, per il governo un modo di disinnescare uno dei punti più contestati della legge di Bilancio.
Perché è la misura su cui puntare subito in Manovra
Ci sono ragioni pratiche per cui la rivalutazione va risolta adesso, dentro la Manovra 2027, e non rinviata e sono nel dettaglio le seguenti:
La prima è tecnica: l’adeguamento degli importi scatta a gennaio. I coefficienti vanno fissati con la legge di Bilancio, perché l’INPS deve applicarli nei cedolini del primo mese dell’anno. Un intervento successivo creerebbe conguagli e complicazioni amministrative.
La seconda è finanziaria: la rivalutazione incide su un’ampia platea e sul conto dello Stato in modo diretto. Trovare subito le coperture per evitare i tagli significa dare un quadro chiaro ai saldi della Manovra, senza lasciare buchi aperti da riempire in seguito.
La terza è sociale e politica: un aumento generalizzato, anche se contenuto, è un messaggio semplice da comunicare e da comprendere. Gli assegni non scendono, anzi crescono, e ogni pensionato percepisce l’effetto sul proprio conto. In un contesto in cui la fiducia dei cittadini sul sistema previdenziale è fragile, intervenire subito su questo punto ha un valore che va oltre i numeri.
La flessibilità in uscita slitta a gennaio 2027
Sul fronte dell’uscita anticipata la scelta di fondo è diversa. Il fondo da 850 milioni l’anno è previsto ma i dettagli verranno definiti a gennaio 2027. Il motivo è semplice: le ipotesi sul tavolo sono diverse, i costi vanno quantificati con precisione e le posizioni all’interno della maggioranza non coincidono del tutto.
La proposta più discussa è quella della Lega, che punta a una uscita volontaria a 64 anni di età con almeno 36 anni di contributi. Si parla, nelle ricostruzioni giornalistiche, di una formula che ricorda una sorta di nuova Quota 100 e che potrebbe prevedere il ricalcolo contributivo dell’assegno, cioè una pensione calcolata interamente con le regole contributive, quindi più leggera rispetto al sistema misto. Va però chiarito un punto: al momento è una proposta e non un diritto. Nessun lavoratore può contare oggi sull’uscita a 64 anni finché non ci sarà una norma approvata.
Il rinvio a gennaio ha un vantaggio: consente di costruire la misura con calma, scegliendo requisiti, platea, eventuali penalizzazioni e finestre di uscita, e di capire quante risorse siano davvero necessarie. Lo svantaggio è l’incertezza per chi sta pianificando il ritiro dal lavoro e non sa ancora a quali condizioni potrà farlo.
Opzione donna, Ape sociale e le altre forme di uscita
Il pacchetto che potrebbe essere discusso a gennaio non riguarda solo i 64 anni. Insieme alla nuova uscita anticipata potrebbero rientrare altre forme di flessibilità, tra cui opzione donna. La misura, nelle versioni più recenti, era stata fortemente ridimensionata nella platea e nei requisiti. Una sua riproposizione avrebbe costi contenuti, come già evidenziato nel dibattito, proprio perché il numero di lavoratrici che ne beneficerebbe è limitato e l’assegno viene calcolato con il metodo contributivo, quindi con un risparmio per lo Stato rispetto al sistema ordinario.
C’è poi l’Ape sociale, l’anticipo pensionistico a carico dello Stato destinato a categorie tutelate, come disoccupati, caregiver, invalidi e lavoratori impegnati in mansioni gravose. La Manovra ne conferma la prosecuzione, ma si discute della possibilità di ampliarne la platea o di rivedere alcuni requisiti. Anche su questo versante, un intervento strutturale potrebbe maturare nel provvedimento di gennaio.
Resta sullo sfondo il tema dello scalino dei requisiti pensionistici, cioè l’adeguamento automatico all’aspettativa di vita che dal 2027 farebbe salire di un mese l’età per la pensione di vecchiaia e i contributi per quella anticipata. La Lega vorrebbe sterilizzarlo, con esclusione già prevista per i lavori gravosi e usuranti. Anche questo è un nodo che potrebbe trovare soluzione nella stessa finestra di inizio anno.
Un provvedimento apposito: come potrebbe funzionare
Il percorso ipotizzato prevede che, una volta approvata la legge di Bilancio, il governo lavori a un provvedimento specifico sulla flessibilità, che potrebbe prendere la forma di un decreto o di un disegno di legge collegato. Il vantaggio di questa strada è la chiarezza: una norma dedicata permette di discutere nel merito requisiti e coperture, senza il vincolo dei tempi stretti e dei numeri rigidi di una legge di Bilancio.
Il fondo da 850 milioni diventerebbe così il tetto di spesa entro cui costruire la misura. Se si scegliesse la formula dei 64 anni con 36 anni di contributi e con ricalcolo contributivo, il costo potrebbe restare dentro il perimetro. Se invece si optasse per una versione più generosa, senza penalizzazioni, servirebbero risorse aggiuntive e il confronto con il Ministero dell’Economia sarebbe più complesso. Proprio sul rapporto tra le richieste della Lega e la prudenza del ministro Giorgetti si è accesa la discussione politica delle ultime settimane.
Leggi anche
- Pensioni in due tempi: aumento assegni rispetto a tagli subito in manovra, uscita anticipata 64 anni e altre forme a gennaio 2027
- Pensioni, pronta una revisione dei tagli delle pensioni decisi per Gennaio 2027: le modifiche possibili
- Pensioni, il paradosso della manovra: tolgono soldi a milioni di pensionati per far uscire prima poche persone
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra