Polizze catastrofali bar, ristoranti, hotel obbligatorie: come funzionano, costi, cosa coprono, esenzioni, sanzioni
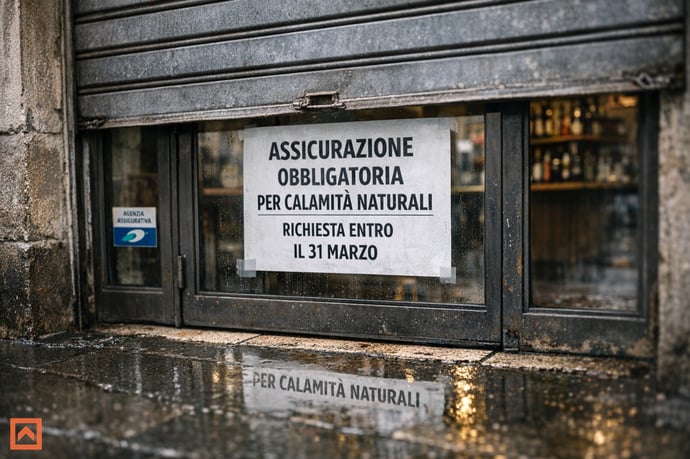
Dal 31 marzo 2026 bar, ristoranti e hotel sono obbligati a dotarsi di polizze catastrofali. Vediamo chi è interessato, le coperture offerte, i costi, i rischi della mancata stipula e gli errori da evitare in fase di scelta.
L’assicurazione contro le calamità naturali rappresenta oggi una delle principali novità regolamentari nel settore turistico e della ristorazione. L’introduzione della copertura assicurativa obbligatoria nasce all’interno della Legge di Bilancio 2024, che ha segnato un cambiamento centrale nella gestione dei rischi ambientali per imprese come bar, hotel e ristoranti. L’obiettivo della normativa è garantire un livello medio di resilienza economica, salvaguardando la continuità operativa anche a fronte di eventi distruttivi quali sismi, alluvioni e frane.
Scadenze e soggetti obbligati: chi deve stipulare la polizza e quando
La normativa ha scaglionato gli obblighi di adesione alle polizze catastrofali in base alle dimensioni aziendali e al settore. Nel dettaglio, la proroga al 31 marzo 2026 interessa specificamente le micro e piccole imprese attive nella somministrazione di alimenti e bevande e nel comparto turistico-ricettivo. Questi soggetti comprendono un’ampia gamma di attività:
- bar, ristoranti, pizzerie, gelaterie, pasticcerie, pub
- hotel, pensioni, affittacamere, bed & breakfast in forma d’impresa
- campeggi, residence, agriturismi registrati come imprese turistiche
- oltre ad attività come birrerie, locali da ballo, stabilimenti balneari
- Microimprese: meno di 10 dipendenti e fatturato o bilancio fino a 2 milioni di euro
- Piccole imprese: meno di 50 dipendenti e fatturato o bilancio fino a 10 milioni di euro
Sono esentati i soggetti agricoli registrati come tali, agenti di commercio senza utilizzo di beni materiali, immobili abusivi o privi di regolare titolo edilizio, e i veicoli iscritti al PRA coperti da assicurazione specifica.
Cosa copre la polizza Cat-Nat: eventi, beni e limiti di indennizzo
Il Decreto Interministeriale MEF-MIMIT 18/2025 dettaglia le coperture, le tipologie di beni inclusi e i limiti di indennizzo previsti dalle polizze contro le calamità naturali:
- Eventi assicurati: sisma (terremoto e repliche), alluvione (compresa inondazione ed esondazione) e frana (movimento di terreno o detriti)
- Beni oggetto di garanzia:
- Terreni e fabbricati (sede dell’attività, locali, magazzini)
- Impianti e macchinari (cucine, celle frigorifere, sistemi di climatizzazione)
- Attrezzature industriali e commerciali (arredi di sala, dispositivi professionali)
- Beni esclusi: veicoli già assicurati, immobili in costruzione, scorte e merci (copribili solo facoltativamente).
| Somma assicurata | Limite indennizzo | Scoperto massimo |
| fino a 1 milione € | 100% | 15% del danno |
| da 1 a 30 milioni € | libera negoziazione | |
Il cosiddetto criterio delle 72 ore considera come unico sinistro tutte le manifestazioni dello stesso evento catastrofale avvenute entro tale periodo. Importante: la copertura di Business Interruption (perdita di ricavi dovuta a stop attività) non è inclusa e va richiesta separatamente.
Costi delle polizze catastrofali: determinanti e valori medi
Il premio annuale di una polizza "Cat Nat" dipende da una pluralità di fattori. I principali elementi che influenzano il costo:
- Localizzazione geografica: le aree ad elevata sismicità o idrogeologicamente fragili hanno premi superiori
- Tipologia e valore dei beni assicurati: capitale assicurato, valore di ricostruzione o rimpiazzo
- Caratteristiche costruttive: materiali, anno di edificazione, distanza dal suolo
- Tipo di attività: alcune imprese, per l’ubicazione o il tipo di impianti, determinano esposizioni particolari
- Politiche commerciali delle compagnie e scoperti/franchigie pattuiti
- Per un ristorante, bar o hotel medio: il premio annuo si attesta tra lo 0,1% e lo 0,5% del valore assicurato.
- Ad esempio: su 500.000 € di beni assicurati, il premio oscilla da circa 500 a 2.500 euro annui.
Conseguenze della mancata stipula: incentivi, finanziamenti e rischi per l’impresa
Le conseguenze in caso di inadempimento non si traducono in sanzioni pecuniarie dirette, ma gli effetti indiretti possono gravare pesantemente sulla competitività e solidità aziendale. Ai sensi della normativa e delle recenti linee guida ministeriali, l’assenza della polizza impedisce di accedere a:
- bandi pubblici per finanziamenti, sussidi e agevolazioni, tra cui fondi PNRR e incentivi statali/territoriali
- contributi in caso di eventi catastrofali (ristoro danni, fondi d’emergenza)
- procedure di riqualificazione, efficientamento o digitalizzazione che prevedono il requisito assicurativo
- finanziamenti bancari, in quanto la mancata copertura può aumentare il rischio percepito da parte degli istituti di credito, con richiesta di garanzie supplementari
Errori frequenti e suggerimenti pratici: come scegliere e non sbagliare polizza
Molti titolari d’impresa, nel percorso di adeguamento, commettono alcuni errori tipici che possono avere ripercussioni sul livello di copertura ed efficacia della polizza. Ecco i principali:
- Rimandare la stipula all’ultimo minuto: serve almeno una o due settimane per completare iter di quotazione e perfezionamento contrattuale.
- Limitarsi ad assicurare solo i locali di proprietà, dimenticando impianti, arredi o attrezzature anche in uso tramite locazione o leasing.
- Sottostimare il valore assicurato, utilizzando valori di bilancio anziché criteri di ricostruzione a nuovo o rimpiazzo reale.
- Ignorare eventuali esclusioni contrattuali per irregolarità edilizie o urbanistiche.
- Mancata integrazione della copertura con una garanzia "business interruption" per fronteggiare i mancati ricavi da stop attività (copertura opzionale, ma rilevante soprattutto per le aziende con elevata dipendenza dai flussi giornalieri).
- Raccogliere almeno tre preventivi personalizzati
- Verificare i limiti di indennizzo e term sheet
- Analizzare attentamente le mappe di rischio legate all’ubicazione dell’attività
- Assicurarsi della regolare situazione urbanistica dell’immobile
- Pianificare una riserva di liquidità per lo scoperto a proprio carico
FAQ: domande frequenti su obbligo, coperture e scadenze
- Il titolare di un B&B deve stipulare la polizza?
Solo se l’attività viene svolta con partita IVA e iscrizione alla Camera di Commercio. Le gestioni occasionali non imprenditoriali sono escluse. - In caso di locali in affitto, chi è responsabile della copertura?
L’utilizzatore deve assicurare arredi, impianti e attrezzature proprie; sugli immobili, la ripartizione dipende dagli accordi tra locatore e conduttore. - Basta una polizza incendio o all risks già attiva?
Non sempre: la copertura obbligatoria deve includere espressamente terremoto, alluvione e frana e rispettare i parametri di scoperto e massimale previsti. - Quanto costa mediamente la copertura?
Va da 0,1% a 0,5% dell’importo assicurato all’anno; vanno richiesti preventivi personalizzati. - Cosa succede senza polizza?
L’impresa non può più accedere a incentivi pubblici; l’assenza non comporta multa diretta.
Leggi anche
- Polizze catastrofali bar, ristoranti, hotel obbligatorie: come funzionano, costi, cosa coprono, esenzioni, sanzioni
- Polizze anticalamità e maltempo obbligatorie per tutti i cittadini italiani, non solo imprese: il piano del Governo
- Polizze catastrofali: richieste correzioni dopo i danni provocati dal maltempo in Sicilia e sud Italia


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra