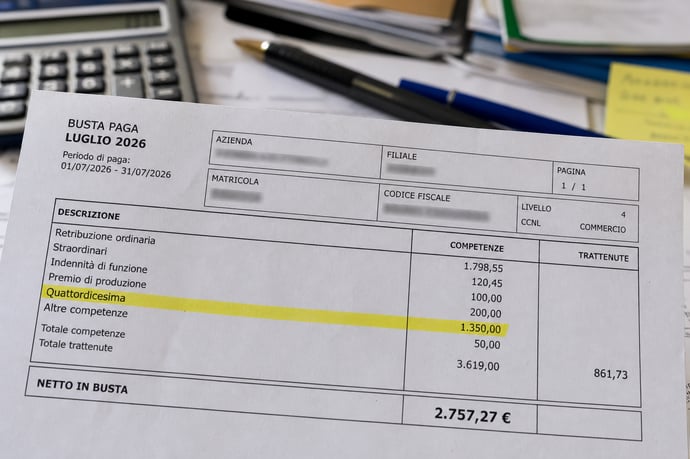
Nel 2026 la quattordicesima può sorprendere con la nuova detassazione: analisi di chi ne beneficia, i requisiti necessari, modalità di accesso e casi pratici. Vantaggi, limiti e risparmi previsti dalla misura.
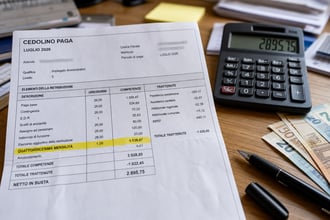
La busta paga di luglio 2026 potrebbe portare una sorpresa inattesa: nuove regole fiscali promettono più soldi netti per molti dipendenti del settore privato. La Legge di Bilancio 2026 ha introdotto una detassazione storica sugli aumenti dovuti a rinnovi contrattuali, coinvolgendo anche la tanto attesa mensilità aggiuntiva, ma solo in precise condizioni. Chi rispetta alcuni requisiti può ottenere un netto più alto sulla parte di quattordicesima legata all’aumento del contratto rispetto a quanto avveniva in passato.
Diverse buste paga sono già state elaborate con la tassazione ordinaria, ma le aziende possono recuperare nelle prossime mensilità. La normativa non è strutturale: si applica solo per quest’anno e non tutte le categorie sono coinvolte. Mentre il potenziale guadagno per i lavoratori è concreto, le regole sono tecniche e gli errori applicativi non rari.
Detassazione della quattordicesima 2026: requisiti, modalità e casi pratici
La novità fiscale riguarda gli incrementi retributivi in busta paga ottenuti tramite rinnovo del Contratto Collettivo Nazionale di Lavoro (CCNL), formalizzato tra il 2024 e il 2026, e interessa la quota di maggiorazione attribuita anche alla quattordicesima mensilità. L’Agenzia delle Entrate ha chiarito che la misura si applica in modo automatico ma solo ad alcune precise condizioni.
- A chi spetta: Solo ai lavoratori del settore privato il cui reddito da lavoro dipendente nel 2025 non ha superato i 33.000 euro lordi.
- Rileva solo se il CCNL di appartenenza è stato rinnovato tra il 2024 e il 2026.
- In assenza di questi requisiti, nessuna agevolazione viene riconosciuta sulla quattordicesima.
- La detassazione interessa:
- gli incrementi nelle 12 mensilità ordinarie;
- le quote corrispondenti sulla tredicesima e quattordicesima;
- l’aumento riflesso su assenze retribuite come malattia e maternità.
- Restano soggetti a tassazione ordinaria:
- la quota base della quattordicesima, cioè la parte che non deriva dall’aumento;
- gli scatti di anzianità;
- qualsiasi importo da accordi aziendali, territoriali o straordinari non riconducibili ai CCNL nazionali;
- il TFR.
Un aspetto poco noto: la quota della quattordicesima che riceve il nuovo trattamento fiscale va calcolata solo sul valore dell’incremento legato al nuovo CCNL, non su altre componenti retributive o bonus una tantum. Chi non ha avuto un rinnovo nel proprio settore, o chi supera la soglia dei 33.000 euro nel 2025, continuerà a pagare l’Irpef ordinaria anche sulla mensilità aggiuntiva del 2026.
Una tabella riassuntiva aiuta a chiarire l’applicazione:
| Quattordicesima senza aumento contrattuale | Quota di aumento per rinnovo CCNL | |
| Lavoratore privato con reddito 2025 = 33.000 € | Irpef ordinaria + addizionali | Imposta sostitutiva 5% |
| Lavoratore privato con reddito 2025 > 33.000 € | Irpef ordinaria + addizionali | Irpef ordinaria + addizionali |
| Lavoratore pubblico | Irpef ordinaria + addizionali | Irpef ordinaria + addizionali |
Esempio pratico: un dipendente privato che nel 2025 ha guadagnato 30.000 euro e riceve per il 2026 un aumento mensile di 100 euro grazie a un rinnovo contrattuale (ad esempio, CCNL Scuola sottoscritto nel 2025), maturerà su ciascuna mensilità aggiuntiva (inclusa la quattordicesima) la quota di aumento tassata solo al 5%. Sul resto della quattordicesima, continua ad applicarsi l’Irpef ordinaria che può essere anche superiore rispetto a una mensilità normale, dal momento che sulle mensilità aggiuntive non si applicano le detrazioni per lavoro dipendente.
Un errore ricorrente: molte aziende hanno già pagato a gennaio e febbraio la parte di aumento della mensilità aggiuntiva con tassazione ordinaria, ma la normativa chiarita successivamente consente il recupero nei mesi successivi. Chi non ha sostituto d’imposta, come alcuni lavoratori domestici, potrà beneficiare della detassazione recuperando tutto in dichiarazione dei redditi, presentando la documentazione opportuna, senza rischiare di perdere il vantaggio.
Quanto si risparmia e cosa resta escluso: analisi, vantaggi e limiti della misura
L’entità effettiva del risparmio dipende dalla differenza tra l’aliquota Irpef ordinaria e quella agevolata (5%) sulla quota di aumentoma resta nell'ordine di centinaia di euro, tra i 200 e i 500 euro in media. Per la maggior parte dei dipendenti che accedono alla detassazione, l’aliquota ordinaria minima è del 23% (senza contare addizionali), e sale progressivamente con il reddito. Il risparmio sarà dunque proporzionale all’aliquota marginale applicata sulla parte di mensilità aggiuntiva che usufruisce dell’imposta sostitutiva, mentre per il resto della quattordicesima il prelievo resta quello ordinario.
- Vantaggi concreti:
- Chi percepisce incrementi legati al rinnovo del CCNL sperimenta un notevole aumento del netto, soprattutto se la quota dell’incremento è rilevante rispetto alla retribuzione di base.
- La detassazione è automatica e non occorrono adempimenti salvo casi particolari.
- La misura mitiga – almeno parzialmente – il noto svantaggio fiscale della quattordicesima: su questa mensilità non sono previste detrazioni per lavoro dipendente e familiari, rendendo normalmente la tassazione più pesante rispetto a una mensilità ordinaria.
- Limiti ed esclusioni:
- La parte ordinaria della quattordicesima senza incremento da rinnovo di CCNL resta soggetta a piena Irpef e addizionali.
- Gli scatti di anzianità o aumenti da accordi aziendali/territoriali fuori dal perimetro dei contratti nazionali non beneficiano della misura.
- La misura ha validità solo per il 2026 e non costituisce una riforma strutturale: dal 2027, salvo proroghe, si tornerà al regime ordinario.
- Chi ha cambiato lavoro nel 2025 deve prestare attenzione agli errori in sede di applicazione dei limiti di reddito, fornendo tutta la documentazione al nuovo datore di lavoro.
- Il TFR non è mai incluso nella detassazione.
Un altro punto di attenzione riguarda chi ha intrapreso più rapporti di lavoro nell’anno precedente: la corretta verifica del tetto reddituale è essenziale onde evitare la perdita dell’agevolazione o, ancora peggio, dover restituire importi percepiti in più nella successiva dichiarazione dei redditi. Gli errori di calcolo nella determinazione dei requisiti spettano sia al lavoratore (che deve fornire il quadro completo) sia al datore di lavoro che effettua i calcoli.
La confusione applicativa generata dalle prime buste paga del 2026 ha causato dubbi tra i lavoratori. Il recupero della detassazione è comunque possibile nei mesi successivi e, per chi lo richiede, anche tramite il modello 730 nel 2027. La chiarezza normativa, sebbene tardiva, permette oggi una corretta gestione dell’agevolazione.
Leggi anche
- Quattordicesima 2026: a chi viene applicata la detassazione e di quanto può essere il guadagno
- Dopo il tax day di oggi del 30 giugno non c'è respiro: ecco quando il fisco con nuove tassa da pagare bussa di nuovo
- Tassa di 3 euro per spedizioni sotto i 150 euro extra Ue: ogni prodotto del pacco verrà tassato e non l'importo complessivo
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra