Quota 100, 102, 103 e Opzione Donna sono costate quanto il contrasto a povertà: un confronto che accende lo scontro
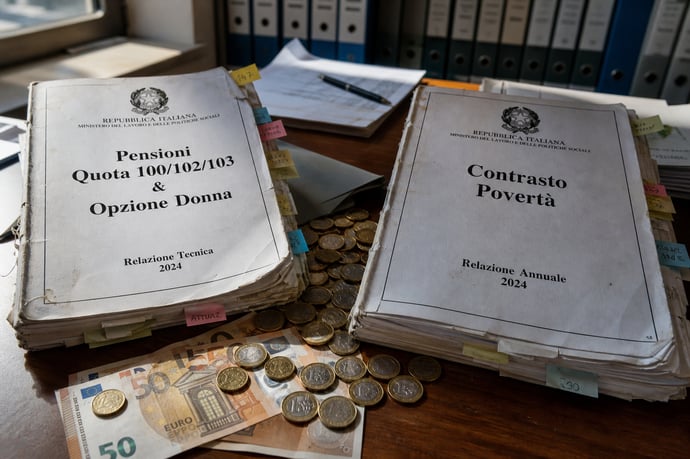
Un nuovo report della Ragioneria Generale dello Stato riaccende la discussione sulla sostenibilità del sistema previdenziale italiano; le misure di flessibilità in uscita dal lavoro Quota 100, Quota 102, Quota 103 e Opzione Donna, sono costate complessivamente 41,3 miliardi di euro nel periodo compreso tra il 2019 e il 2025. I risultati.
Un nuovo report della Ragioneria Generale dello Stato riaccende la discussione sulla sostenibilità del sistema previdenziale italiano. Secondo il documento intitolato "Le tendenze di medio-lungo periodo del sistema pensionistico e socio sanitario", le misure di flessibilità in uscita dal lavoro introdotte a partire dal 2019, ovvero Quota 100, Quota 102, Quota 103 e Opzione Donna, sono costate complessivamente 41,3 miliardi di euro nel periodo compreso tra il 2019 e il 2025. Una cifra che, secondo diverse analisi giornalistiche ed economiche, è paragonabile a quella spesa per le misure di contrasto alla povertà, stimata in circa 45,2 miliardi di euro nello stesso arco temporale. Un parallelo che sta facendo molto discutere, sia per l'entità dei numeri sia per le implicazioni politiche che ne derivano.
Cosa dice il report della Ragioneria Generale dello Stato
Il documento, elaborato dalla Ragioneria Generale dello Stato, quantifica con precisione l'onere cumulato delle misure di flessibilità pensionistica introdotte con il decreto legge n. 4 del 2019 e con le successive proroghe. Il totale, secondo la stima ufficiale, ammonta a 41.286.337.226 euro, una cifra che comprende diverse componenti.
La parte più consistente, pari a circa 36 miliardi di euro, è riconducibile alle cosiddette Quote, ovvero alle diverse formule di uscita anticipata che si sono succedute negli anni:
- Quota 100, in vigore dal 2019 al 2021, che consentiva il pensionamento con 62 anni di età e 38 anni di contributi.
- Quota 102, introdotta nel 2022, che innalzava il requisito anagrafico a 64 anni di età, mantenendo i 38 anni di contributi.
- Quota 103, attiva dal 2023, che ha riportato l'età di uscita a 62 anni ma ha aumentato l'anzianità contributiva richiesta a 41 anni.
La restante quota dell'onere complessivo, circa 5,275 miliardi di euro, è invece attribuibile a Opzione Donna, la misura pensata per le lavoratrici, al momento cancellata ma per cui ancora si chiede una proroga con forza, che consente l'uscita anticipata a fronte del calcolo dell'assegno interamente con il metodo contributivo, generalmente meno favorevole rispetto al sistema retributivo. Nel corso degli anni Opzione Donna è stata più volte prorogata, con requisiti e platee di beneficiarie progressivamente modificati e ristretti.
Il confronto con il contrasto alla povertà
Il dato che sta suscitando maggiore attenzione mediatica è quello relativo al paragone con le misure di contrasto alla povertà. Secondo le stime riportate da diverse testate economiche, l'onere complessivo delle politiche di sostegno al reddito, tra cui il Reddito di Cittadinanza, in vigore dal 2019 al 2023, e il suo successore, l'Assegno di Inclusione, introdotto dal 2024, si è attestato su circa 45,2 miliardi di euro nello stesso periodo. Una cifra di dimensione simile a quella delle misure di flessibilità previdenziale, tanto da spingere osservatori e commentatori a mettere le due voci di spesa a confronto diretto.
Questo parallelo non è privo di conseguenze politiche. Da un lato c'è chi sottolinea come le due misure abbiano finalità completamente diverse: le une pensate per anticipare l'uscita dal lavoro di categorie spesso già garantite da una carriera contributiva solida, le altre destinate a sostenere famiglie e individui in condizioni di effettiva difficoltà economica. Dall'altro lato, c'è chi utilizza il confronto per evidenziare come, a fronte di una spesa comparabile, il dibattito pubblico e politico si sia concentrato in modo molto più critico sulle misure assistenziali che su quelle previdenziali, spesso presentate come necessarie e quasi intoccabili.
Il confronto tra le due voci di spesa tocca un nervo scoperto della politica economica italiana, quello della equità intergenerazionale e sociale. Le misure di flessibilità pensionistica sono state introdotte principalmente dal governo Conte I nel 2019 e successivamente prorogate e modificate da tutti gli esecutivi che si sono succeduti, a testimonianza di un consenso politico piuttosto trasversale attorno alla necessità di correggere, almeno in parte, gli effetti della Legge Fornero.
Il Reddito di Cittadinanza, al contrario, è stato oggetto di un acceso dibattito politico fin dalla sua introduzione, con posizioni molto divergenti tra le forze di maggioranza e di opposizione, e la sua successiva abolizione e sostituzione con l'Assegno di Inclusione ha rappresentato uno dei punti più discussi della manovra di bilancio del 2023.
Il fatto che, numeri alla mano, le due misure abbiano avuto un impatto economico di ordine di grandezza simile rimette quindi in discussione la narrazione secondo cui il sostegno alla povertà rappresenterebbe un costo insostenibile per le casse dello Stato, mentre le misure di flessibilità pensionistica sarebbero sempre state presentate come una priorità sociale da difendere.
L'impatto sulla sostenibilità del sistema pensionistico e le implicazioni per il futuro delle pensioni
Il report della Ragioneria non si limita a fotografare la spesa passata, ma offre anche uno sguardo sul futuro. Secondo le proiezioni contenute nel documento, la spesa pensionistica italiana continuerà a crescere in rapporto al Prodotto Interno Lordo almeno fino al 2043, anno in cui si prevede il picco dell'incidenza della spesa previdenziale sulla ricchezza nazionale. Solo successivamente, complice il graduale passaggio dal sistema retributivo a quello interamente contributivo per il calcolo delle pensioni, l'incidenza della spesa dovrebbe iniziare lentamente a ridursi.
Questo scenario di lungo periodo rende ancora più delicato il tema delle misure di flessibilità in uscita, che se da un lato rispondono a un'esigenza sociale reale, quella di consentire un pensionamento anticipato a chi ha maturato una carriera contributiva lunga e spesso gravosa, dall'altro contribuiscono ad aggravare la pressione sui conti pubblici in un contesto già segnato da un forte invecchiamento demografico e da una progressiva riduzione della popolazione in età lavorativa.
Il confronto tra i 41,3 miliardi spesi per Quota 100, Quota 102, Quota 103 e Opzione Donna e i 45,2 miliardi destinati al contrasto alla povertà arriva in un momento particolarmente delicato per il dibattito sulle pensioni in Italia. Con la fine della Legge Fornero che si avvicina progressivamente a un nuovo innalzamento dei requisiti anagrafici e contributivi previsto per i prossimi anni, il tema della flessibilità in uscita tornerà quasi certamente al centro della prossima legge di bilancio.
Le forze politiche, i sindacati e le associazioni datoriali dovranno confrontarsi con un quadro nel quale i margini di manovra appaiono sempre più ristretti, mentre la pressione sociale per soluzioni che consentano un pensionamento anticipato, soprattutto per i lavori più usuranti, rimane elevata. In questo contesto, il paragone tra il costo delle misure previdenziali e quello delle politiche di contrasto alla povertà rischia di diventare uno degli argomenti chiave del prossimo confronto politico sulla manovra economica, alimentando un dibattito che, numeri alla mano, appare destinato a proseguire ancora a lungo.
Leggi anche
- Quota 100, 102, 103 e Opzione Donna sono costate quanto il contrasto a povertà: un confronto che accende lo scontro
- Muore prima di poter andare in pensione: "Aveva il diritto, come tanti altri italiani"
- Opzione donna, il punto della situazione reale tra annunci e proposte per il 2027 e perchè serve urgentemente
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra