Dormire gratis da amici non basta sempre a evitare la tassa di soggiorno: se l'alloggio è una struttura ricettiva registrata, l'imposta può essere comunque dovuta. Ecco quando scatta l'eccezione
La tassa di soggiorno è pensata per chi paga un pernottamento in hotel, B&B o affitto breve. Eppure esiste un caso specifico in cui l'imposta può essere richiesta anche a chi non sborsa un euro per dormire, perché ospitato gratuitamente da un amico. Non si tratta di una regola generale valida per qualsiasi casa privata, ma di una situazione ben precisa che riguarda le strutture ricettive registrate, comprese quelle gestite tramite piattaforme come Airbnb o Booking.com.
Come funziona normalmente la tassa di soggiorno
La tassa di soggiorno, introdotta dal D.Lgs. 23/2011, è un tributo locale che i Comuni possono decidere di applicare a chi pernotta in strutture ricettive presenti sul proprio territorio. Non è un'imposta obbligatoria per legge in senso assoluto: ogni singola municipalità ha la facoltà di adottarla o meno, e possono farlo i comuni capoluogo di provincia, le unioni di comuni, i comuni inclusi negli elenchi regionali delle località turistiche e le città d'arte. Questo spiega perché l'importo, le regole e persino le esenzioni cambiano da città a città.
Dal 2017 l'obbligo di applicare la tassa di soggiorno si estende a tutte le strutture ricettive nei Comuni che l'hanno adottata, incluse le locazioni turistiche brevi gestite tramite portali come Airbnb o Booking.com. Chi gestisce un immobile destinato agli affitti brevi, quindi, è tenuto a riscuotere l'imposta dagli ospiti proprio come farebbe un albergo.
Solitamente sono esentati dal pagamento:
- i residenti nel Comune in cui si soggiorna;
- i bambini sotto una certa età (generalmente 10 o 14 anni, a seconda del regolamento comunale);
- persone ricoverate in strutture sanitarie o con disabilità, secondo le regole locali;
- forze dell'ordine, autisti di pullman turistici e altre categorie individuate dal singolo Comune.
L'eccezione: quando l'ospite gratuito deve comunque pagare
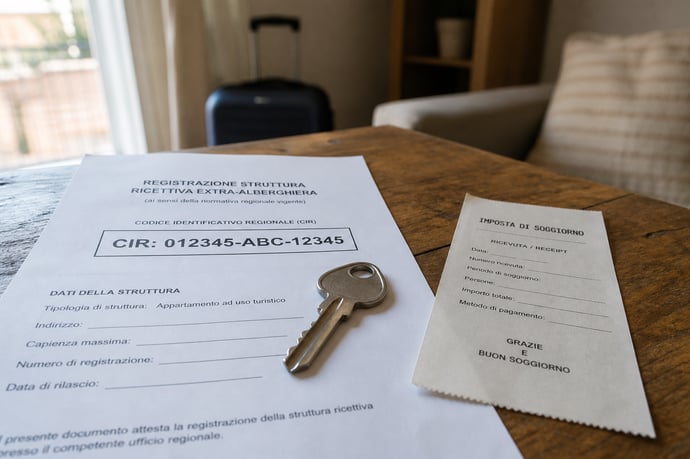
Il punto che sorprende molti proprietari, e ancora di più i loro ospiti, riguarda proprio le locazioni turistiche brevi. Se un host possiede un appartamento registrato come struttura ricettiva (con tanto di CIR, Codice Identificativo Regionale, o codice equivalente) e decide di ospitare gratuitamente un amico o un parente, la tassa di soggiorno può comunque risultare dovuta.
Il motivo è tecnico ma sostanziale: l'immobile è censito come struttura ricettiva a tutti gli effetti, indipendentemente dal fatto che il singolo soggiorno sia a pagamento o gratuito. Molti Comuni, e diversi consulenti del settore, sostengono che l'obbligo di comunicazione degli ospiti tramite il portale Alloggiati Web resti valido anche per i soggiorni gratuiti, e che di conseguenza scatti anche l'obbligo di applicare la tassa di soggiorno, salvo che l'ospite non rientri in una delle categorie esenti (ad esempio perché residente nello stesso Comune).
In pratica, il fatto che l'amico non paghi nulla al proprietario per il pernottamento non basta, da solo, a escluderlo dal pagamento dell'imposta comunale: quello che conta è la natura della struttura in cui alloggia, non il prezzo pagato per starci.
Questa interpretazione nasce anche da una preoccupazione molto concreta segnalata dagli stessi host: se su cento ingressi registrati novantanove sono a pagamento e uno soltanto gratuito perché si tratta di amici, un eventuale controllo potrebbe comunque sollevare dubbi sull'effettiva gratuità del soggiorno. Per questo motivo, molti proprietari scelgono comunque di registrare l'ospite gratuito, emettere una fattura a zero e versare di tasca propria la tassa di soggiorno, così da restare in regola senza margini di contestazione.
Chi rischia davvero: proprietari, non semplici padroni di casa
È importante fare chiarezza su un equivoco comune: questa eccezione non riguarda chi ospita un amico nella propria abitazione privata, non destinata all'attività ricettiva. Se un amico dorme sul divano di casa vostra, senza che l'appartamento sia registrato come struttura turistica, non c'è alcuna tassa di soggiorno da versare, perché non si tratta di un pernottamento in una struttura ricettiva ai sensi di legge.
Il caso diverso, e più delicato, riguarda invece:
- proprietari di seconde case adibite ad affitti brevi tramite piattaforme online;
- gestori di B&B, case vacanza o affittacamere con licenza attiva;
- host che alternano soggiorni a pagamento e soggiorni gratuiti nello stesso immobile registrato.
Cosa fare in pratica se si ospita un amico in una struttura registrata
Chi possiede un immobile destinato agli affitti brevi e vuole ospitare gratuitamente conoscenti o parenti dovrebbe seguire alcune accortezze per evitare contestazioni da parte del Comune o, nei casi più seri, conseguenze fiscali più gravi:
- Registrare comunque l'ospite sul portale Alloggiati Web, indipendentemente dal fatto che il soggiorno sia gratuito, come richiesto dalla normativa sulla pubblica sicurezza.
- Verificare il regolamento del proprio Comune, perché le esenzioni e le modalità di applicazione della tassa di soggiorno cambiano da territorio a territorio.
- Documentare la gratuità del soggiorno, ad esempio con una fattura a importo zero, così da avere traccia della transazione in caso di controllo.
- Valutare se versare comunque l'imposta, specialmente se i soggiorni gratuiti sono episodi isolati rispetto alla normale attività ricettiva dell'immobile.
Il nodo resta la mancanza di uniformità
Il tema dell'ospite gratuito in una struttura ricettiva registrata mostra bene un limite strutturale della tassa di soggiorno in Italia: l'assenza di una disciplina nazionale uniforme. La stessa definizione di chi è tenuto a pagare il tributo e di chi ne è esente può cambiare in modo significativo a seconda del Comune preso in considerazione, e questo genera incertezza sia per gli host sia per gli ospiti, soprattutto in situazioni borderline come quella degli amici ospitati senza corrispettivo.
In assenza di indicazioni chiare e uniformi, la scelta più prudente per chi gestisce un affitto breve resta quella di informarsi direttamente presso l'ufficio tributi del proprio Comune prima di considerare un soggiorno gratuito come automaticamente esente dalla tassa di soggiorno. Un controllo preventivo costa molto meno, in termini di tempo e di rischio, di una sanzione arrivata a distanza di mesi.
Leggi anche
- Tassa di soggiorno anche per chi dorme gratis da amici, genitori e parenti: l'eccezione che in pochi conoscono
- Tassa UE di 3 euro sui pacchi extra UE, crollano gli acquisti su Temu, AliExpress e Shein: i dati della Commissione Europea
- Taglio accise, spesi 6 miliardi senza nessun risultato: cosa si sarebbe potuto fare per pensioni, tasse e lavoro


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra